《2026年国有资本创新发展研究报告》正式发布
国资基金累计规模继续扩大,投资进一步聚焦硬科技,子基金配置更看重管理人的产业专长。
近年来,国资参与股权投资市场的广度和深度持续提升,已成为市场的重要参与力量。与此同时,中国股权投资市场呈现回暖与分化并存的态势。募资、投资和退出环节活跃度有所回升,但资金更多流向人工智能、机器人等硬科技领域及头部机构,不同赛道、不同机构之间的表现差异依然明显。市场环境与投资格局的变化,也使国资基金的组织方式、投资布局和退出表现呈现出新的特征。
政策层面,国资基金监管框架进一步完善。2026年6月,国务院办公厅印发《关于加强监管防范风险促进私募投资基金高质量发展的指导意见》(国办函〔2026〕54号,以下简称“国办54号文”),分别明确了政府投资基金和国有企业投资基金的监管要求,为国资基金的分类识别与规范运作提供了更加清晰的制度依据。
自2022年起,投中嘉川持续发布国有资本创新发展系列年度报告。本年度,结合国办54号文对政府投资基金和国有企业投资基金的分类要求,投中嘉川对报告的研究范围和统计口径进行了相应调整:在延续系列研究框架的基础上,进一步聚焦国资基金本身,以基金为统计对象,重点观察政府投资基金之外,由国资机构管理或由国资出资主导的私募股权投资基金,即本报告所称的狭义国资基金。
依托投中嘉川CVSource数据库,结合政策梳理与一线调研,本年度报告对国资基金的发展现状与变化趋势进行系统研究,力求呈现国资基金发展的整体面貌。(欢迎点击文末【阅读原文】获取完整版报告)
以下为本报告的六项核心发现:
01.存量基金高达16.80万亿元新设基金数量增长、规模下降
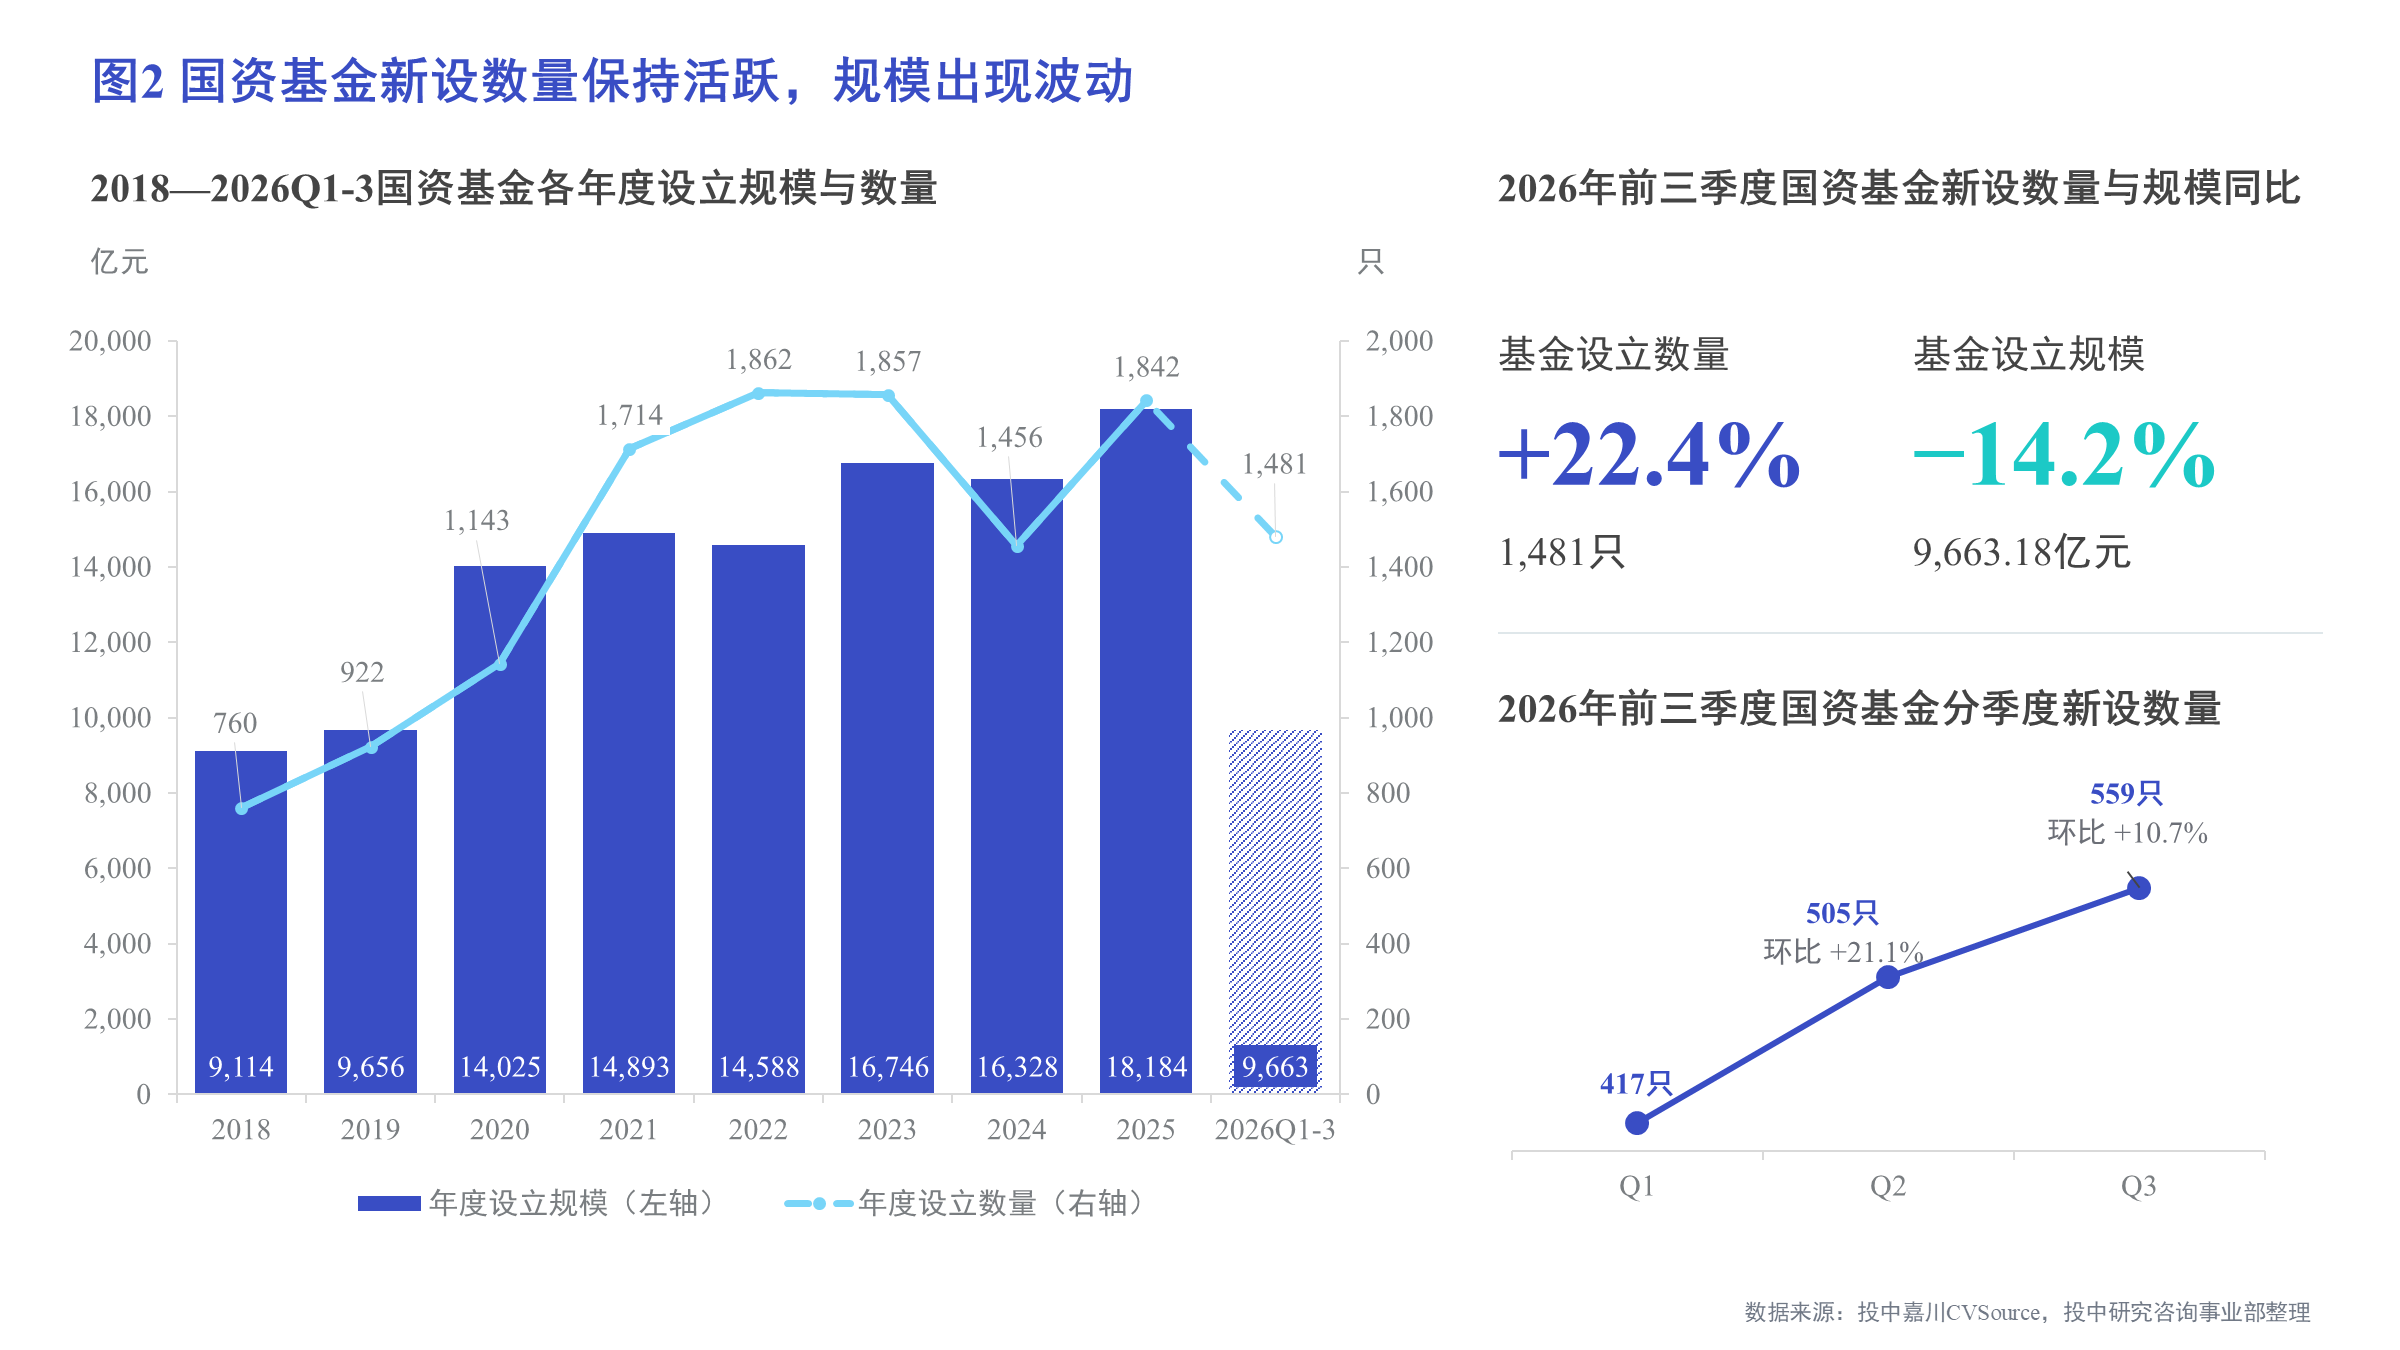
截至2026年第三季度末,全国狭义国资基金累计设立16,205只,设立规模达16.80万亿元,较2018年末分别增长312.6%和211.6%。2026年前三季度新设基金1,481只,同比增长22.4%;新设基金规模为9,663.18亿元,同比下降14.2%,单只基金平均设立规模随之下降。
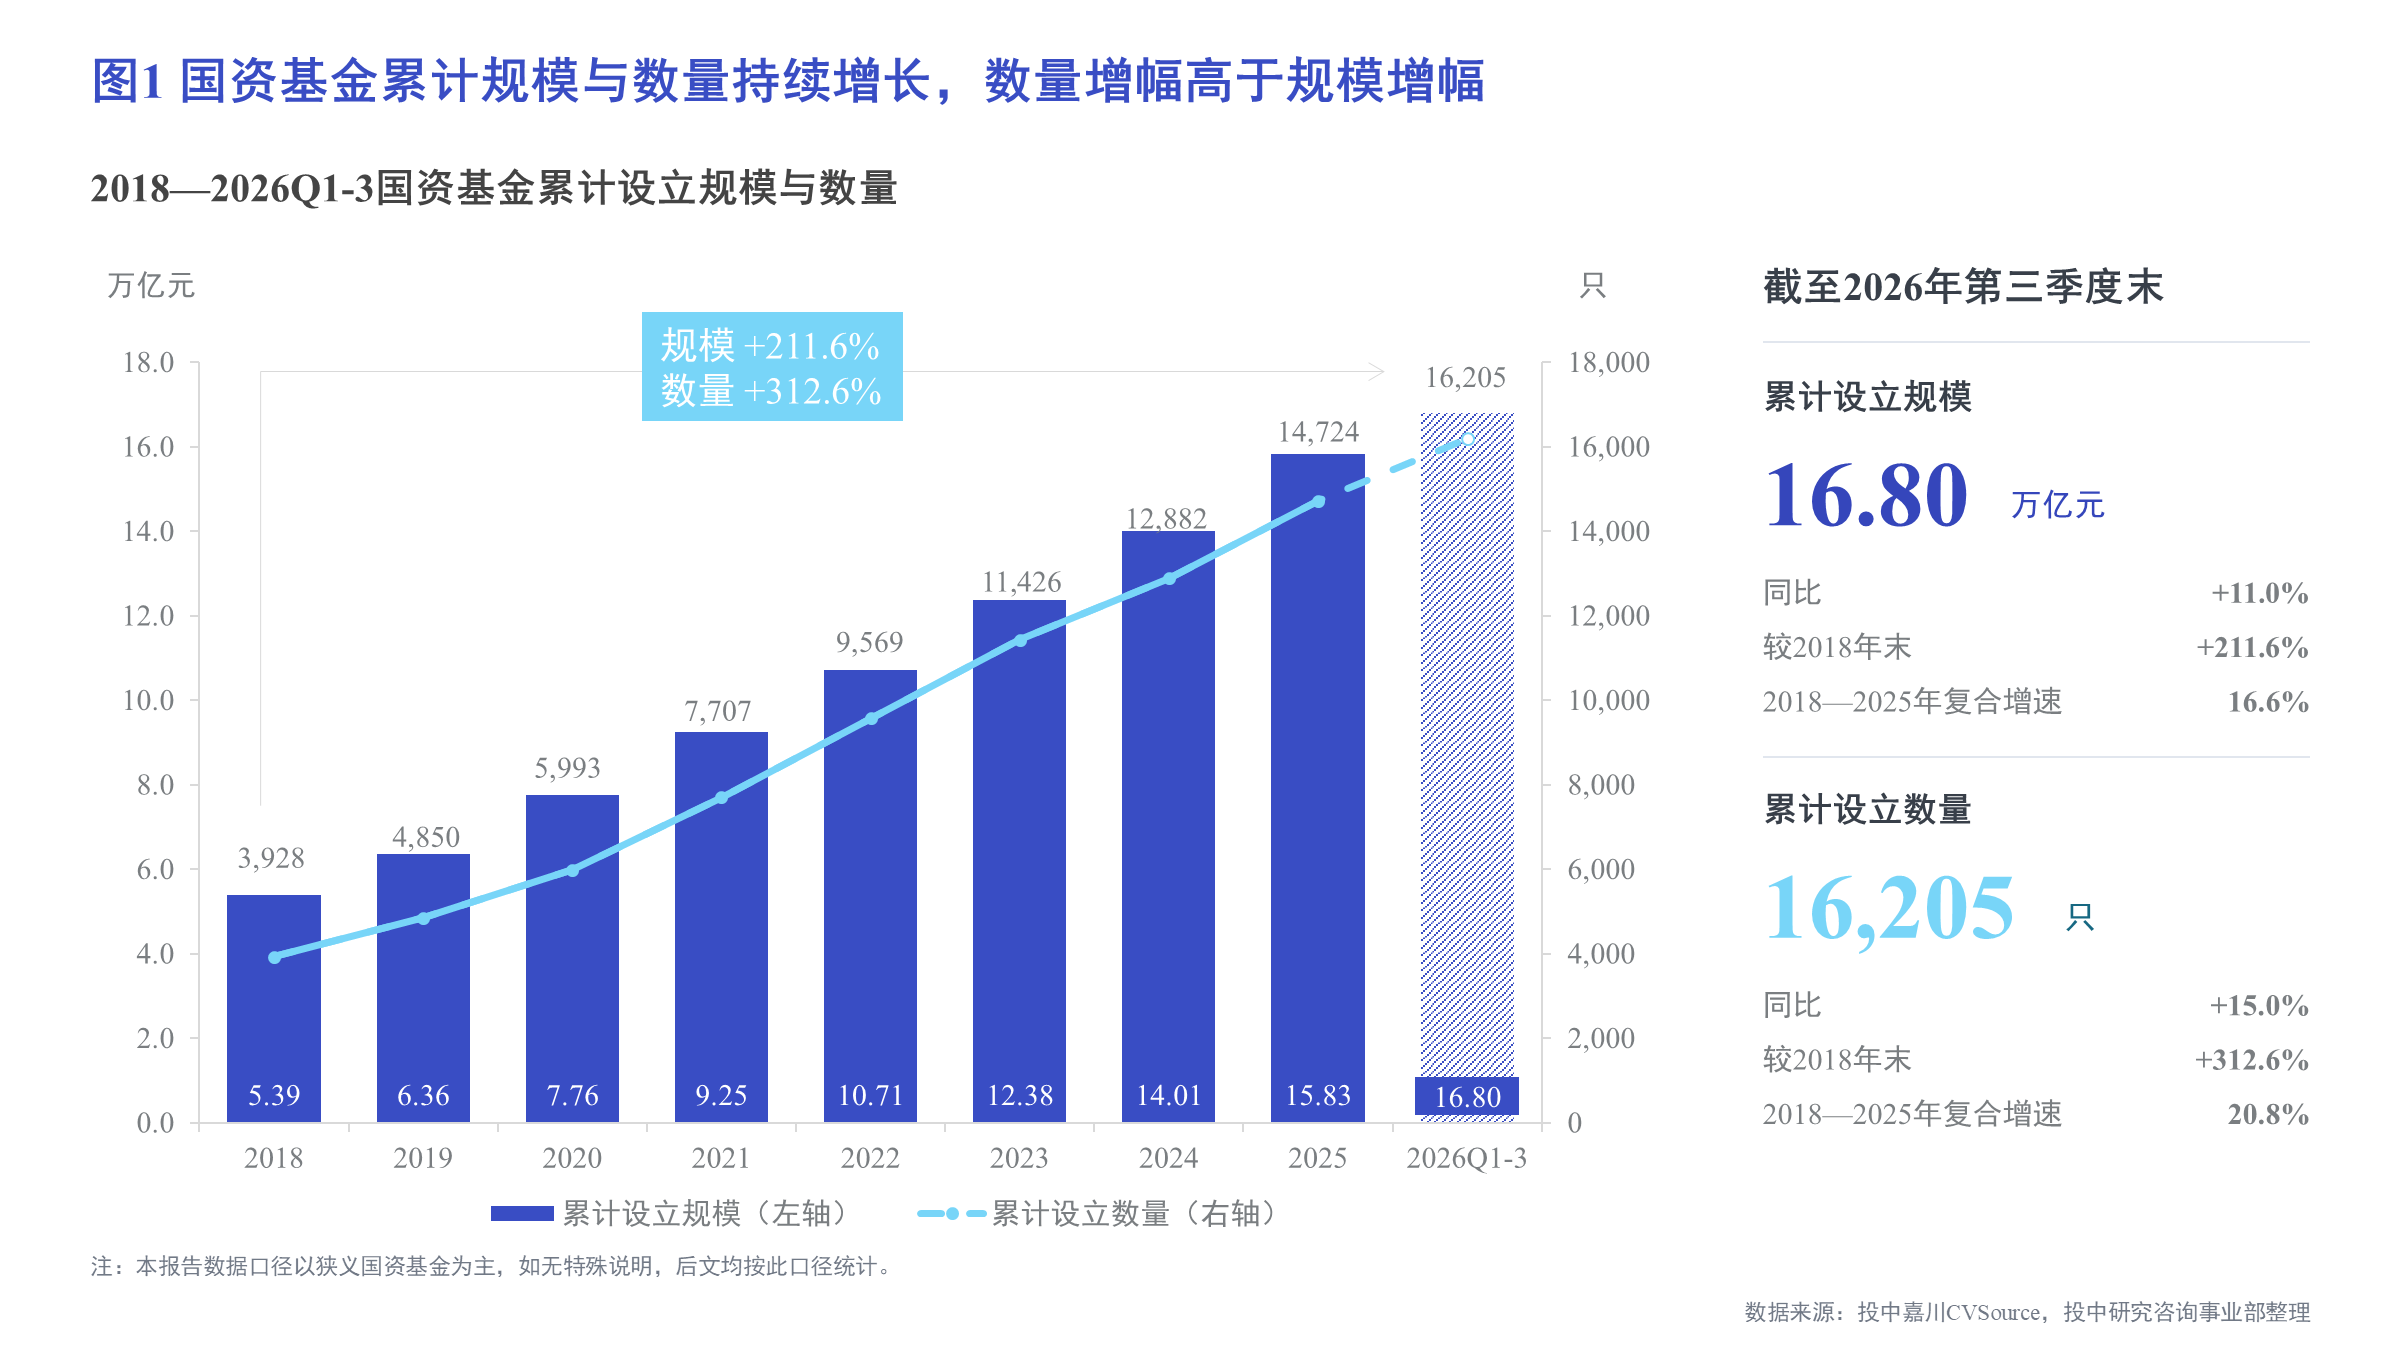
从新设基金的规模结构看,设立规模不足1亿元的基金占前三季度新设数量的近三成。从更长周期看,2018—2025年,狭义国资基金累计设立数量的年均复合增速也高于累计设立规模增速,基金数量扩张快于规模增长的趋势较为明显。
02.国资LP出资超6成联合出资成了常态
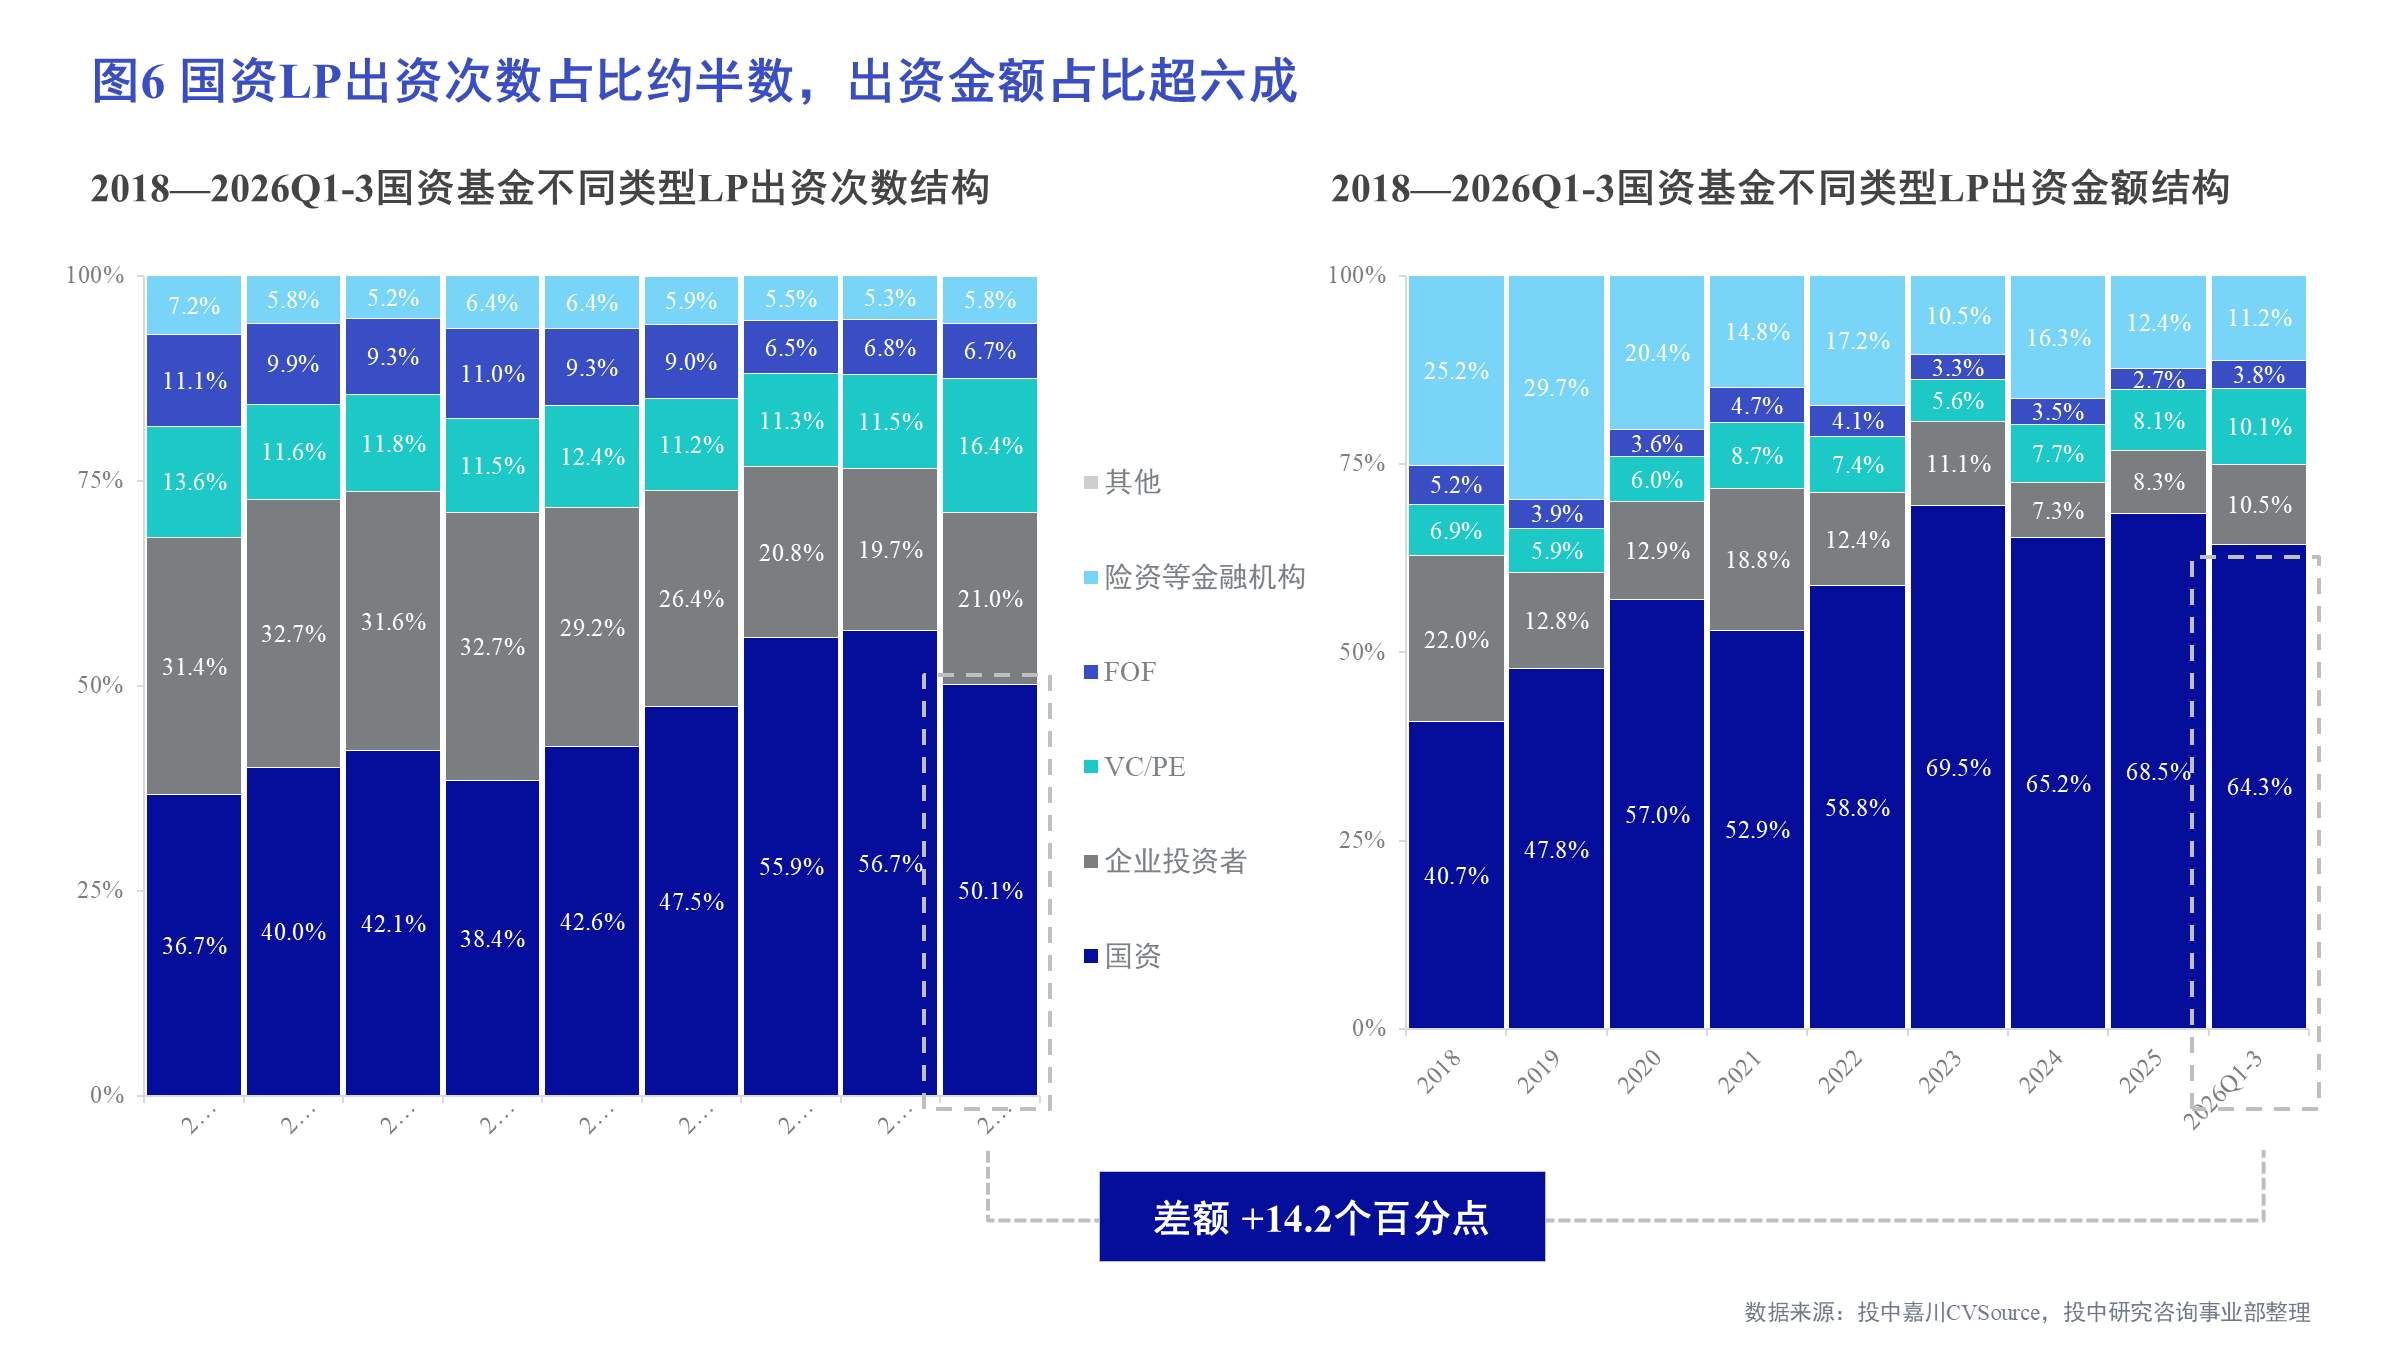
在募集环节,国资出资人(LP)仍是国资基金的重要资金来源。2026年前三季度,国资出资人出资次数占国资基金全部出资次数的50.1%,出资金额占已披露出资总额的64.3%。
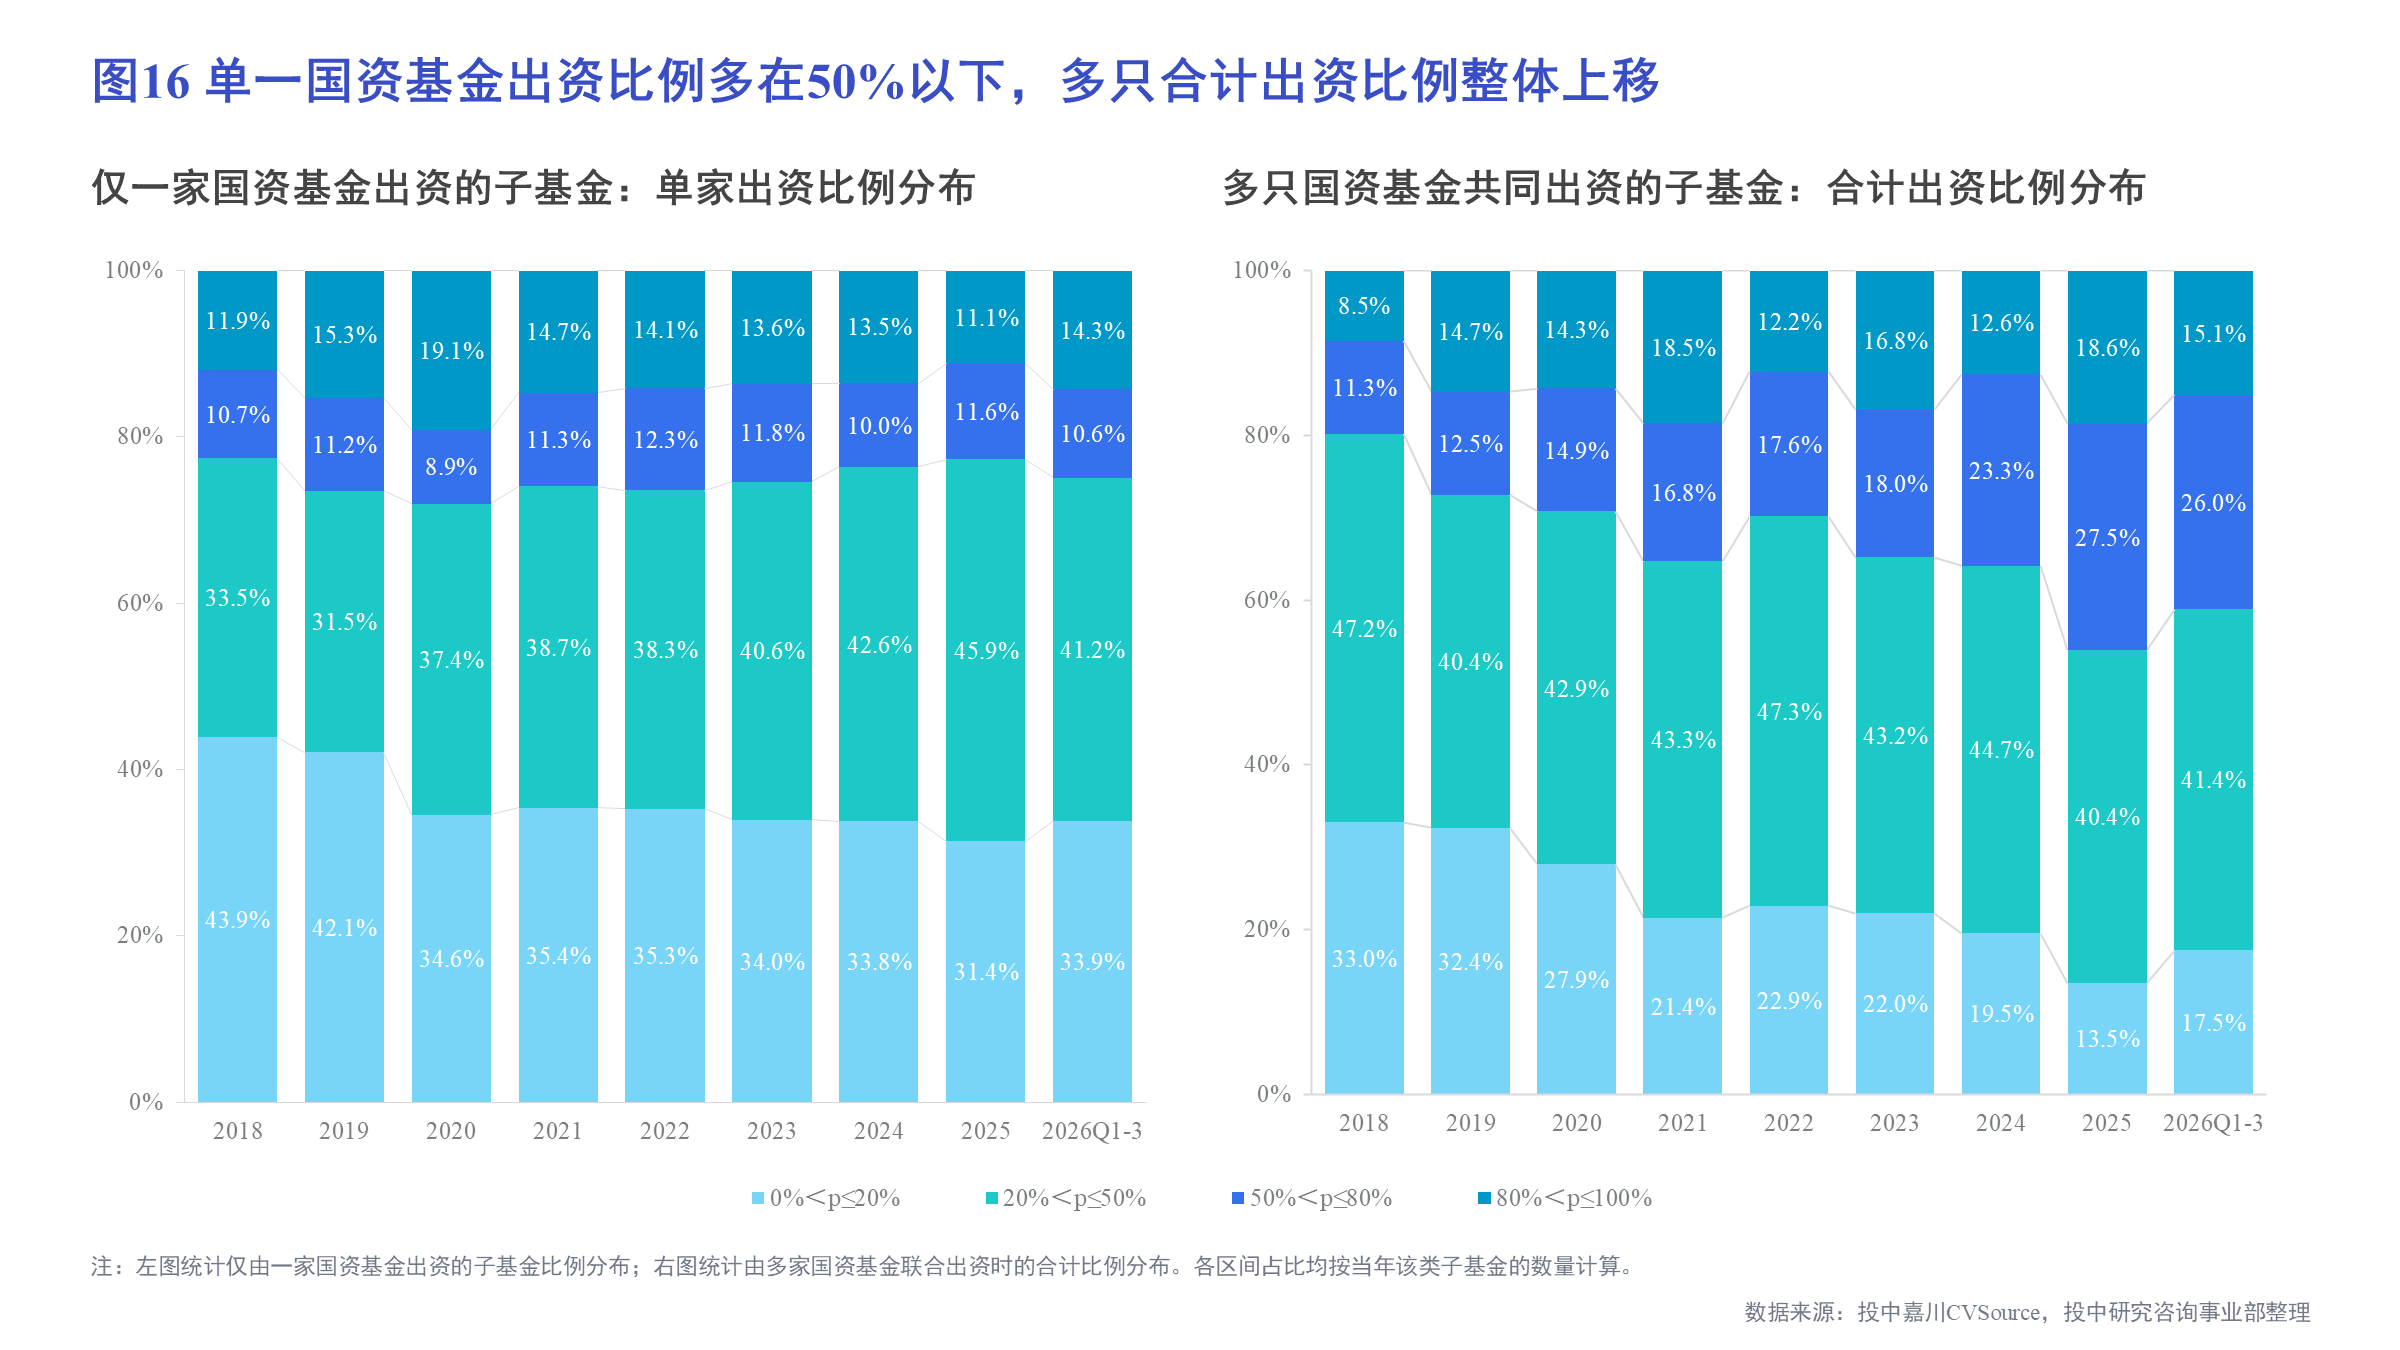
进入投资环节后,多家国资基金共同投资同一家企业、共同出资同一只子基金的情况,均较早期更为常见。在多家国资基金共同出资的子基金中,国资合计出资超过50%的子基金占比由2018年的19.8%升至2025年的46.1%,2026年前三季度为41.1%。
这一变化既与单家国资基金对子基金的出资比例限制有关,也受到社会资本参与程度的影响。部分机构在单家出资比例受限时,会协调省、市、区等不同层级的国资平台联合出资;在社会资本参与不足的情况下,国资合计出资占比也可能相应提高。
03.直投超过四分之三半导体居首、人工智能升至第二
从投资方式看,直接投资仍是国资基金布局企业的主要方式。2026年前三季度,直投企业笔数约占国资基金投资总笔数的四分之三。
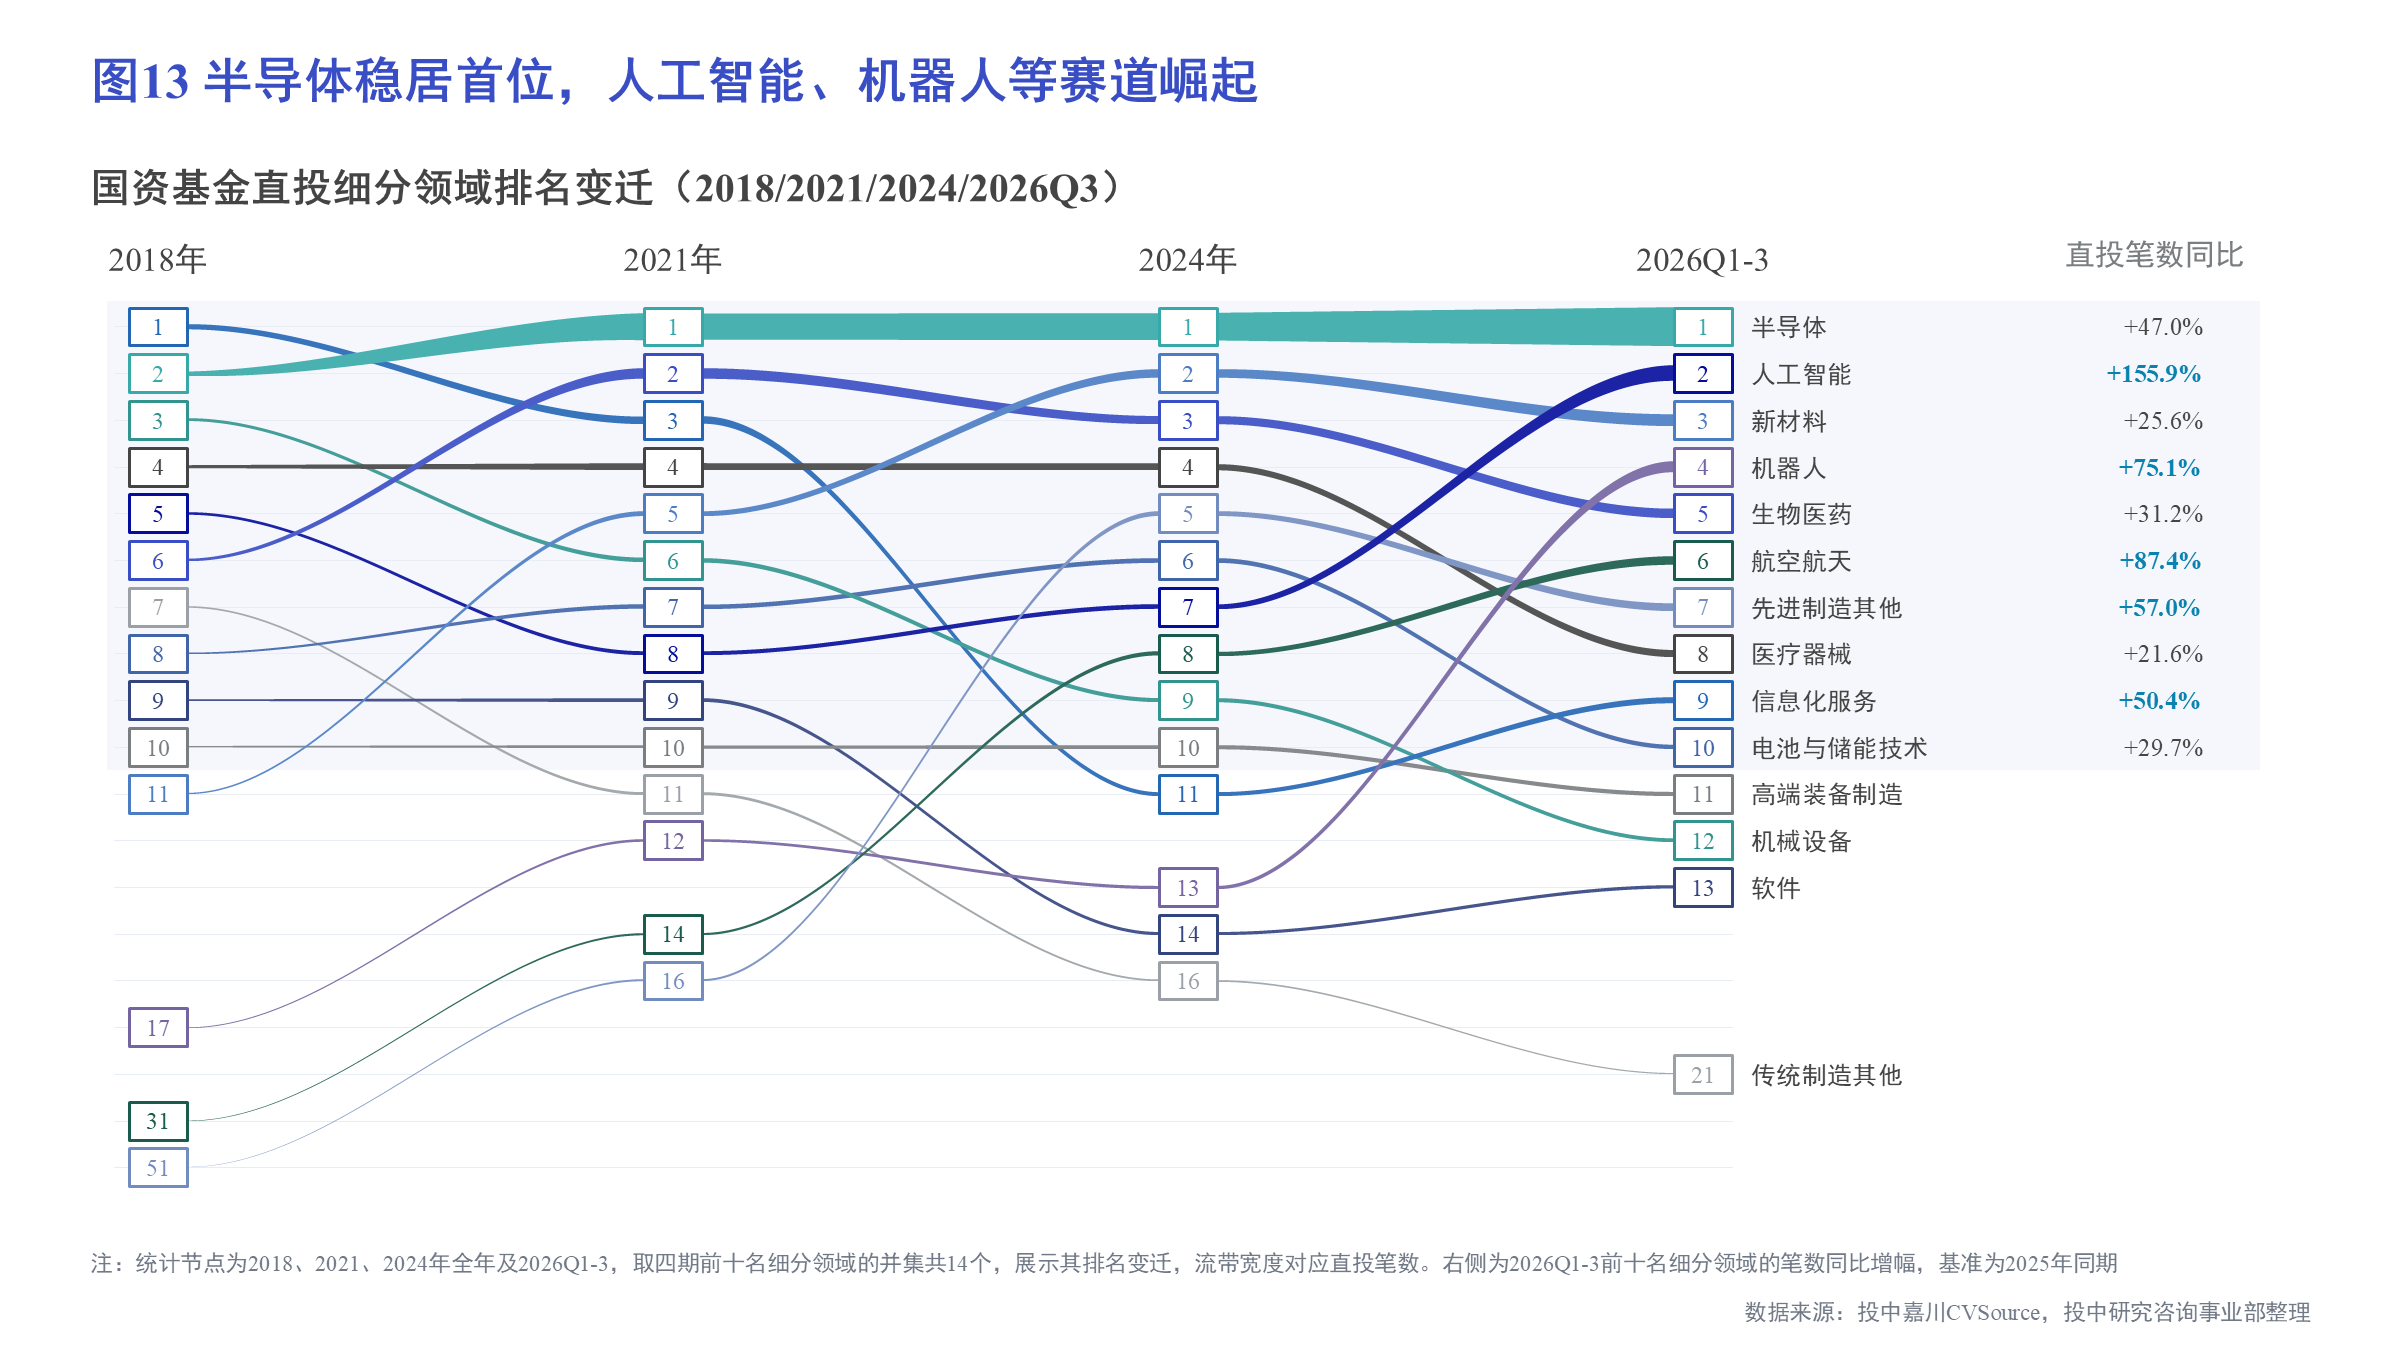
从细分行业看,半导体仍居直投笔数首位,人工智能升至第二位,机器人和航空航天领域的直投笔数也较上年同期增长较快,硬科技仍是国资基金重点布局的方向。
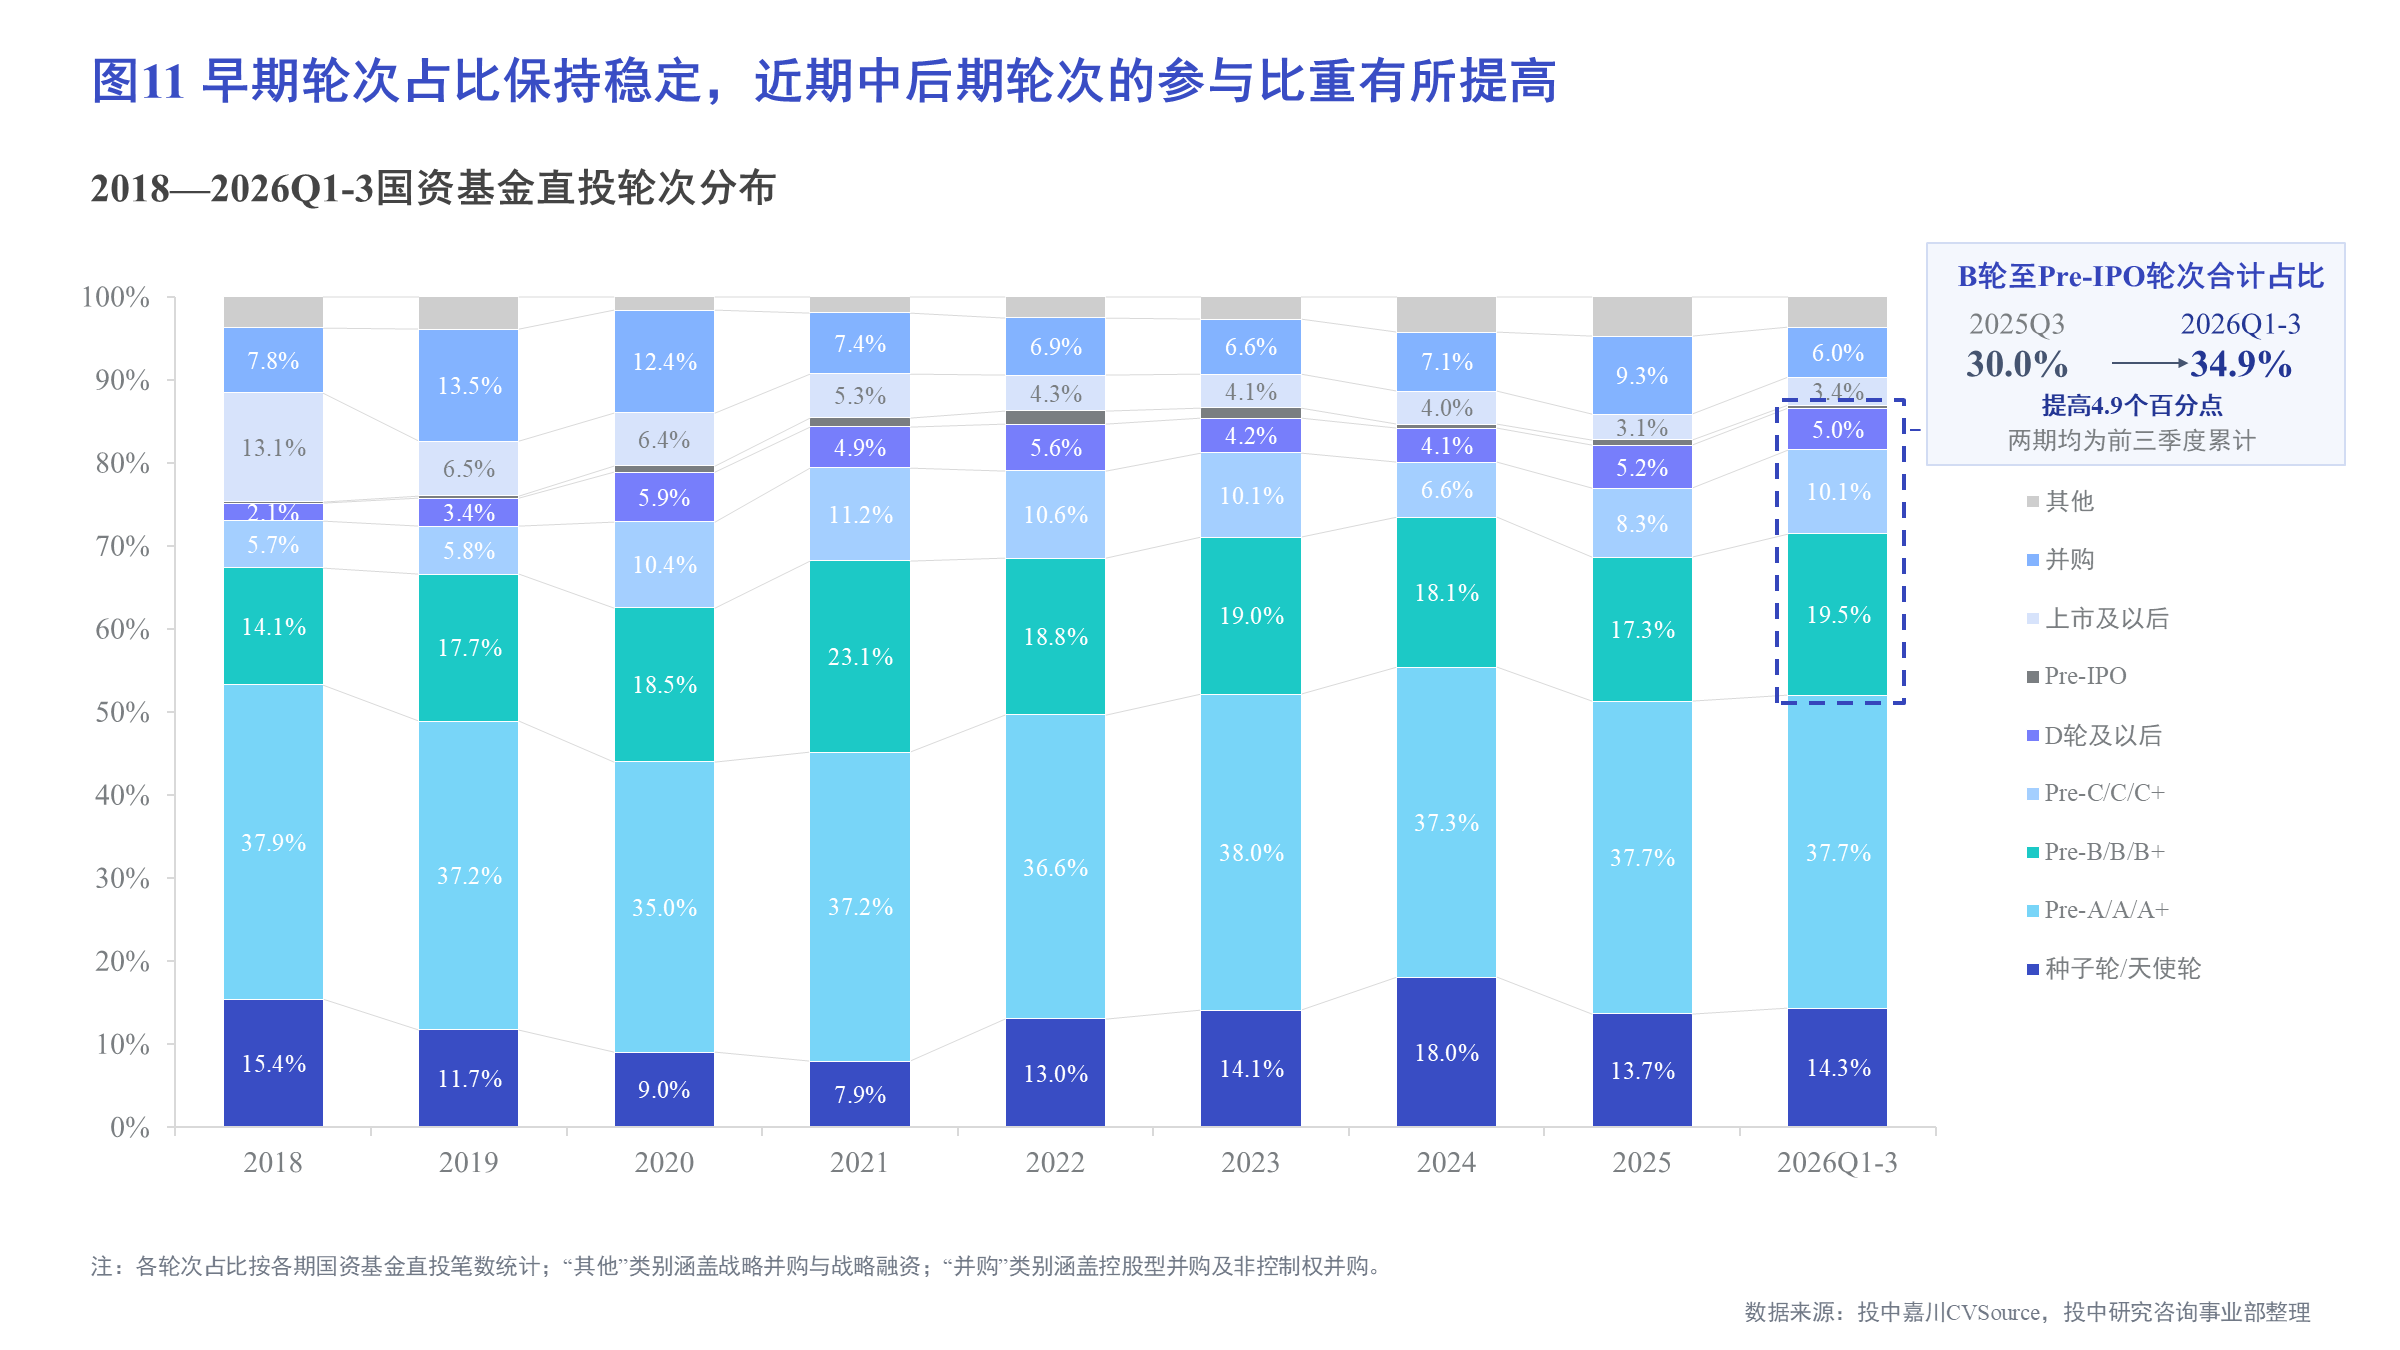
从投资阶段看,2026年前三季度,早期轮次仍占直投笔数的52.0%,与上年同期基本持平。B轮至Pre-IPO轮次的合计占比则由上年同期的30.0%升至34.9%。
04.超7成投向省内子基金但北京是个例外
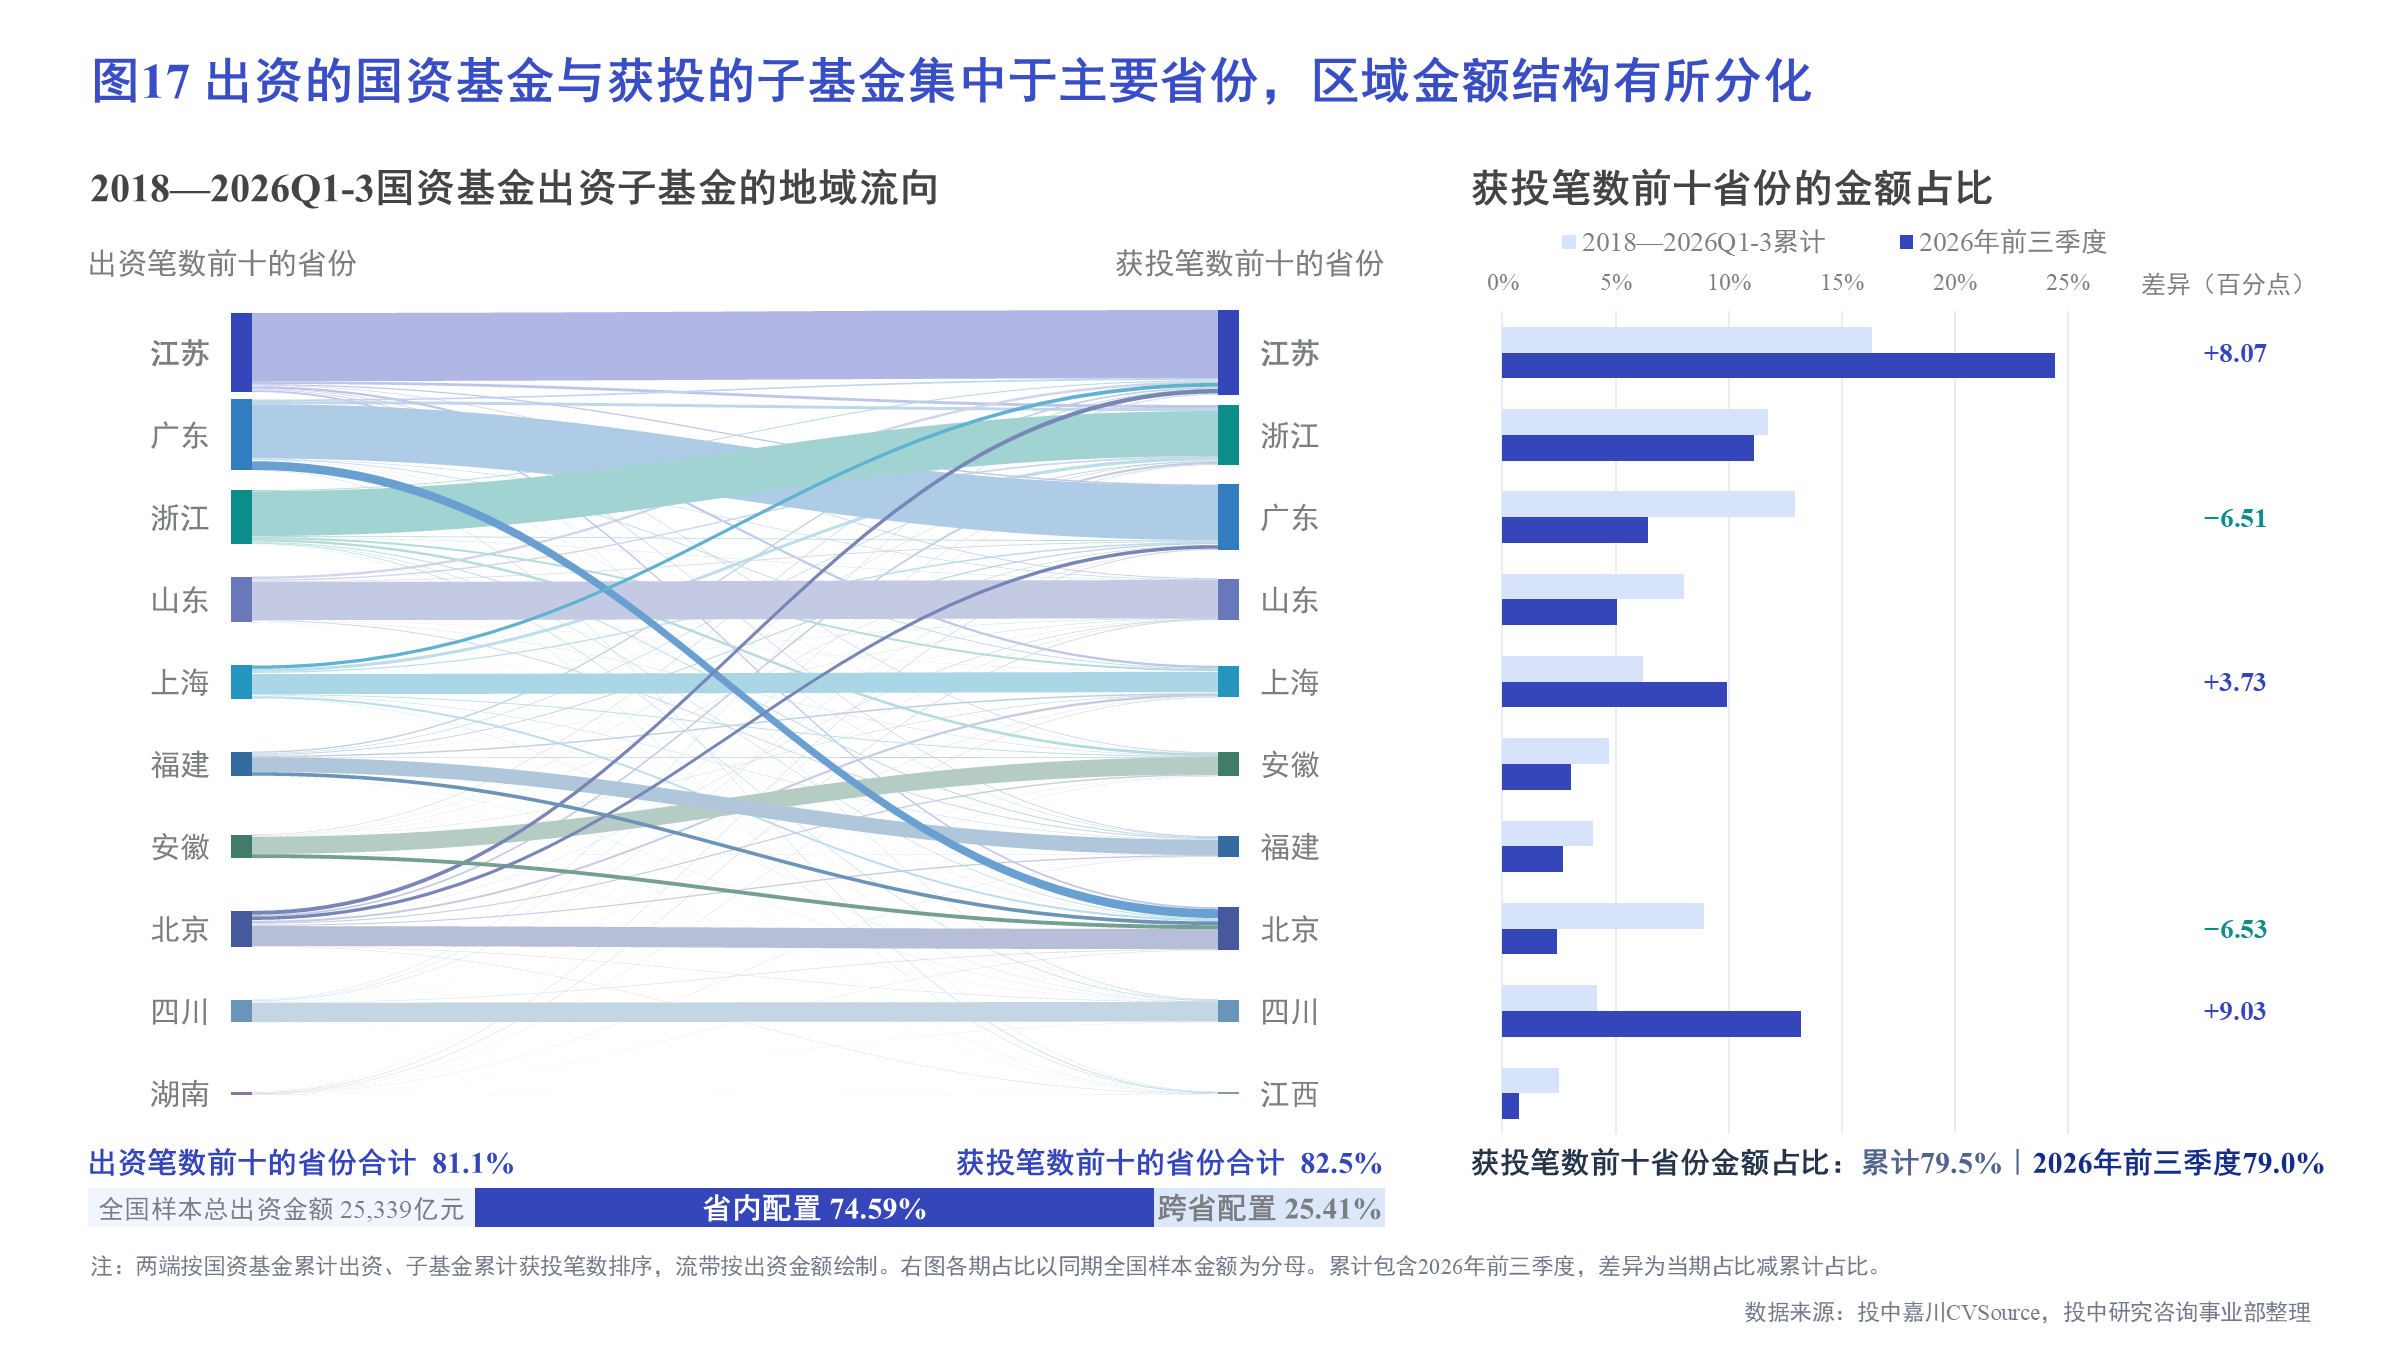
从地域分布看,国资基金对子基金的出资仍以省内布局为主。2018年至2026年第三季度末,国资基金对子基金的累计出资金额中,74.59%投向本省注册的基金,25.41%投向外省。其中,四川、江苏和山东的省内出资占比均超过八成,而北京有过半资金投向外省注册的子基金,这可能与部分在京央企基金面向全国布局、与外地国资平台合作设立子基金有关。
在非国资子基金管理人中,相比2018年,2025年,行业专精型管理人和企业风险投资机构(CVC)的获投金额占比分别提高5.9和9.1个百分点。
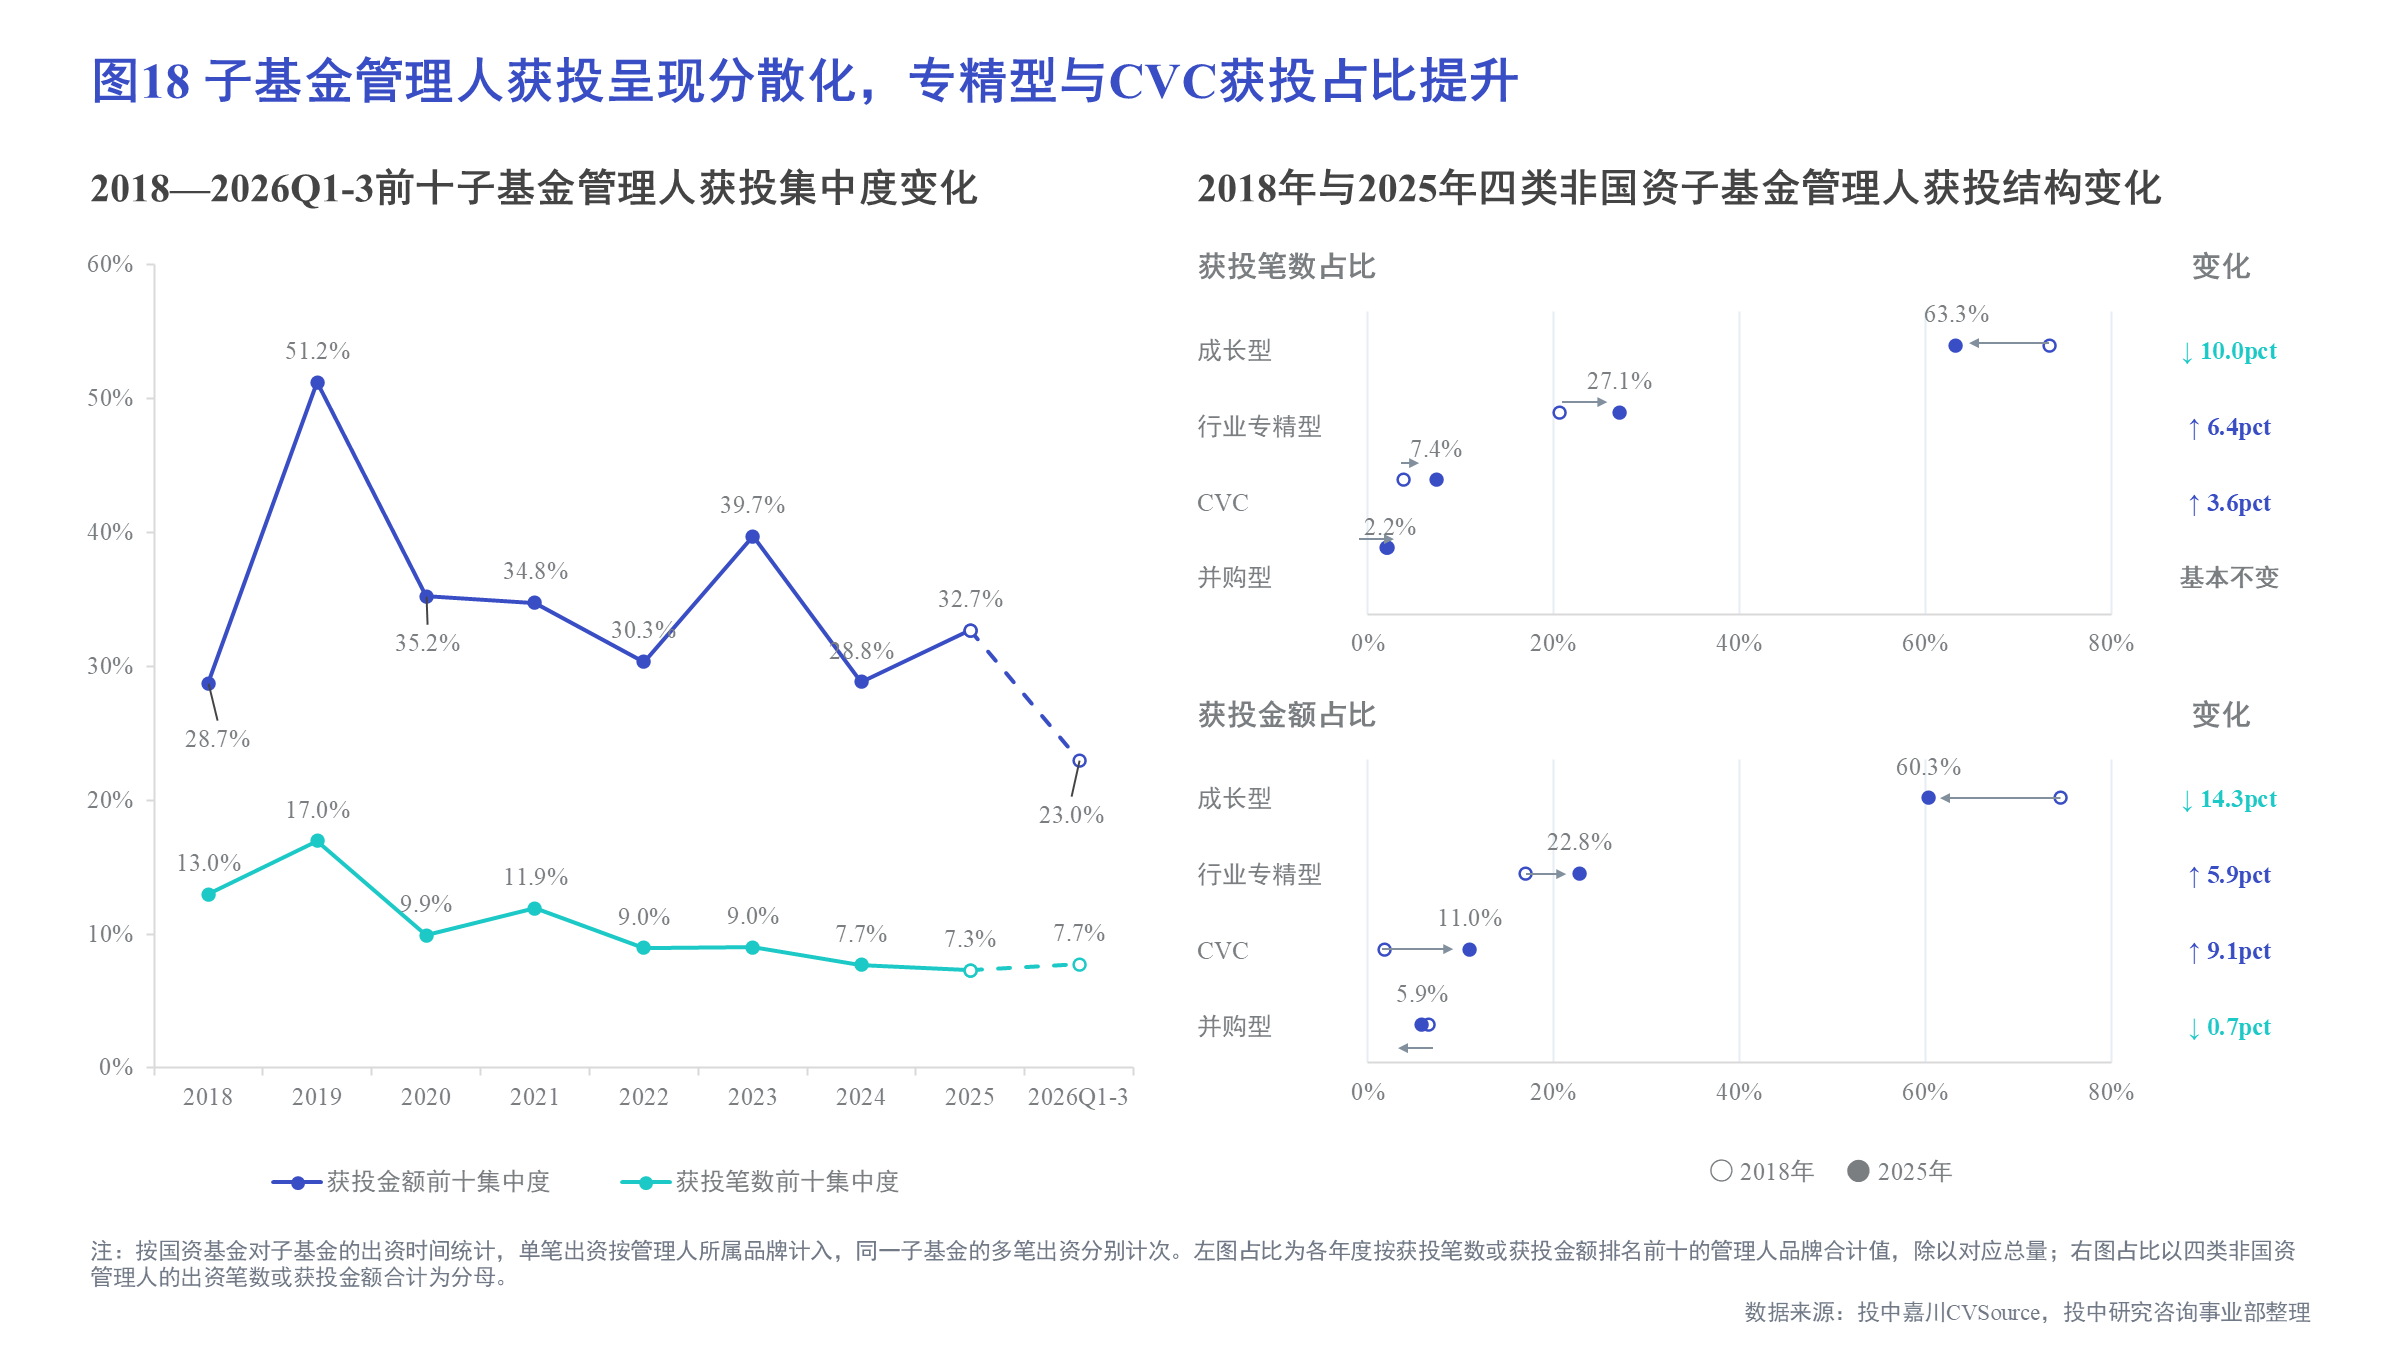
调研发现,部分机构在选择子基金管理人时,会综合考察其专业能力、项目储备和产业资源能否匹配当地产业需求及集团主业,并对合作表现较好的团队择优复投。与此同时,部分机构还借助合作子基金发掘直投项目,或与产业方联合投资,将管理人的行业专长延伸至项目筛选、产业对接和投后服务。
05.直投退出笔数创新高但更早年份退出比例仅三成
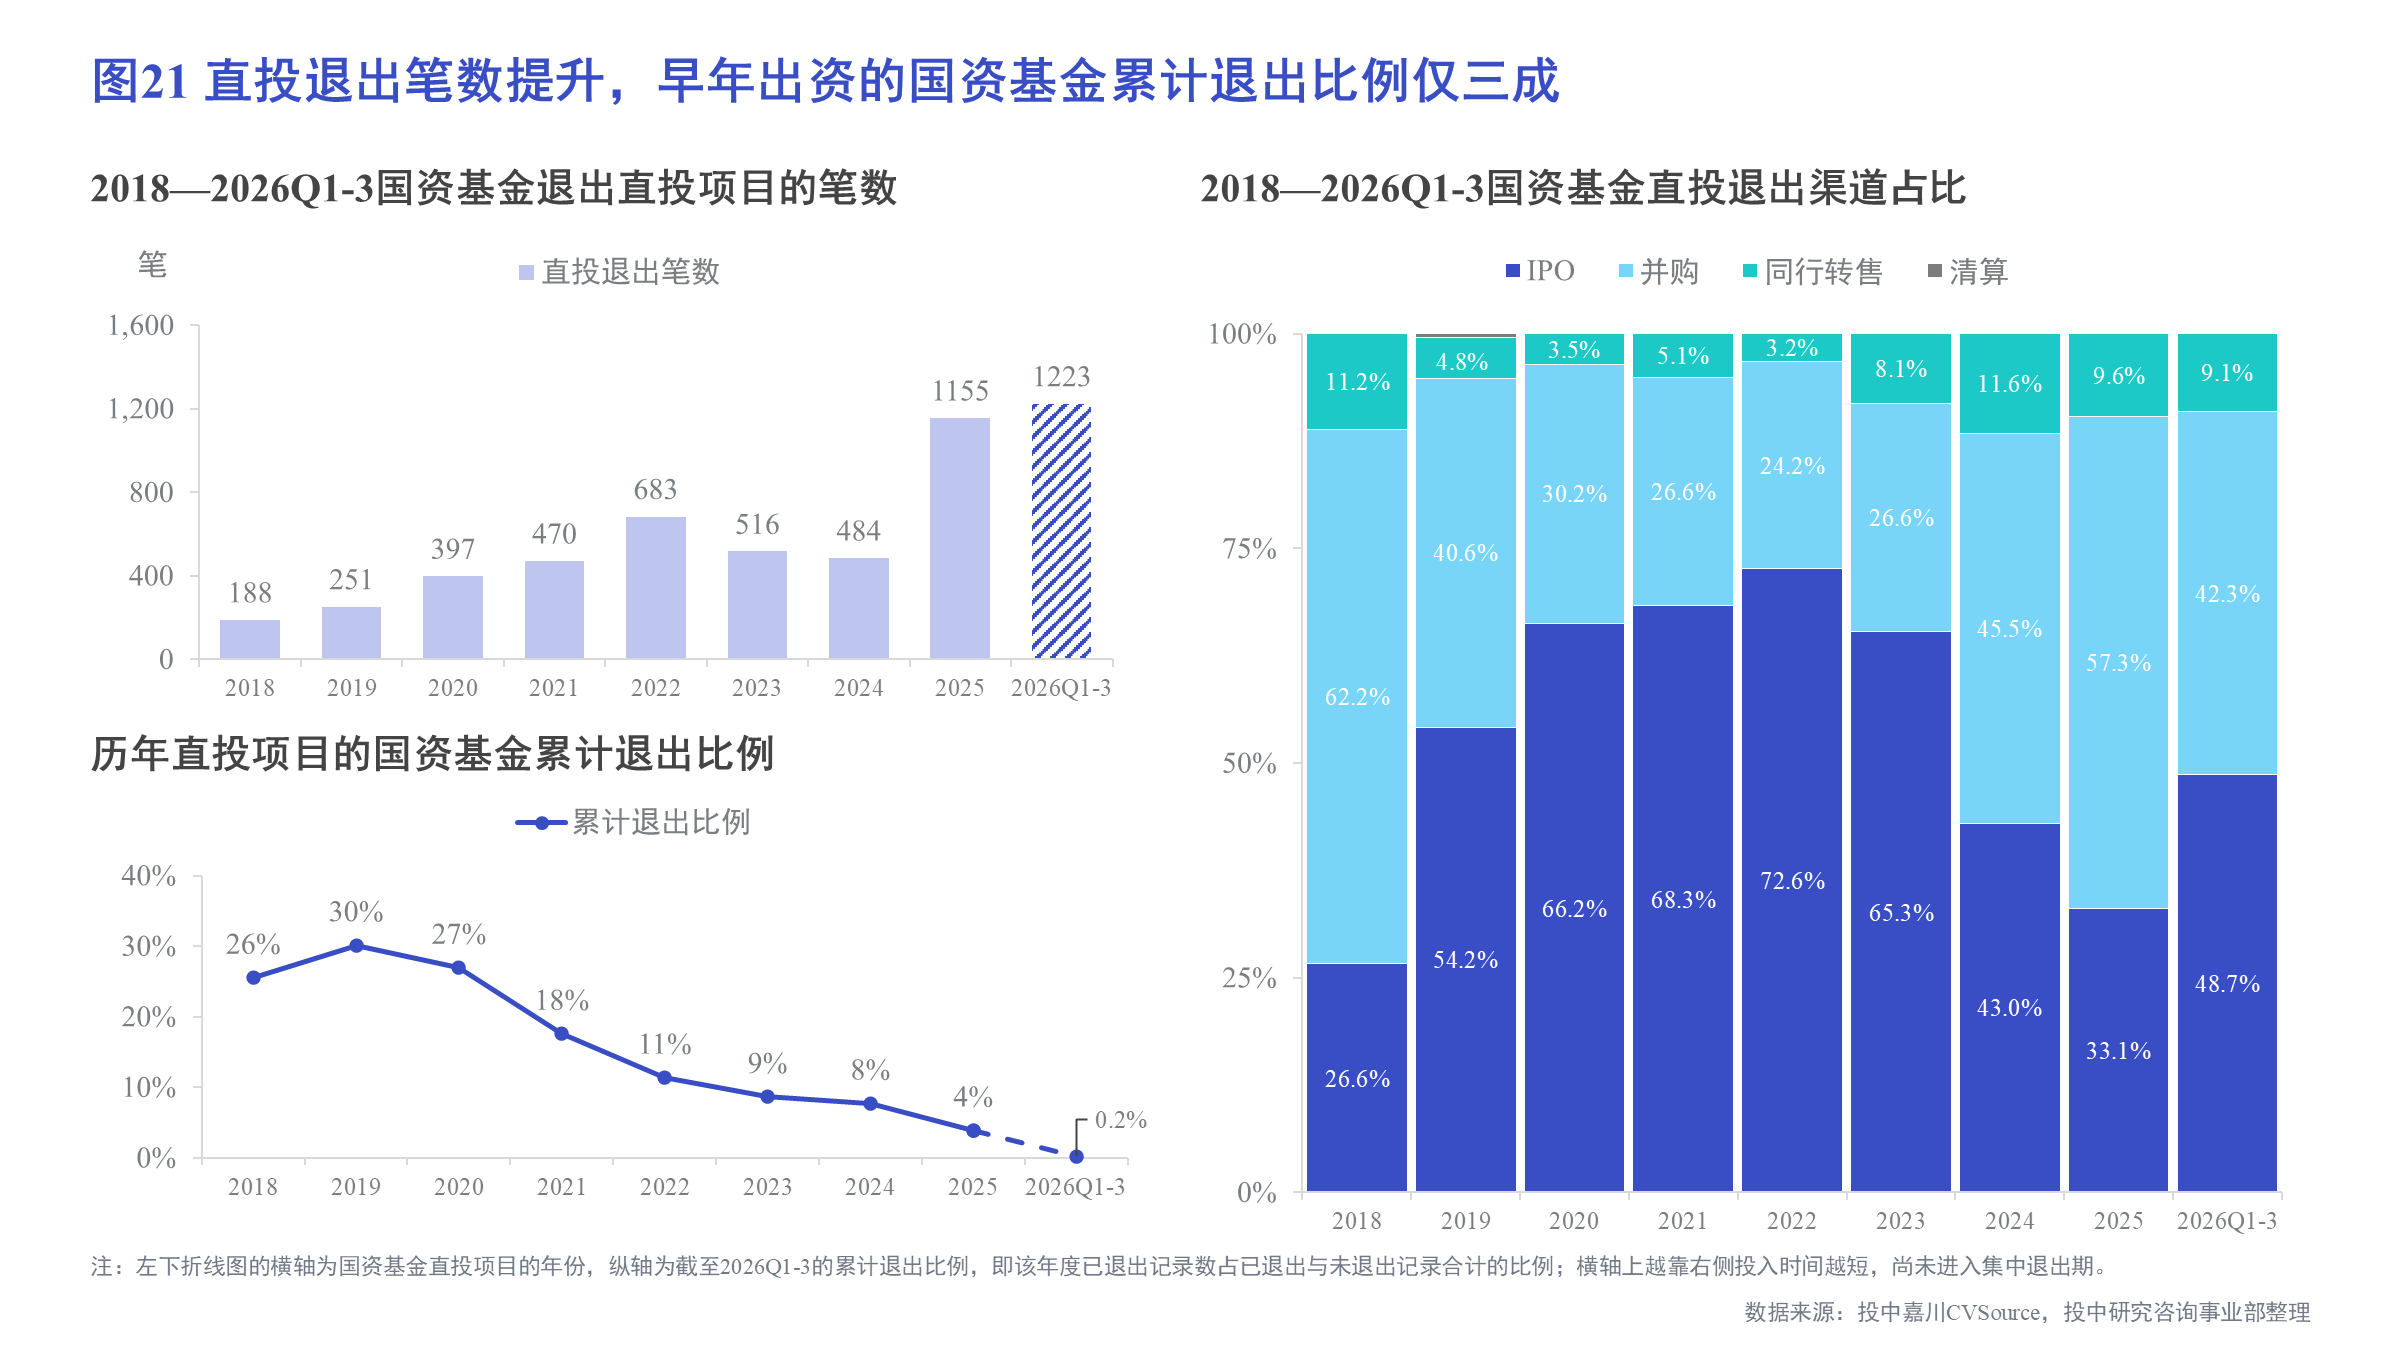
2026年前三季度,国资基金直投项目退出1,223笔,已超过2025年全年的1,155笔,主要退出渠道仍为IPO和并购。截至2026年第三季度末,按投资年份分组,2018—2020年各年度的累计退出比例约为26%—30%。
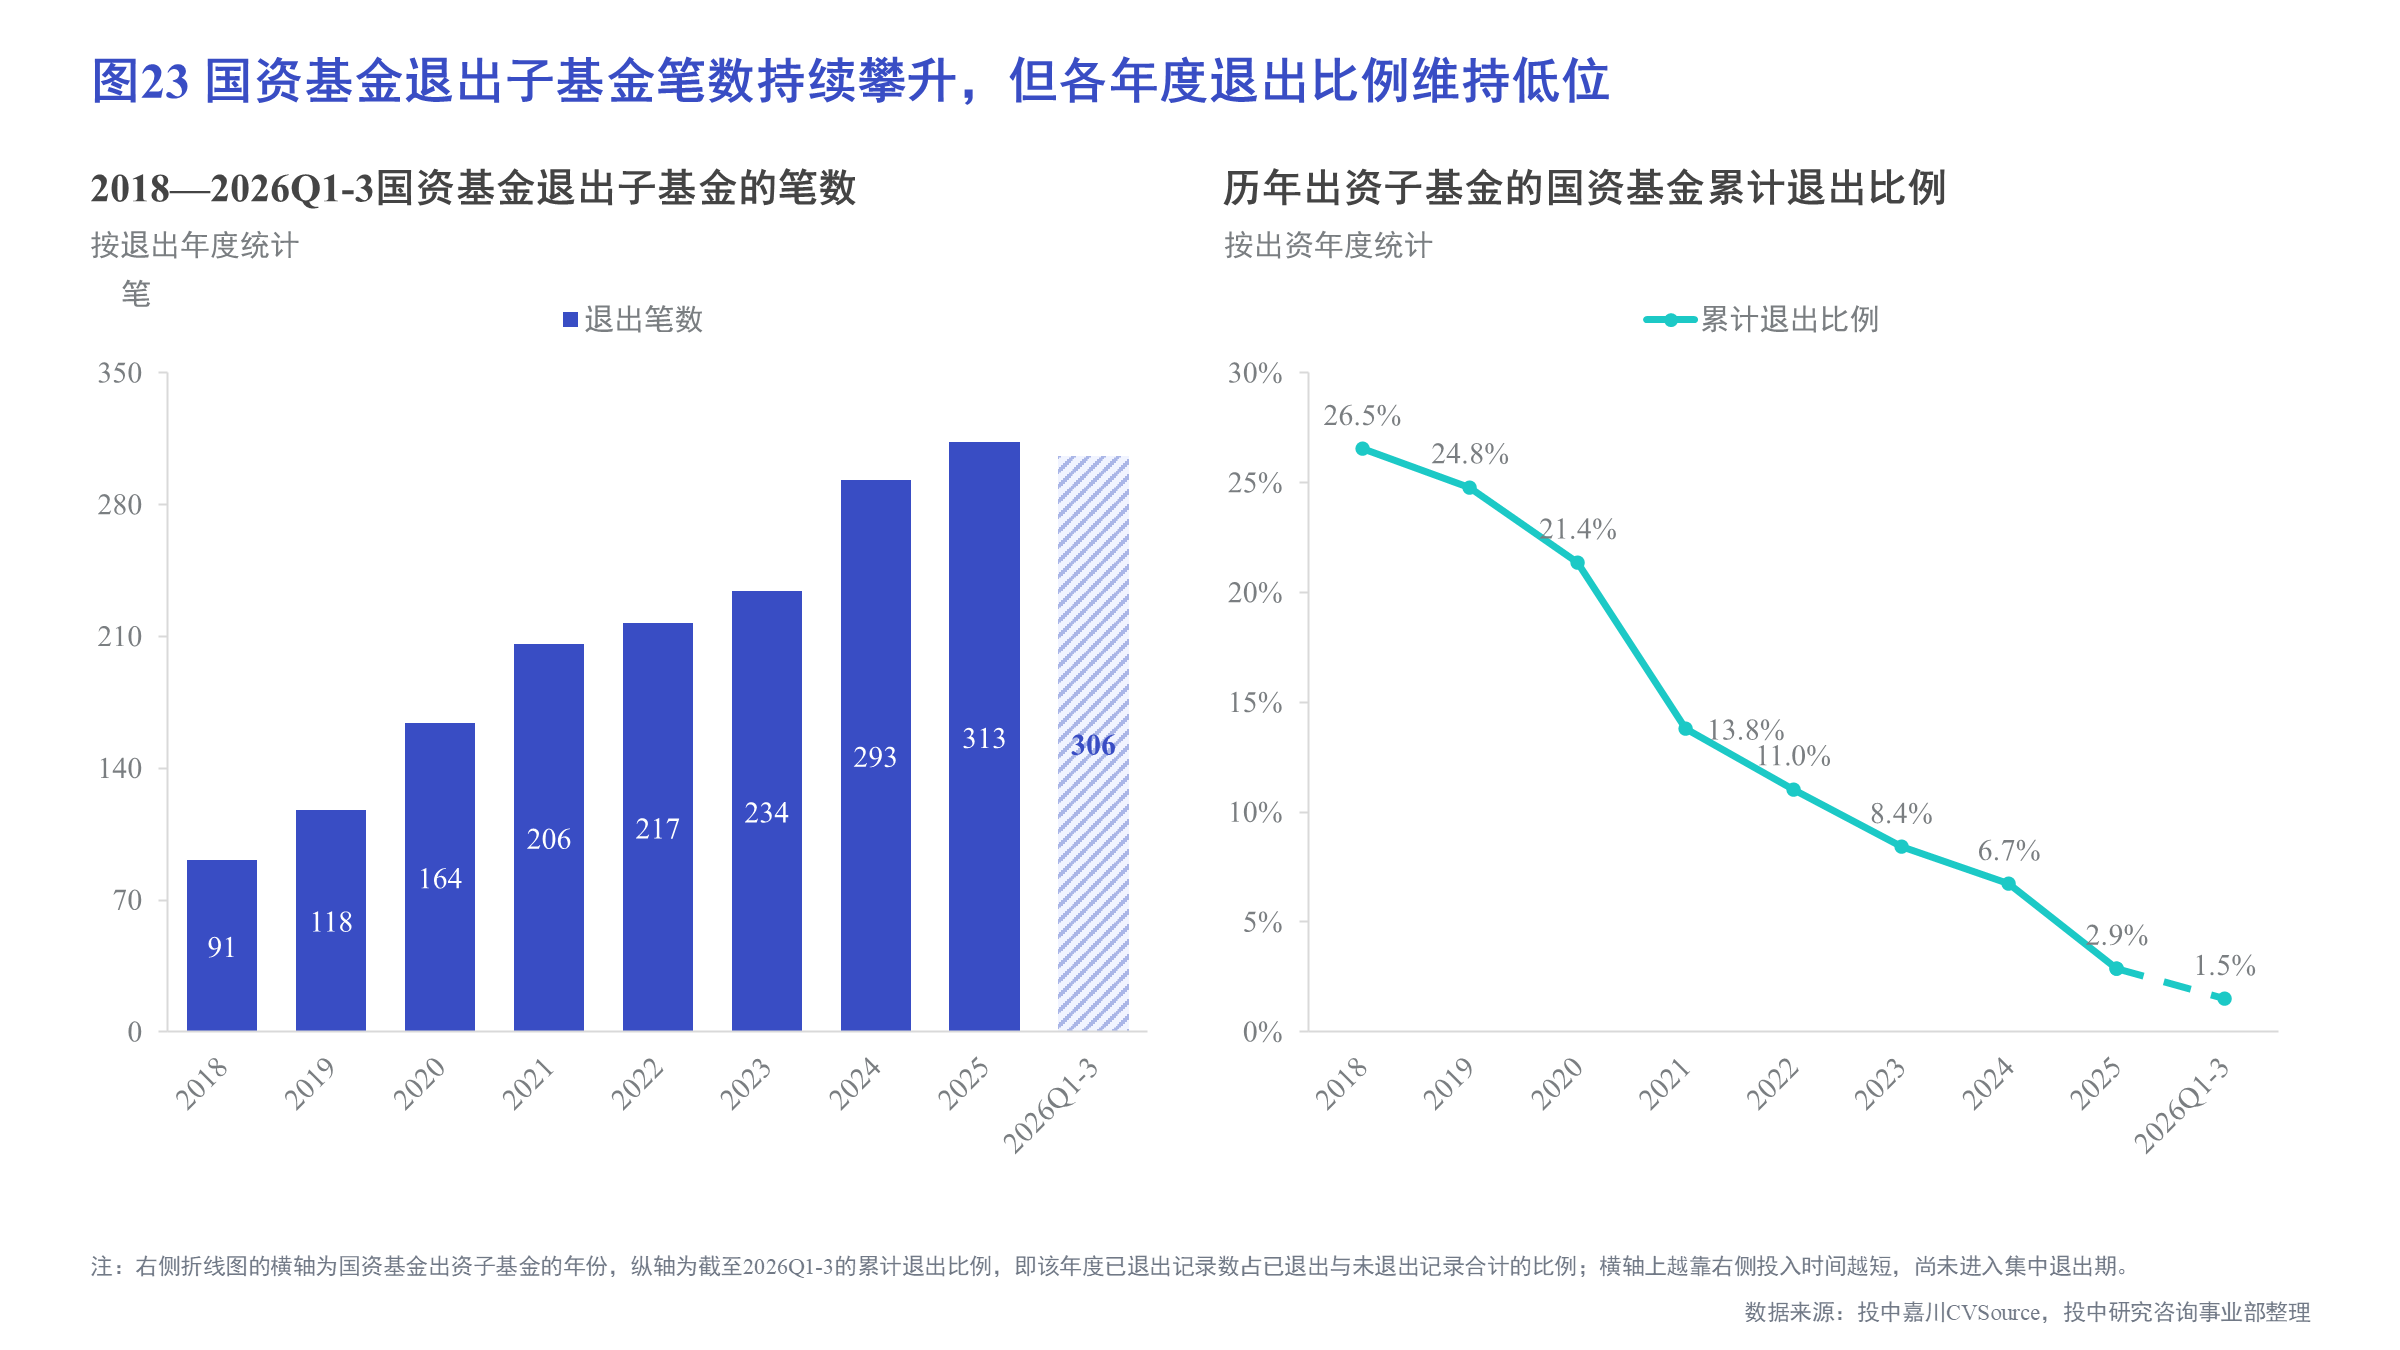
子基金方面,2026年前三季度国资基金退出子基金306笔,接近2025年全年的313笔。截至2026年第三季度末,按出资年份分组,2018年、2019年和2020年出资的国资基金累计退出比例分别为26.5%、24.8%和21.4%。
除IPO和并购等传统退出渠道外,部分机构也开始通过转让存量基金份额或底层企业股权,拓宽存量资产的退出渠道。
06.登记前先研判会商:核查出资主体、资金来源、基金属性和管理人
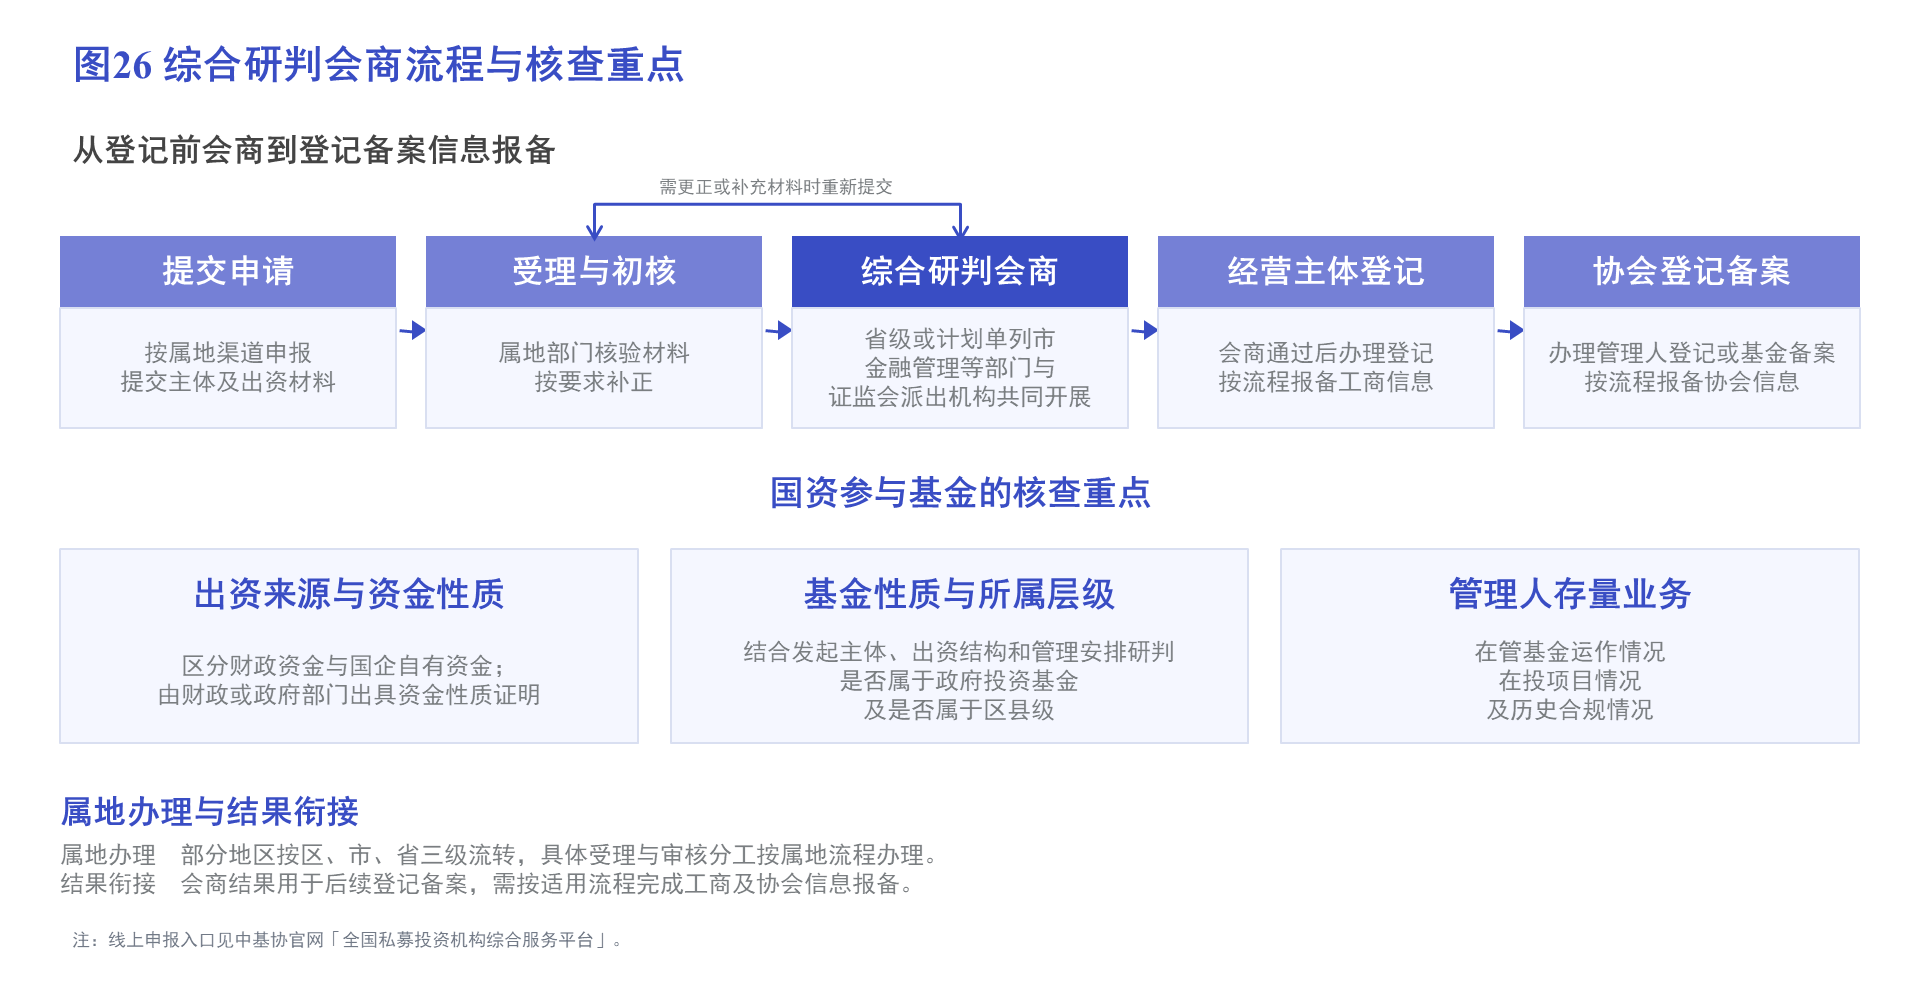
国办54号文明确,拟办理私募基金登记备案的机构,应当在通过综合研判会商后申请经营主体登记。
调研显示,对于有国资参与的拟设基金,综合研判会商通常重点核实出资主体、资金来源、基金属性及管理人情况,并结合基金发起主体、管理人所属监管体系和具体管理安排,判断基金属性及所属层级。同时,也会了解管理人存量基金的运行情况、在投项目及历史合规情况。
在具体办理过程中,涉及区县出资时,部分会商还会要求财政部门或其他相关政府部门出具书面说明,明确资金来源于财政资金还是国企自有资金;涉及基金层级认定时,也可能要求有关部门说明拟设基金是否属于区县级政府投资基金。
展望未来,国资基金将在高质量发展过程中进一步发挥长期资本优势,在支持科技成果转化、培育新兴产业等方面探索更多有效路径。
更多数据、调研发现与研究分析,敬请阅读《2026年国有资本创新发展研究报告》全文。
全部评论