国资LP退潮
2026年前三季度,国资性LP占比降至约52%,较2025年同期下降约10个百分点。
2022年,国资类平台、政府机构和引导基金三类国资性LP的合计出资额占全部LP出资额的比重首次超过一半。
2023—2025年,这一比例稳定在六成以上,国资性LP成为最主要的LP资金来源。
然而,2026年前三季度,国资性LP占比降至约52%,较2025年同期下降约10个百分点。
国资性LP占比为何明显回落?是市场总量扩张带来的被动稀释,还是国资性LP本身的出资额减少所致?如果是后者,减少主要来自哪些国资性LP,同期又有哪些非国资性LP的出资额在增长?
投中嘉川统计了今年前三季度,和2018年至2025年数据,从市场总量、LP结构、国资性LP内部构成以及非国资性LP的变化入手,拆解了国资性LP占比变化背后的直接原因。
我们发现,国资性LP出资占比逐步回落,根本原因不是被动稀释,而是认缴额绝对减少。与2025年同期相比,2026年前三季度国资性LP认缴额减少了2400多亿元。
同时,非国资LP认缴出资却增幅明显,同比净增2100多亿元,基本抵消了国资出资的下降。
一降一升,背后既有基金周期、国资直投等因素左右,也有IPO造富效应、企业盈利状况改善的影响。
如果说2023年“一级市场全面进入国资时代”,那么2026年国资回落,市场化LP正悄悄站回舞台中央。
01.市场总量:2025年大幅收缩 2026年前三季度与去年同期持平
2018—2024年,全部LP认缴额由3.33万亿元增至3.80万亿元,累计增长13.9%。其间虽有升有降,但年度同比变动幅度均未超过10%,整体在3.3万亿元至4.0万亿元之间波动。
2025年,这一相对平稳的状态被打破。全年认缴额降至2.58万亿元,同比下降32.0%,不仅是自2018年以来最明显的年度收缩,还结束了全部LP认缴额连续七年保持在3万亿元以上的状态。
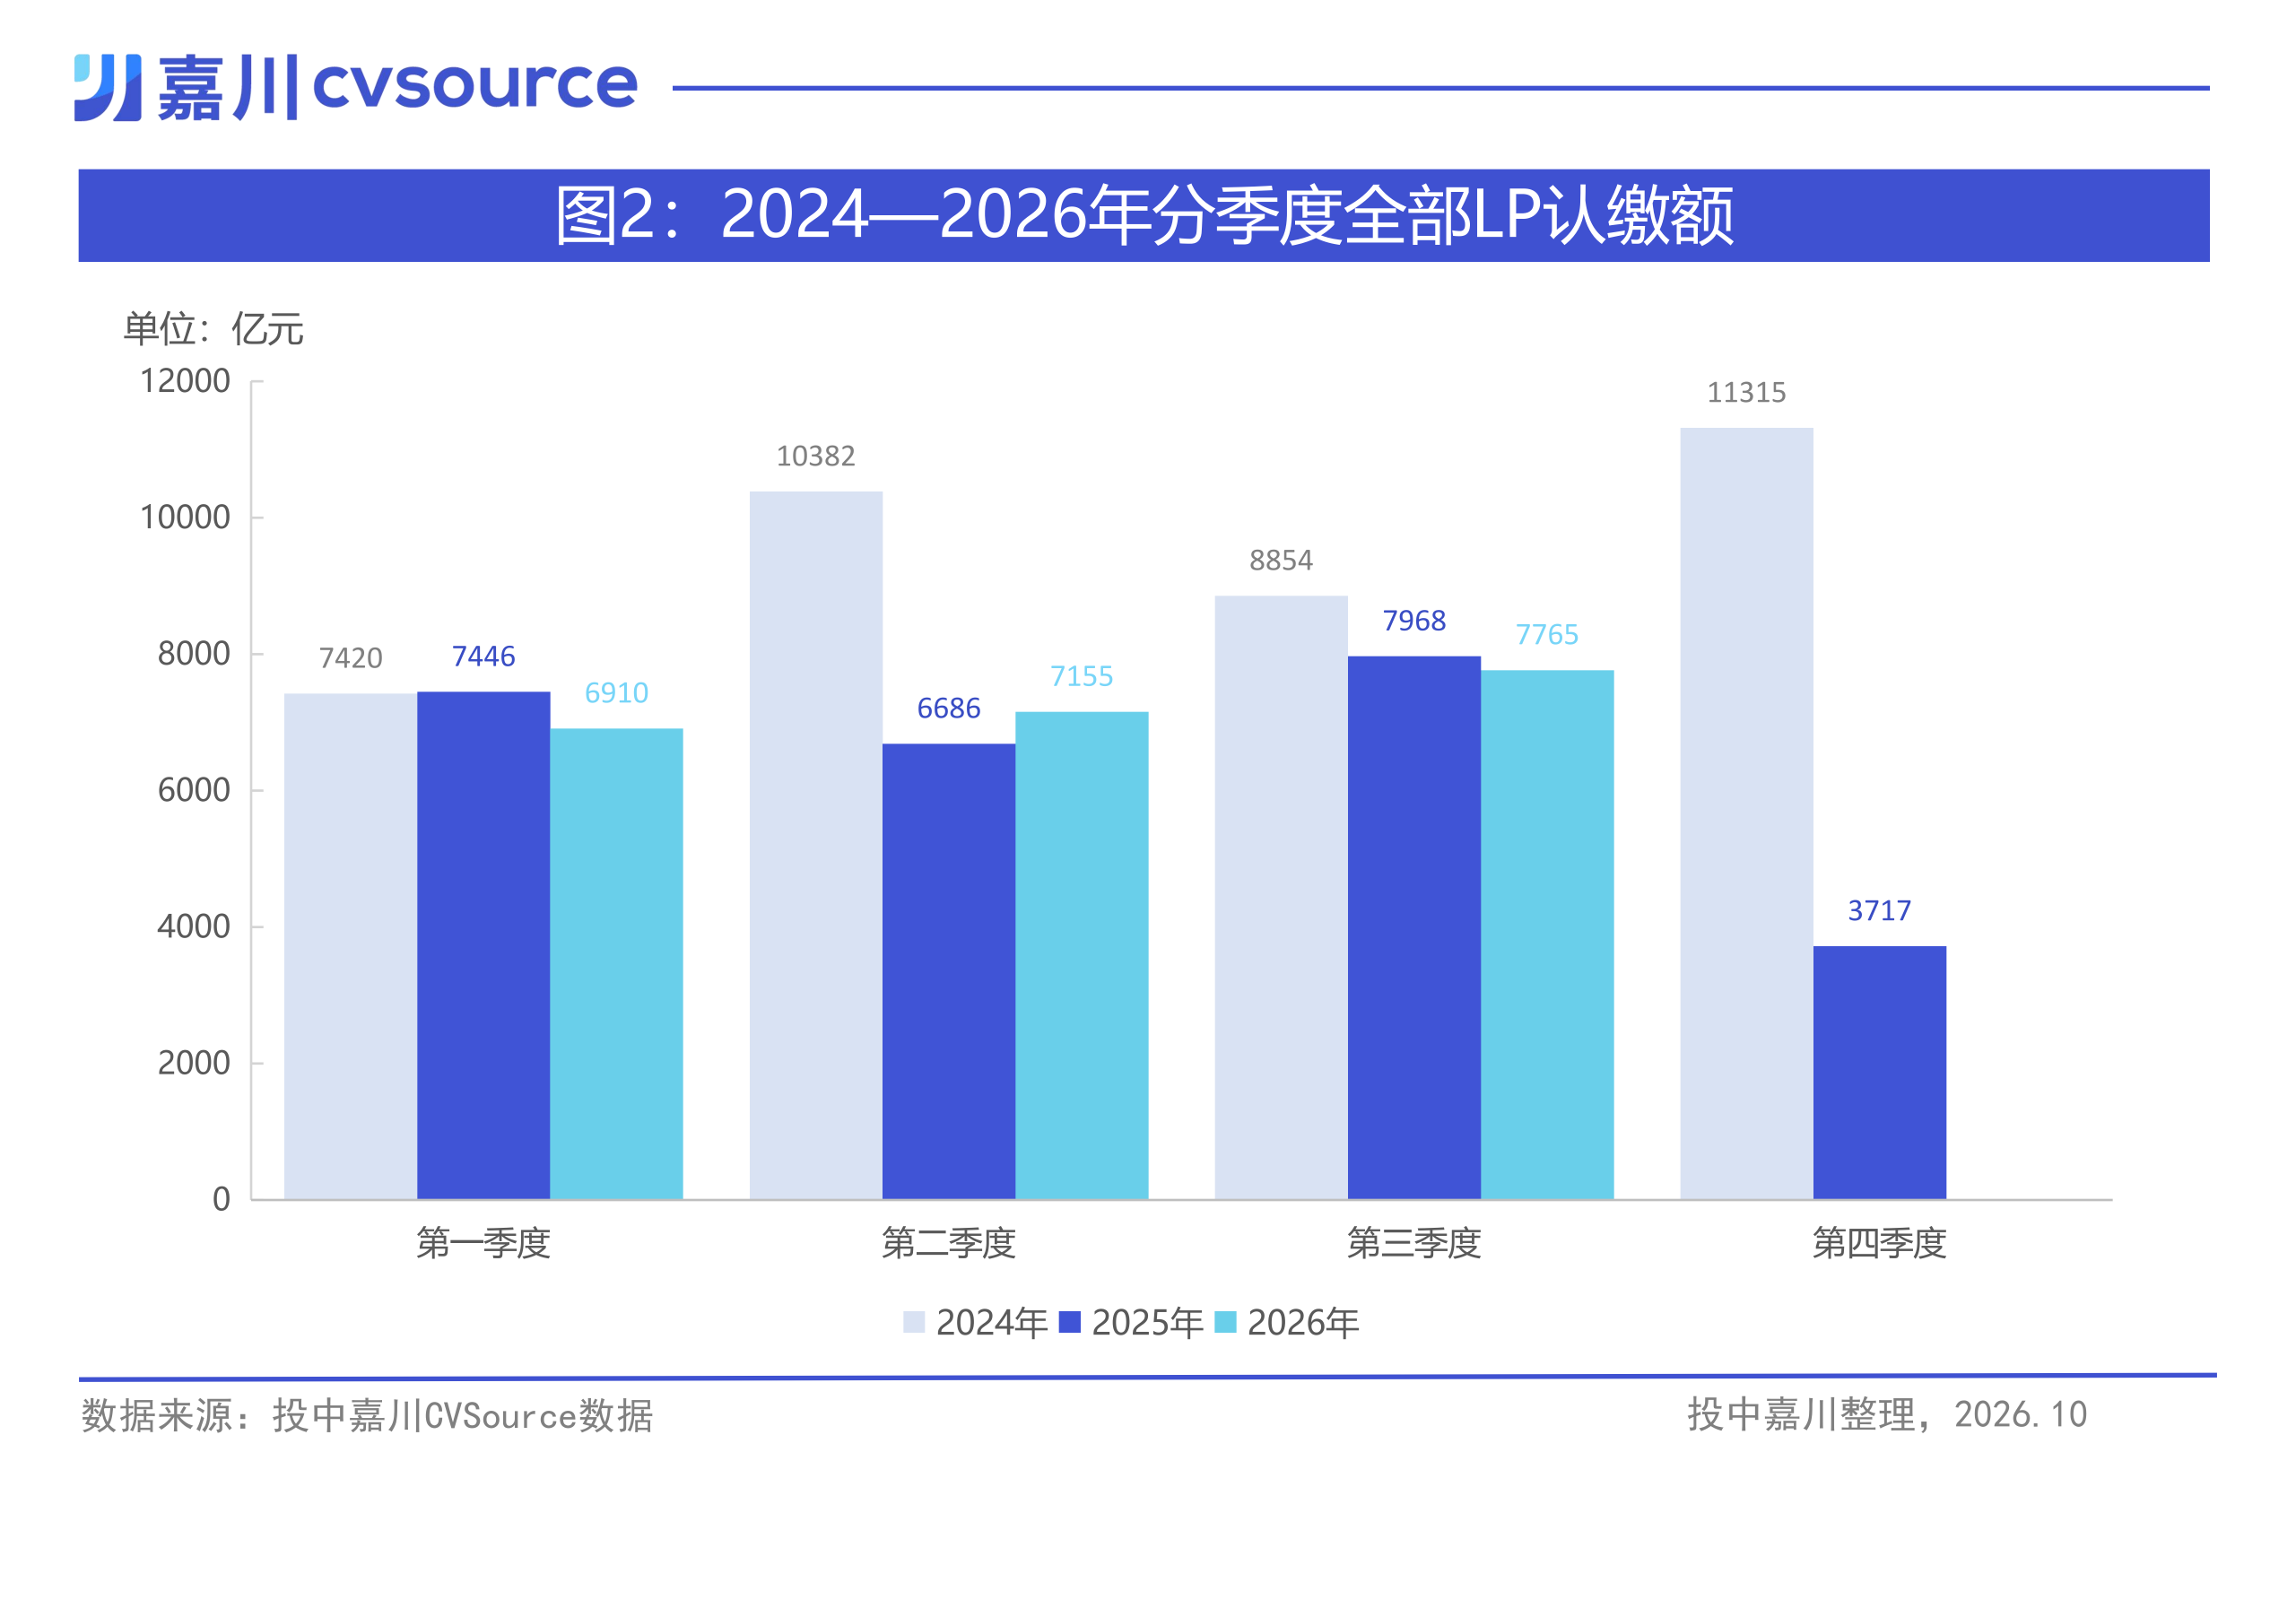
从季度分布看,收缩主要集中在第四季度:2025年全年认缴额减少1.22万亿元,其中第四季度减少7,598亿元,占62.5%;前三季度同比降幅为17.1%。
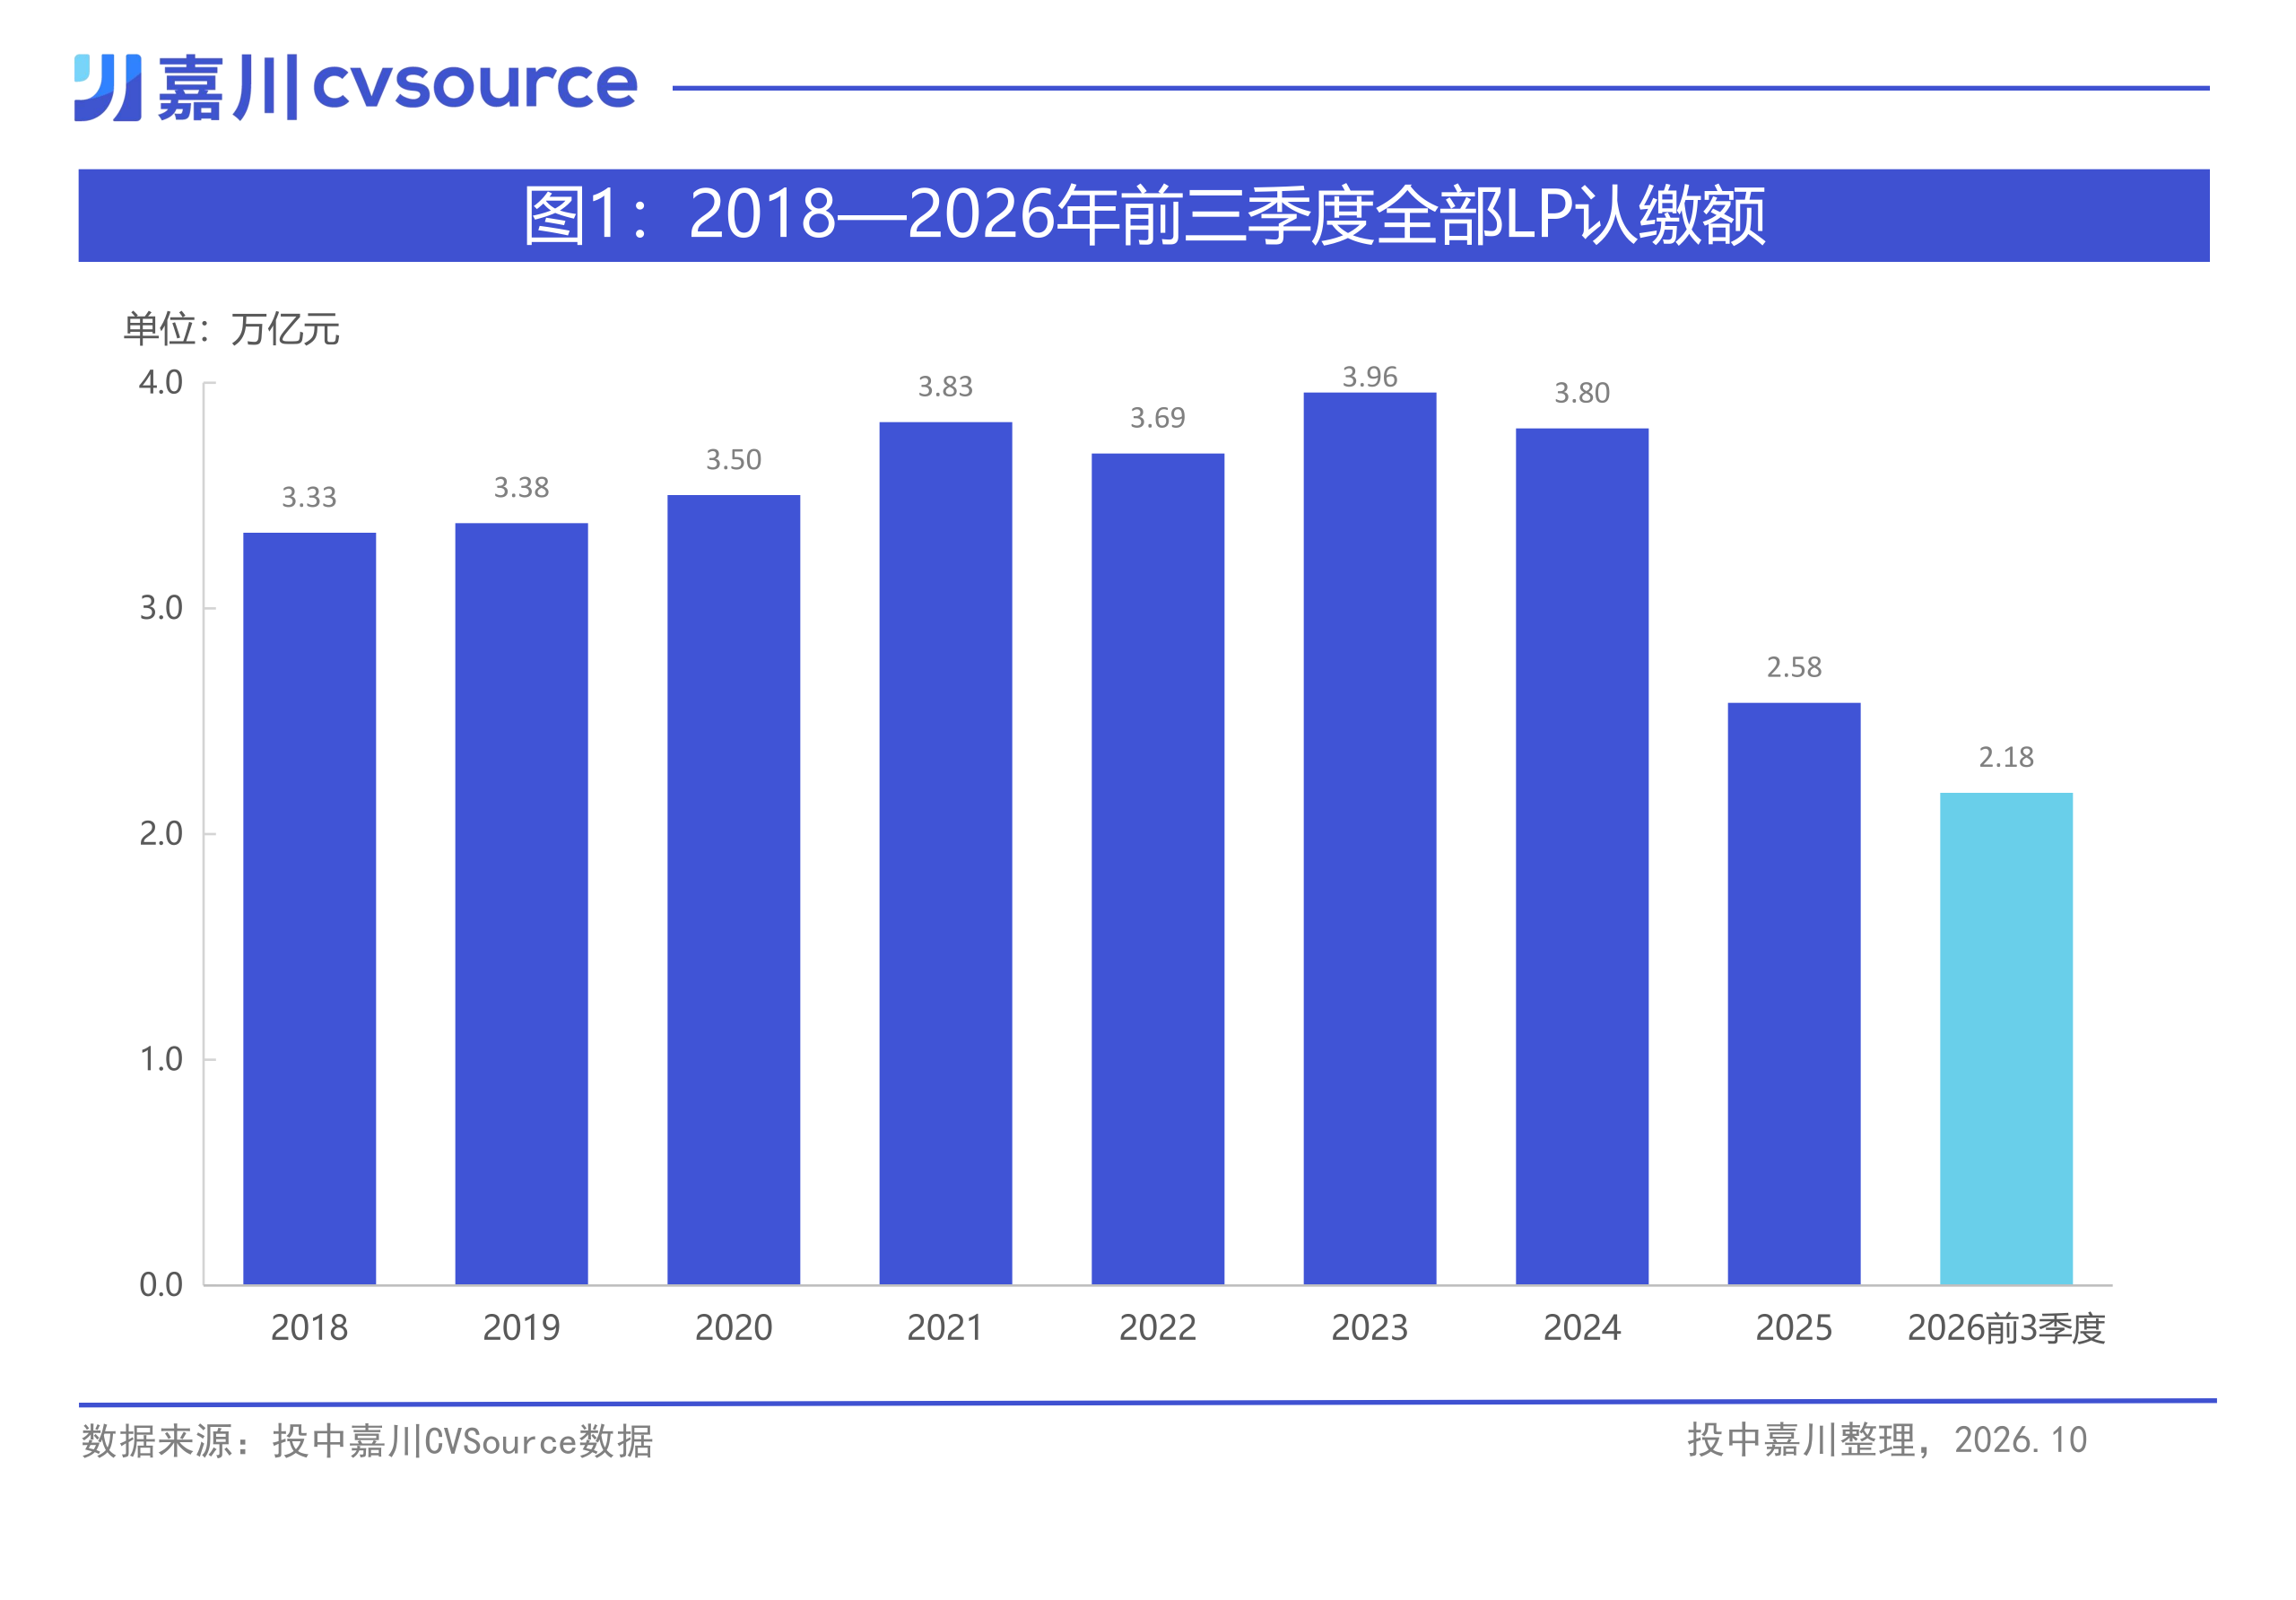
2026年前三季度,全部LP认缴额为2.18万亿元,较2025年同期的2.21万亿元下降1.2%,基本持平。分季度看,同比变化分别为−7.2%、+7.0%和−2.5%。若第四季度认缴额超过3,987.49亿元,2026年全年规模将超过2025年;若要重新回到3万亿元以上,第四季度则需达到8,169.78亿元。
从历史数据看,2018—2024年的第四季度认缴额均超过8,800亿元,但2025年第四季度仅为3,717.49亿元。因此,2026年全年能否超过2025年全年重回3万亿元以上,取决于第四季度的基金设立与出资情况。
02.LP结构:国资性LP份额先升后降 企业投资者和专业投资机构份额回升
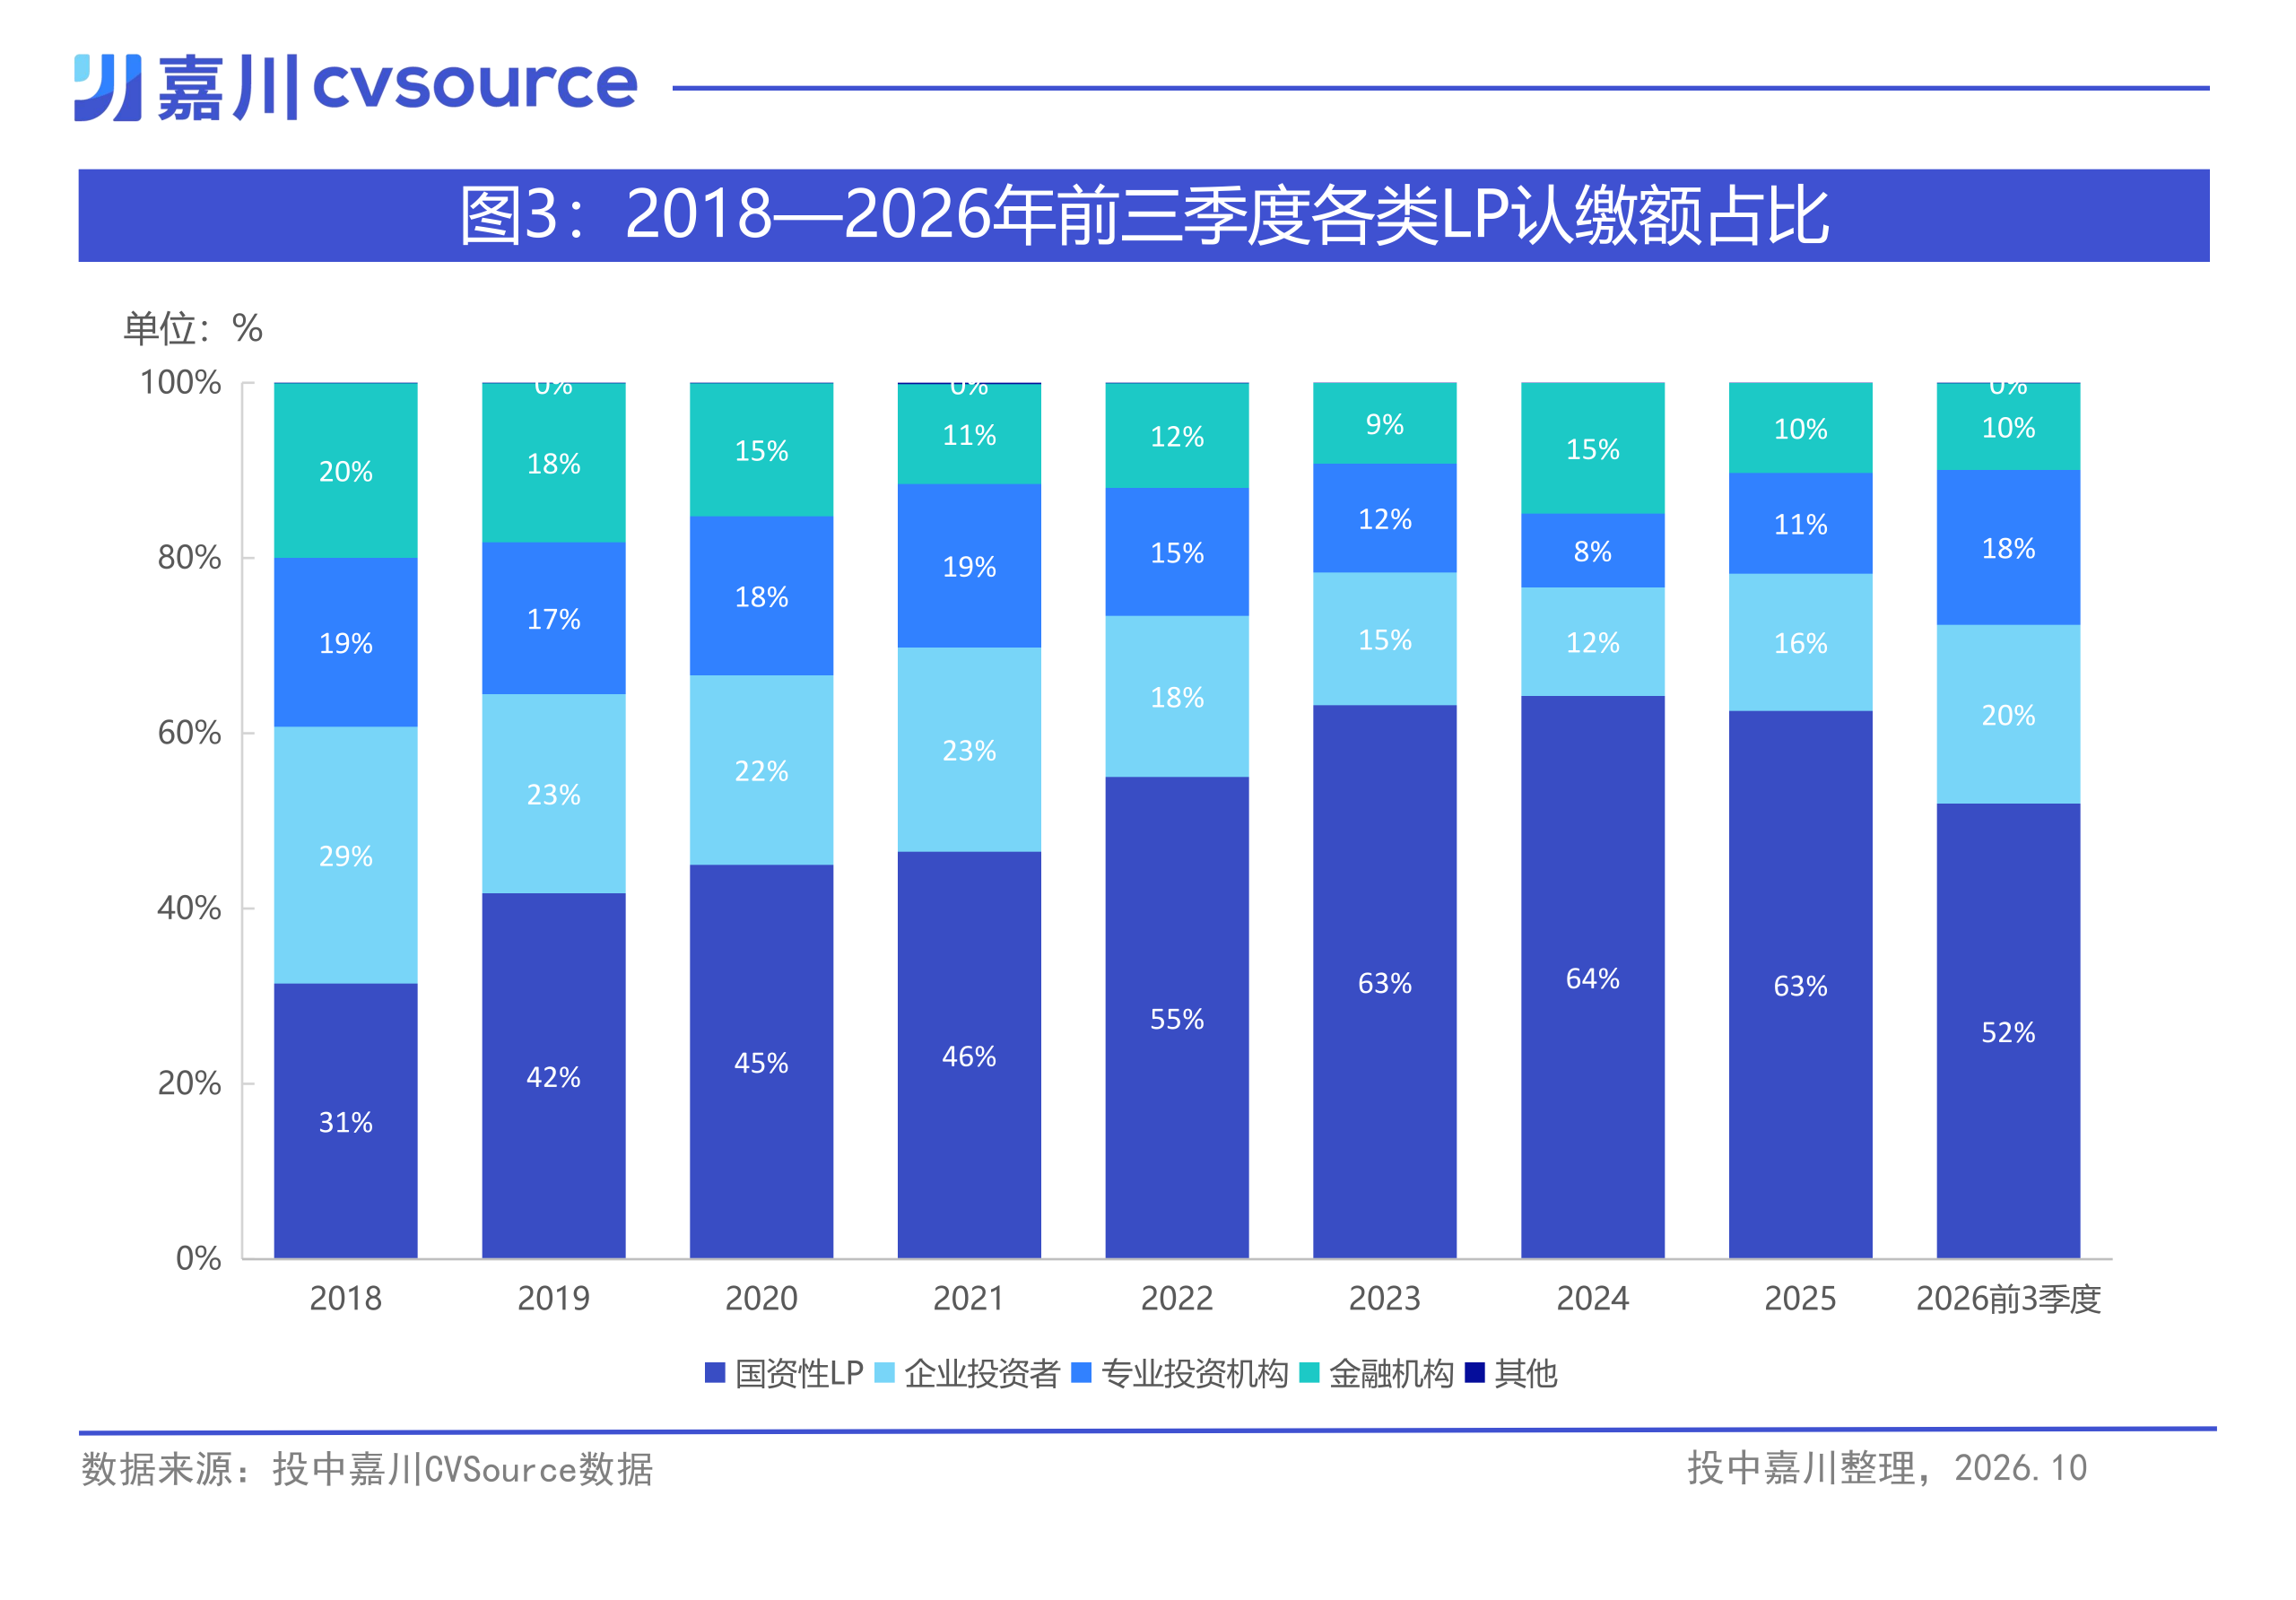
2018年,各类资金的分布相对均衡。国资性LP、企业投资者、专业投资机构(VC/PE投资机构和FOF)以及金融机构资金(险资、银行、信托、证券和资产管理公司)占全部LP认缴额的比重分别为31.44%、29.30%、19.28%和19.94%。
此后,LP结构逐渐向国资性LP集中。
2022年,国资性LP占比升至55.01%,首次超过一半;2023—2025年进一步稳定在62.57%-64.27%。与此同时,企业投资者和专业投资机构的份额总体下降,并在2024年降至谷底:企业投资者占比由2018年的29.30%降至12.39%,专业投资机构占比由19.28%降至8.40%。
2018-2024年LP结构最明显的结构变化,正是国资性LP份额持续扩大、其他主要资金类型的相对份额逐步收缩。
这一趋势在2025年已出现松动,2026年前三季度明显反转。
2025年全年,国资性LP占比由64.27%小幅回落至62.57%,企业投资者占比则由12.39%回升至15.65%。
2026年前三季度,国资性LP占比由2025年同期的62.32%降至51.97%,下降10.35个百分点;企业投资者占比由16.97%升至20.41%,专业投资机构占比由10.28%升至17.68%,分别上升3.44个和7.40个百分点;金融机构资金占比由10.41%小幅回落至9.89%;大学及基金会、家族基金等其他资金占比极低。
从更长的时间看,国资性LP与企业投资者始终是最主要的两类资金来源:2021-2025年,两者合计占全部LP认缴额的69.78%-78.35%,2026年前三季度为72.38%。两类资金的份额在部分年份呈反向变化。
03.占比下降归因:不是被动稀释 而是国资性LP认缴额绝对减少
这10.35个百分点的回落,既可能源于国资性LP认缴额本身的增减,也可能源于全部LP的扩张或收缩。从实际变化看,前者是主要原因。
与2025年同期相比,2026年前三季度国资性LP认缴额由1.38万亿元降至1.13万亿元,减少2,428亿元,降幅17.6%。全部LP认缴额则由2.21万亿元降至2.18万亿元,仅减少270亿元,降幅1.2%,基本持平。
若全部LP认缴额维持上年同期水平,仅国资性LP减少,就会使占其比下降约10.98个百分点;在此基础上,全部LP认缴额的小幅减少反而使占比回升约0.63个百分点。两者相抵,占比最终下降10.35个百分点。
可见,国资性LP占比下降,几乎全部来自国资自身出资减少,而不是市场扩张带来的稀释。
分季度看,结论相同。
2026年三个季度,国资性LP认缴额同比分别下降31.5%、5.8%和11.9%,而同期全部LP认缴额的变化分别为−7.2%、+7.0%和−2.5%,国资的降幅每个季度都明显更大。其中,第二季度的情况尤为典型:全部LP认缴额同比增长,国资性LP认缴额却在减少。
既然国资性LP占比下降的根源在于认缴额减少,那么接下来的问题是:减少主要来自哪类国资性LP?
04.国资性LP内部:国资类平台、引导基金双双大降
国资性LP过去几年的扩张,主要由国资类平台推动。所谓国资类平台,是指国有资本投资公司、国有资本运营公司等。比如上海国投,就是典型的国资类平台。
2018-2023年,三类国资性LP认缴额合计由1.05万亿元增至2.50万亿元的峰值,其中国资类平台由0.77万亿元增至1.93万亿元,贡献了约八成增量。引导基金同期由0.20万亿元增至0.44万亿元,但体量始终明显低于国资类平台;政府机构出资规模较小,年度波动相对明显。
2024年起,三类资金的走势开始分化。国资类平台认缴额在2024年下降9.3%,引导基金则仍增长36.5%,达到6,010亿元的峰值。2025年,两者均大幅收缩,全年分别下降33.2%和39.3%。
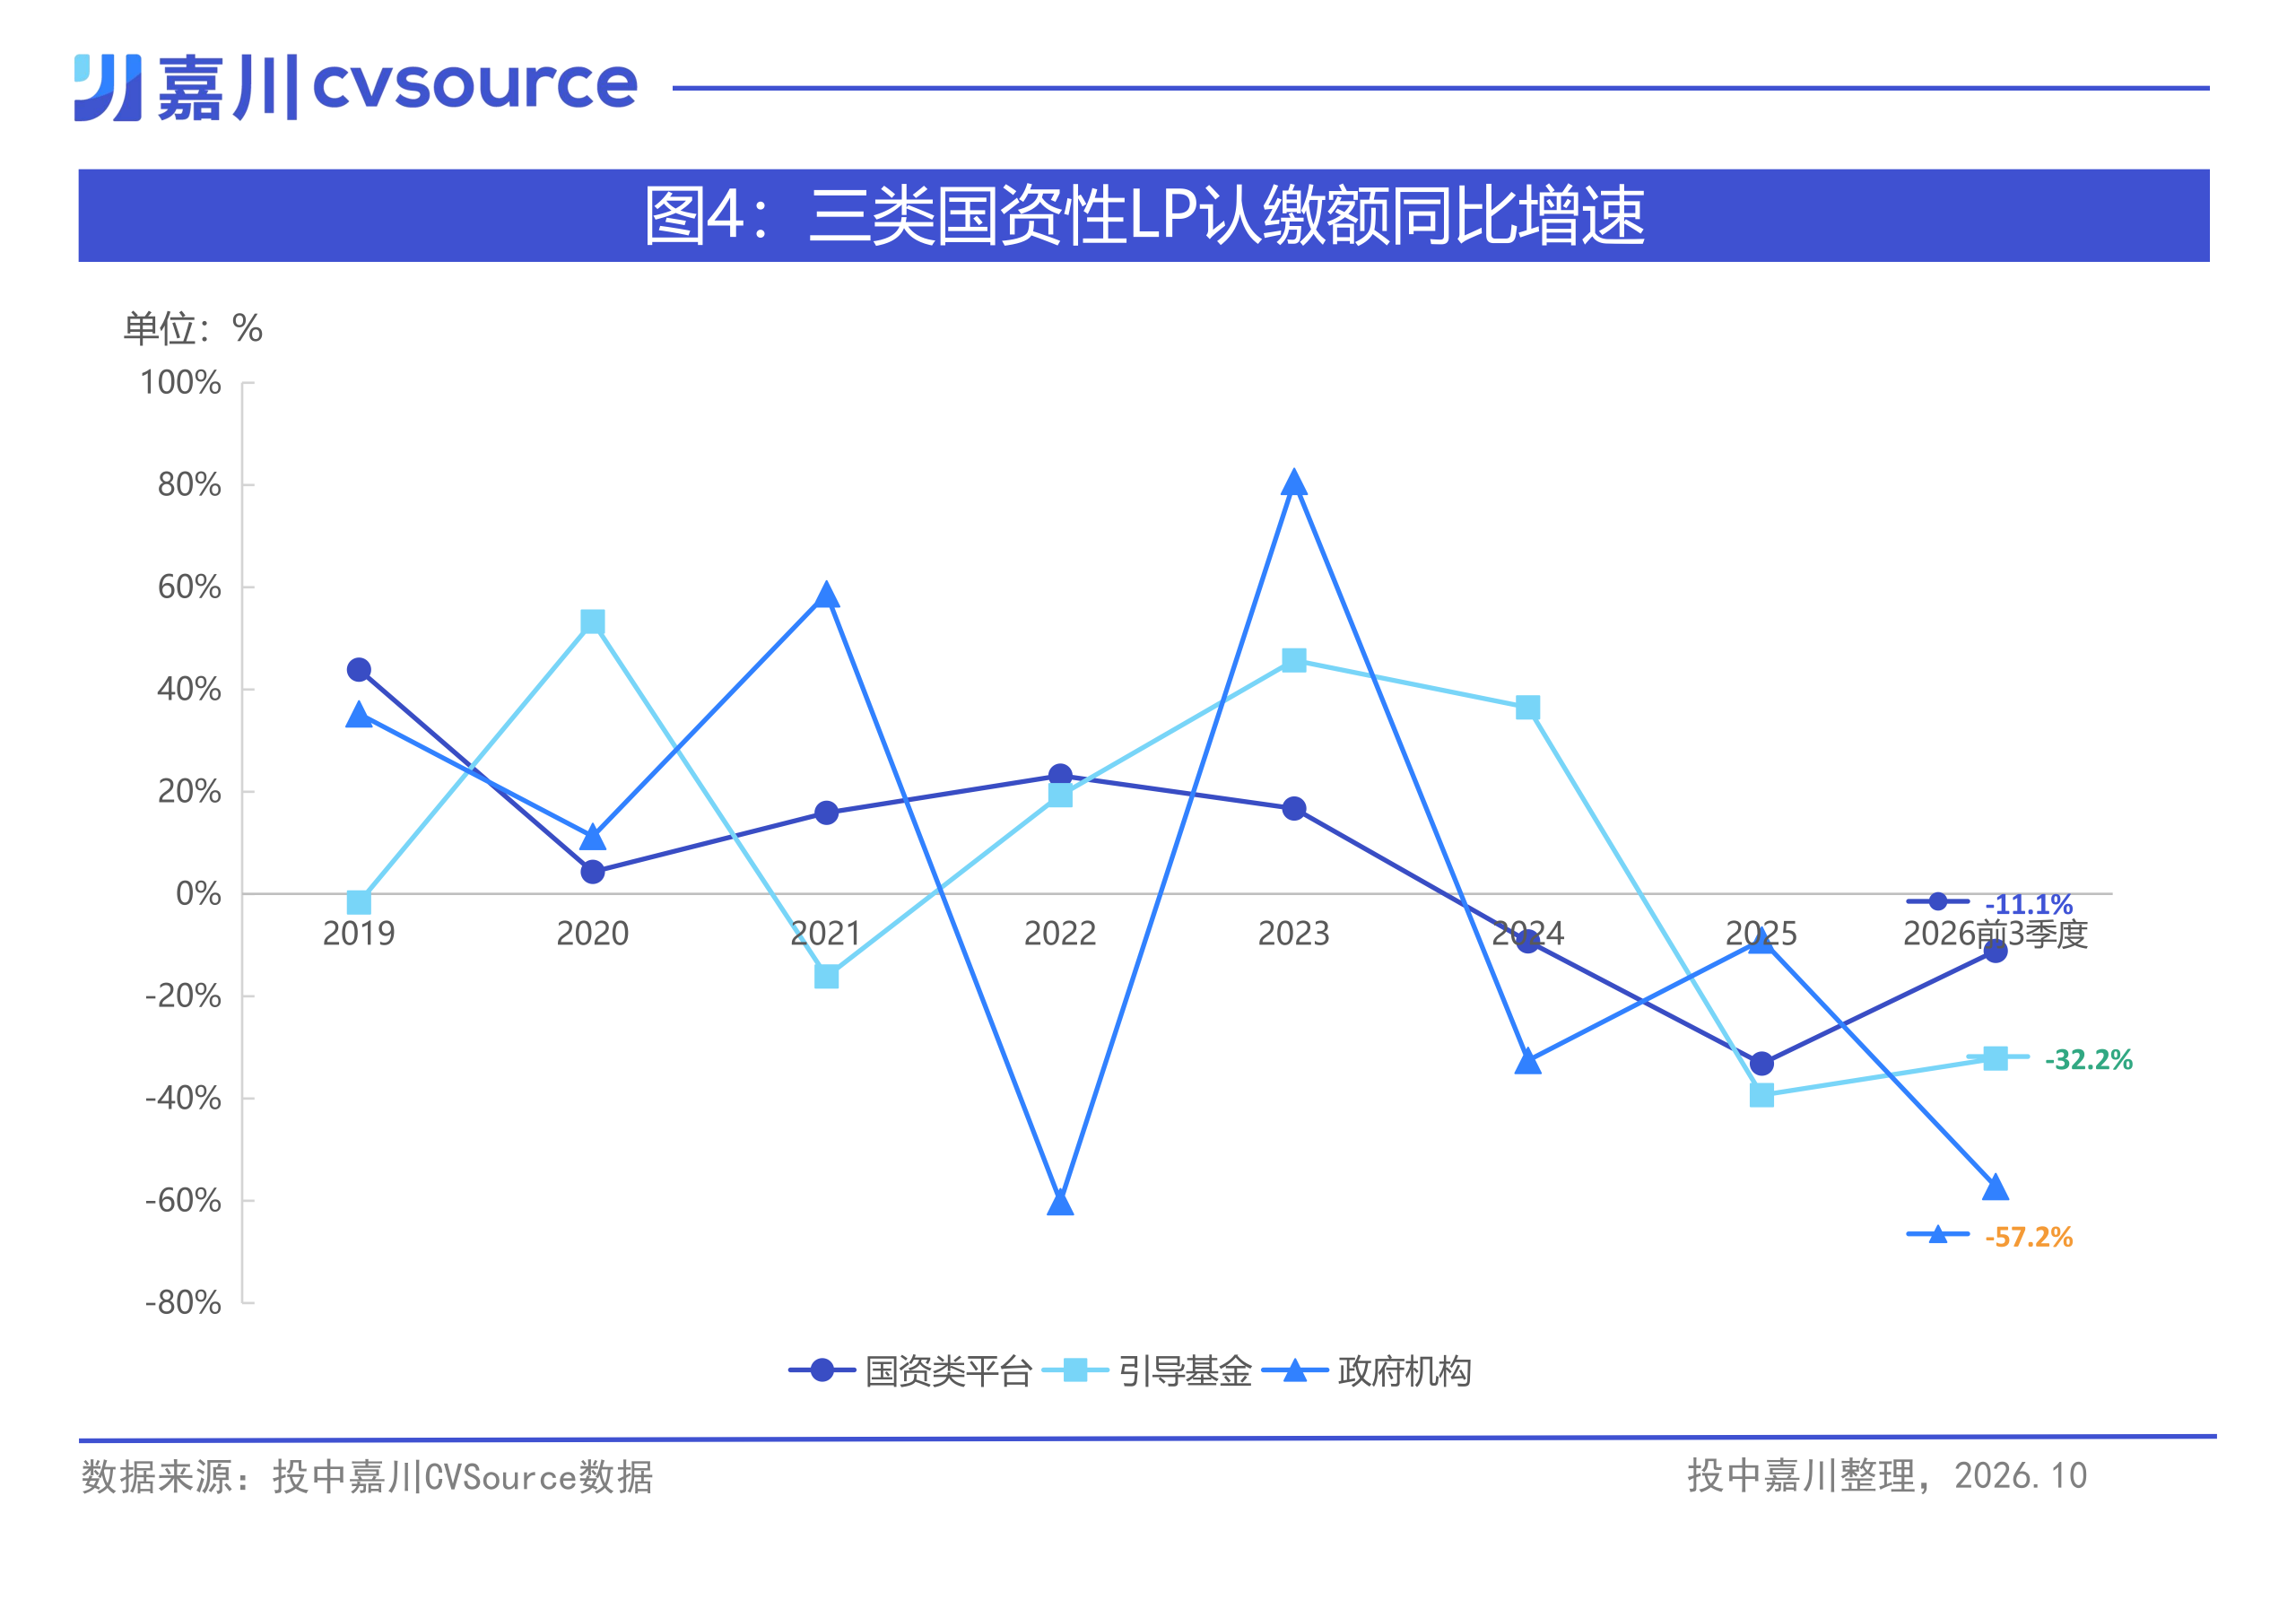
2026年前三季度,三类国资性LP认缴额均同比下降,合计由1.38万亿元降至1.13万亿元,降幅为17.63%。
其中,国资类平台减少1,111.98亿元,同比下降11.12%;引导基金减少1,084.33亿元,同比下降32.16%。两者分别贡献国资性LP总减少额的45.8%和44.7%,合计超过九成,是本轮国资性LP认缴额减少的主要来源。
政府机构同比下降57.21%,虽然降幅最大,但由于基数较小,对总减少额的贡献约为一成。
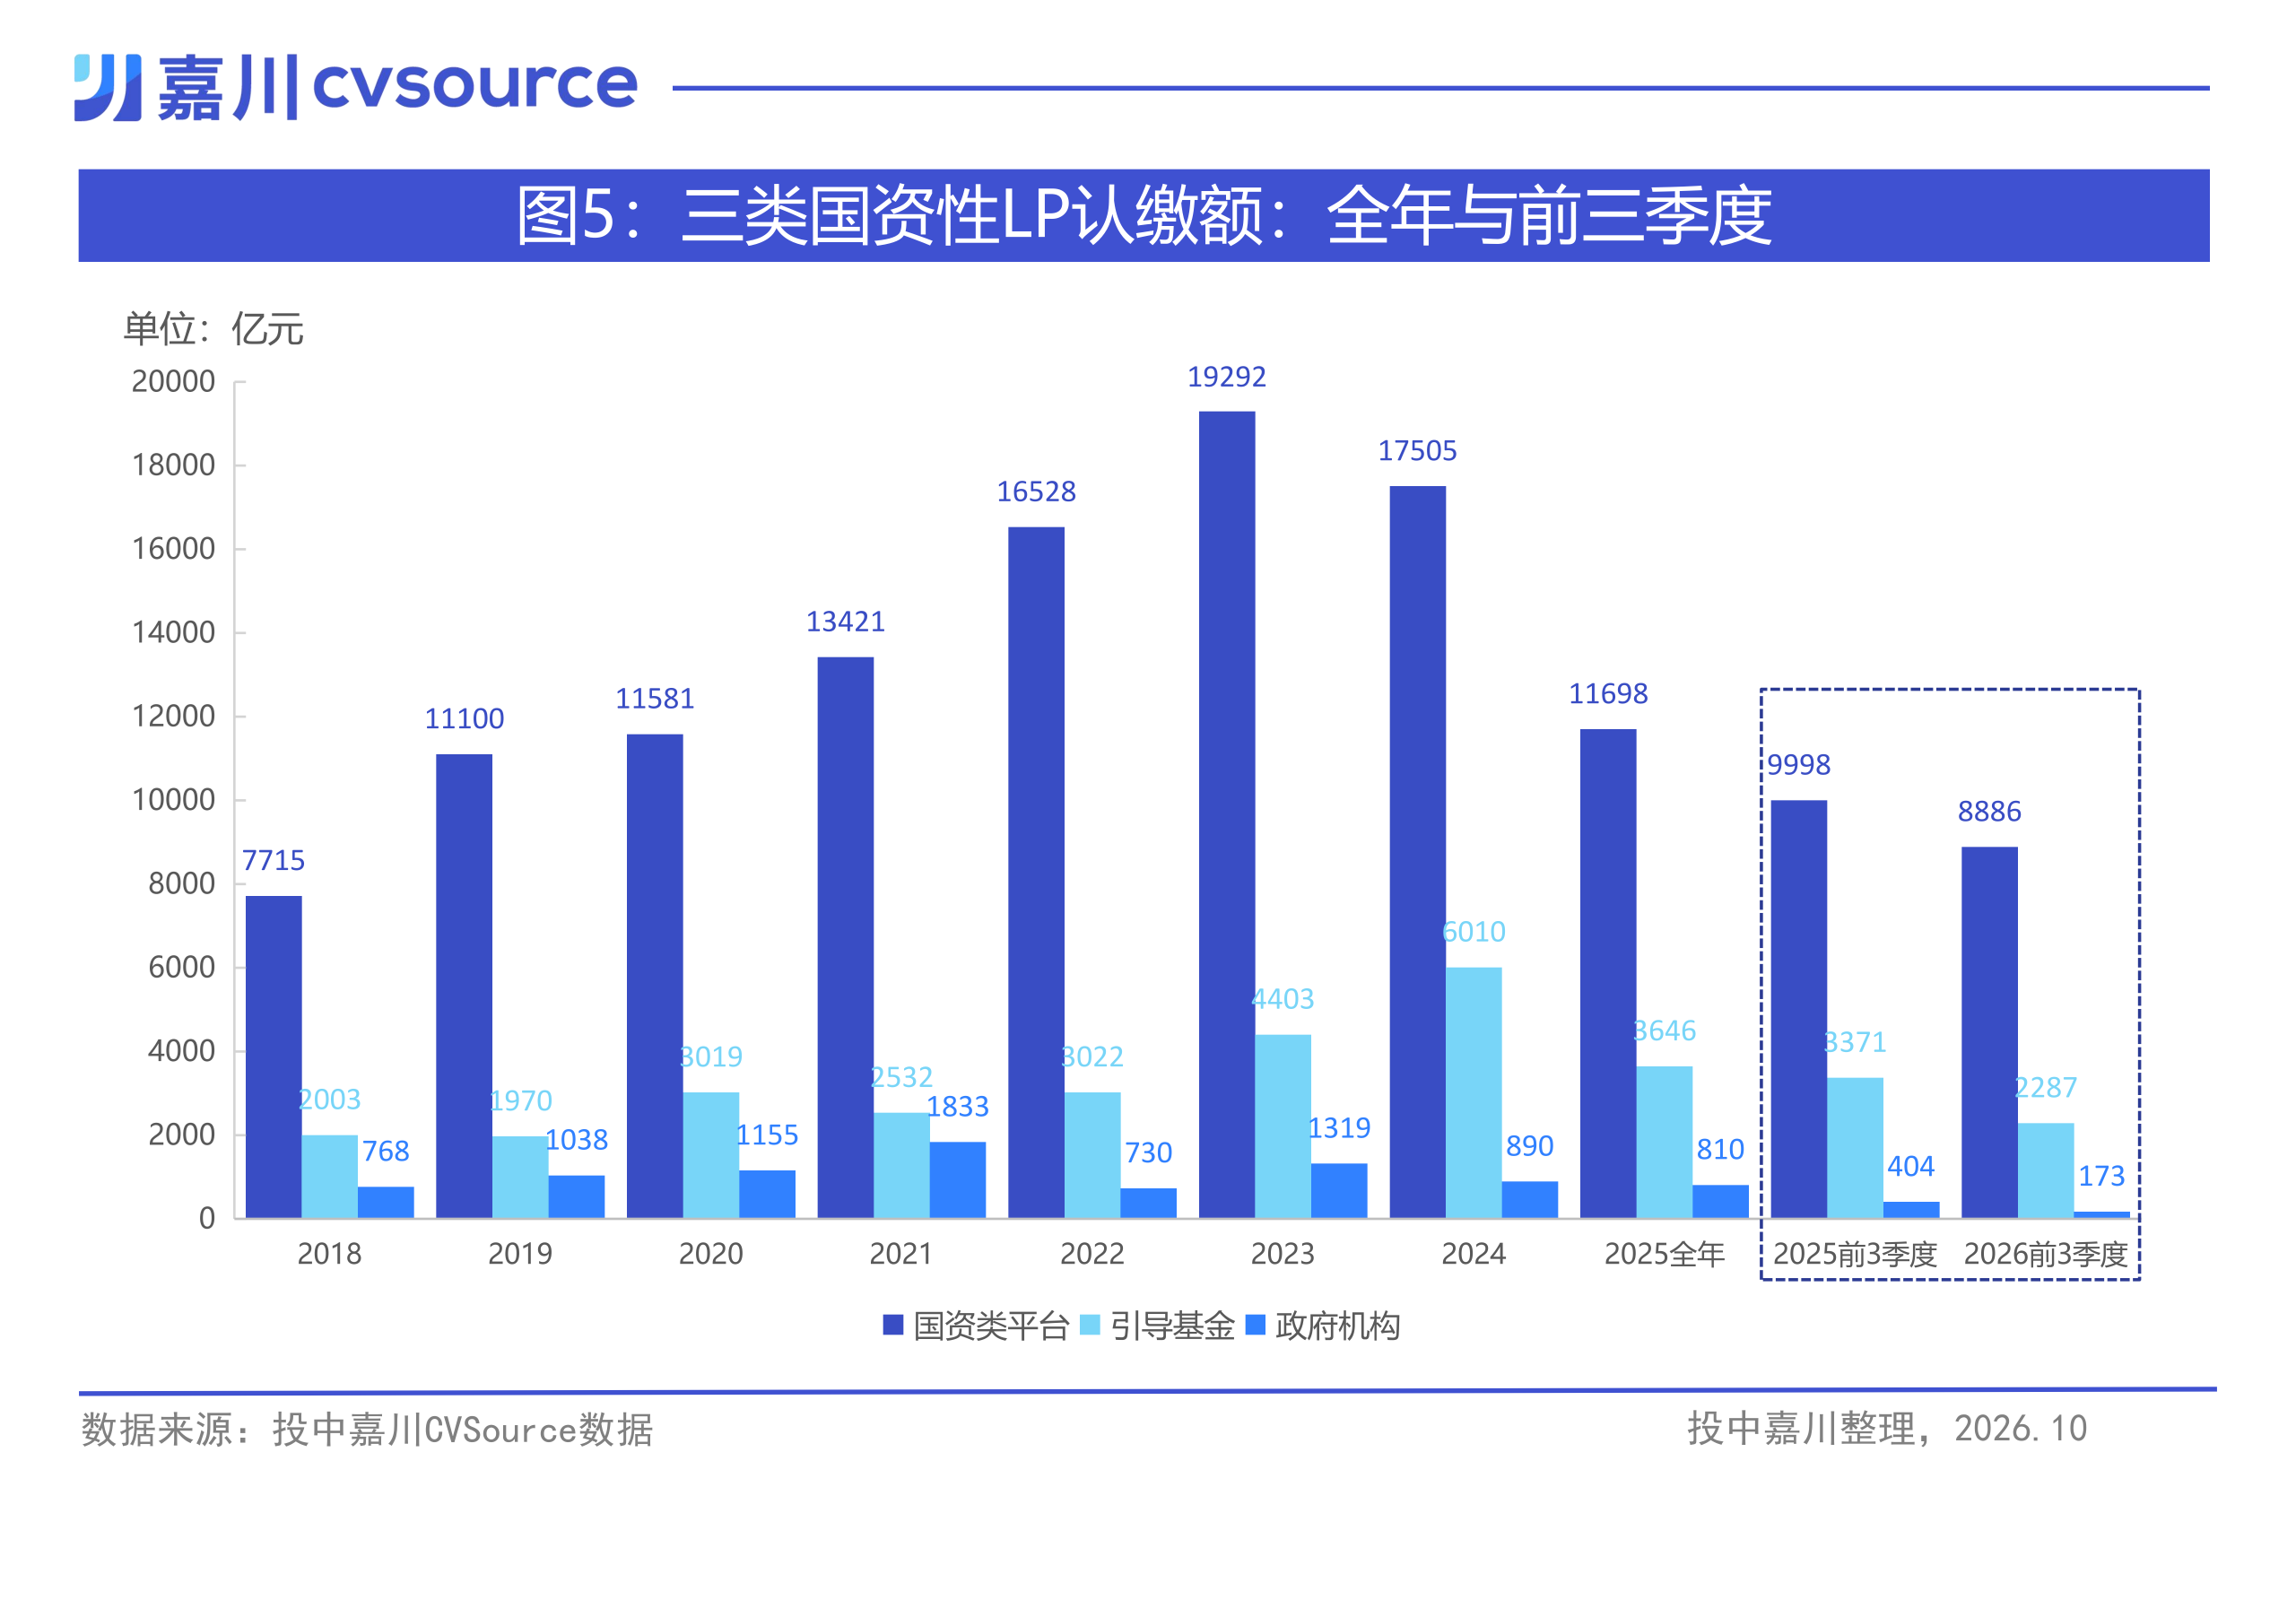
至于各类国资LP认缴金额下降的原因,我们认为可能存在三个因素:
一是,2020-2024年国资LP完成了密集出资,2025至今大部分基金进入投资期或接近退出期,出资自然少于前几年;
二是,国资加强了直投能力建设,直投资金增加,压缩了LP出资。
第三点则可能与产业周期相关。自2024年下半年以来,一级市场热门赛道的项目估值水涨船高,导致部分领域投资过热。为了规避风险,部分国资LP开始减缓出资。
也就是说,基金周期、产业周期和国资直投能力提升,共同影响了国资LP的出资。
05.非国资性LP:专业投资机构和企业投资者贡献主要增量
国资性LP认缴额减少约2,428亿元,而全部LP认缴额仅减少约270亿元。这说明同期非国资性LP认缴额明显增长。
2026年前三季度,非国资性LP认缴额同比净增2,158亿元,在总量上抵消了国资性LP减少额的88.9%,使全部LP认缴额保持基本稳定。
从增量构成看,专业投资机构是最主要的增量来源,认缴额同比增加1,587亿元,其中VC/PE投资机构增加916亿元,FOF增加671亿元;企业投资者增加704亿元。
金融机构资金整体减少143亿元,其中资产管理公司(其中一笔出资即达200亿元)、证券和银行分别增加217亿元、85亿元和43亿元,但未能抵消险资减少462亿元和信托减少26亿元的影响。
大学及基金会、家族基金等其他资金合计增加约10亿元。
从增速看,VC/PE投资机构和FOF认缴额同比分别增长73.5%和65.4%,企业投资者增长18.8%。在2025年同期认缴额超过1,000亿元的几类非国资性LP中,专业投资机构增速最快;资产管理公司、证券等增速更高,但基数较小。

非国资类LP增加了出资,至少与两个因素相关。
一是与2024年下半年开始的牛市相关。这轮牛市创造了以硬科技赛道为主导的IPO造富潮,一方面,此前参与投资的VC/PE获得不菲回报,它们开始增加LP出资。其次,成功上市的企业开始反哺一级市场,增加了出资。同时,牛市的造富效应吸引了更多社会资本加入,此前按兵不动的老钱们,对一级市场也更为积极。
第二点则更为关键,半导体、先进制造等领域的企业,经营状况明显改善。这些赛道技术变革快,有投资创新企业和技术的内在需求,现在企业又有了大量现金流,在一级市场的出资力度自然提升;同时,上游未上市的企业也受下游巨头牵引,订单、营收大幅增长,又为投资提供了更多确定性的标的。
这两大因素共同推动了机构投资者、社会资本和产业资本“加仓”。
全部评论