AI安全,成了VC们的新宠?
AI越能干,企业需要守住的安全边界也越多。
网络安全正在重新吸引创业投资的目光。
2026年第三季度,全球网络安全企业共发生104起融资,披露融资额达52.6亿美元,同比增长78%。
AI提高了漏洞发现与攻击的自动化程度,也让能调用工具、处理企业数据的智能体成为新的保护对象。围绕这些变化的创业机会正在增加。
聚焦到中国市场,投中嘉川CVSource数据显示,2026年前三季度融资事件31起,尽管尚未出现同等幅度的升温,但与去年同期相比,出现了同比小幅增长。
而且值得注意的是,2026年前三季度,国内该赛道种子及天使轮融资占比由去年同期16.7%升至29.0%,A轮及以前融资占比也从52.7%升至61.3%。
这表明市场涌现出了新的初创企业,资本正在积极押注新团队和新产品。
另一方面,进入2026年,网络安全领域的投资方名单中也多了一些有特点的新面孔,包括智谱AI领衔发起的Z基金、前红杉中国合伙人曹曦参与创立的Monolith砺思资本,以及专注种子及天使期的水木清华校友种子基金。产业资金与早期投资力量的参与,也与资本关注新团队、新产品的变化相呼应。
01.AI投资的聚光灯照到了网络安全
芯片、存储、算力是AI浪潮下市场中最火热的板块。但如果仔细观察,今年以来网络安全企业的表现绝对称得上亮眼。
近六个月以来,美国网络安全ETF HACK累计上涨61.39%,与同期上涨72.90%的半导体ETF SOXX共同呈现强劲走势。
与此同时,网络安全头部企业的营收和业务指标增速均在2026年出现持续增长。以防火墙和网络安全设备见长的Fortinet,营收同比增速从2025年第四季度的15%,提升至2026年第一季度的20%、第二季度的26%;云端网络与应用安全厂商Cloudflare,同期第一、第二季度的营收增速也由34%升至36%。
除收入外,多数企业的订阅需求也呈现积极变化:终端安全领军企业CrowdStrike截至7月底的财季营收同比增长26%,新增年度经常性收入(ARR)同比增速由上一季度的32%升至51%,显示新增客户与客户增购正在为后续收入积累基础。
回顾年初,网络安全并非一直被市场视为AI的受益者。当时随着AI替代传统软件的担忧扩散,网络安全板块也被卷入抛售。2月,Anthropic发布能够识别代码漏洞、提出修复建议的Claude Code Security,进一步触发了市场对通用模型会压缩专业安全软件价值的担忧。
但此后几个月,持续的客户采购和新增AI防护需求,为市场提供了另一面的证据:头部企业的订单并未随着模型能力增强而缩减,部分厂商反而获得了新的增长动力,网络安全板块也出现明显反弹。
市场开始重新评估AI带来的新增需求:部分安全任务可以自动化,但企业需要保护的对象和业务环节也在增加。
首先,AI的能力既可以被用于防护,也可以被恶意利用实施攻击,使企业面临更大的防护压力。
通过AI,攻击者可以更快地寻找弱点,防守方则仍要验证风险、安排修复并完成部署。Anthropic在Glasswing项目进展中指出,随着模型发现大量漏洞,瓶颈正转向验证、披露和修复。因此,企业需要的不只是更多扫描结果,还包括识别真正影响业务的风险、确定修复顺序,以及缩短处置时间的能力。
其次,随着越来越多的企业部署AI,需要被保护的对象也在告诉增长。
模型接入知识库、智能体调用业务工具后,安全问题会延伸到哪些数据可以读取、哪些操作获得授权,以及异常行为发生后如何及时阻断。一个能够查询客户资料或调用付款接口的智能体,其权限和行为都需要持续管理。AI进入业务越深,企业对身份、权限和数据保护的需求就越具体。
因此,网络安全企业的收入也正在随着保护范围的扩大而延伸。过去,安全软件主要围绕员工席位或终端数量销售。而当工作负载、AI应用和智能体增加,厂商可以围绕更多资产与实际使用量提供服务。
这轮市场转向背后的逻辑在于,AI在降低部分安全任务成本的同时,也提高了攻击效率、扩大了企业的防护范围。能够把风险识别、权限控制和实际处置接入客户业务的产品,更有机会获得持续采购。网络安全的增长空间,也由此延伸到企业采用AI后的日常运行之中。
02.海外网络安全一级市场持续升温
根据网络安全研究机构Pinpoint的数据统计显示,2026年第三季度,全球网络安全企业披露融资额达52.6亿美元,同比增长78%,创2022年第一季度以来新高;前三季度累计融资127亿美元也创下自2020年该数据开始统计以来的最高纪录。
数据保护、身份管理和AI应用防护,成为资本关注的重要方向。
市场融资回暖呈现出大额资金集中与早期项目活跃并存的结构。第三季度有17轮融资达到或超过1亿美元,吸收当季68%的披露资金;种子及A轮共有62轮,占融资轮数的60%,占金额的22%。这表明,投资者愿意为具备产品和客户基础的企业提供扩张资金,也在通过更多早期交易寻找下一批机会。
从细分赛道角度看,数据、身份与访问控制之间的连接成为了资金的聚焦方向之一。
数据安全厂商Cyera于9月完成4亿美元G轮融资,进一步推进统一的数据与身份安全平台建设;企业级浏览器厂商Island同期以64亿美元的估值完成了4亿美元F轮融资,将安全防护范围从传统的系统与设备延伸至人员及智能体的业务操作。随着AI不断深入企业系统,安全产品的价值也正从单纯识别风险,逐步延伸至对数据访问权限、使用过程及流转方式进行持续、精细化的控制。
围绕AI与云环境的专业防护,同样获得了规模融资。HiddenLayer完成1亿美元B轮融资,用于强化智能体运行时及AI编程智能体防护;云安全厂商Upwind获得3亿美元融资,其产品结合实际运行状态、互联网暴露情况、敏感数据与高权限身份,判断漏洞的优先级。
除了股权融资以外,行业内部的整合也在加速进行。
根据Pinpoint数据,2026年前三季度,网络安全行业共发生49起并购事件,其中AI安全相关并购达到40起,超过2025年全年的10起。
本月,Proofpoint宣布拟以约63亿美元收购Varonis,将通信、人员与智能体防护,同数据识别及权限治理结合。除此之外,初创企业直接也在积极展开战略合并。例如,Cyera于9月以10亿美元完成对Oasis Security的收购,将数据保护与非人类身份管理整合,表明一级市场中的头部初创企业正在开始成为买方。
03.中国市场:融资低位趋稳,早期项目活跃
聚焦到中国市场,网络安全在一级市场中尚未出现与海外同等幅度的升温,但经历数年调整后,融资活动已呈现低位趋稳的迹象。
根据投中嘉川CVSource数据,2021年至2025年,年度融资事件从190起降至42起;比较各年前三季度,2024年为47起,2025年为30起,2026年则小幅增至31起,同比增长3.3%。第三季度融资事件由上年同期9起增至12起,也高于第二季度的7起,为整体平稳的市场增添了一些活跃度。
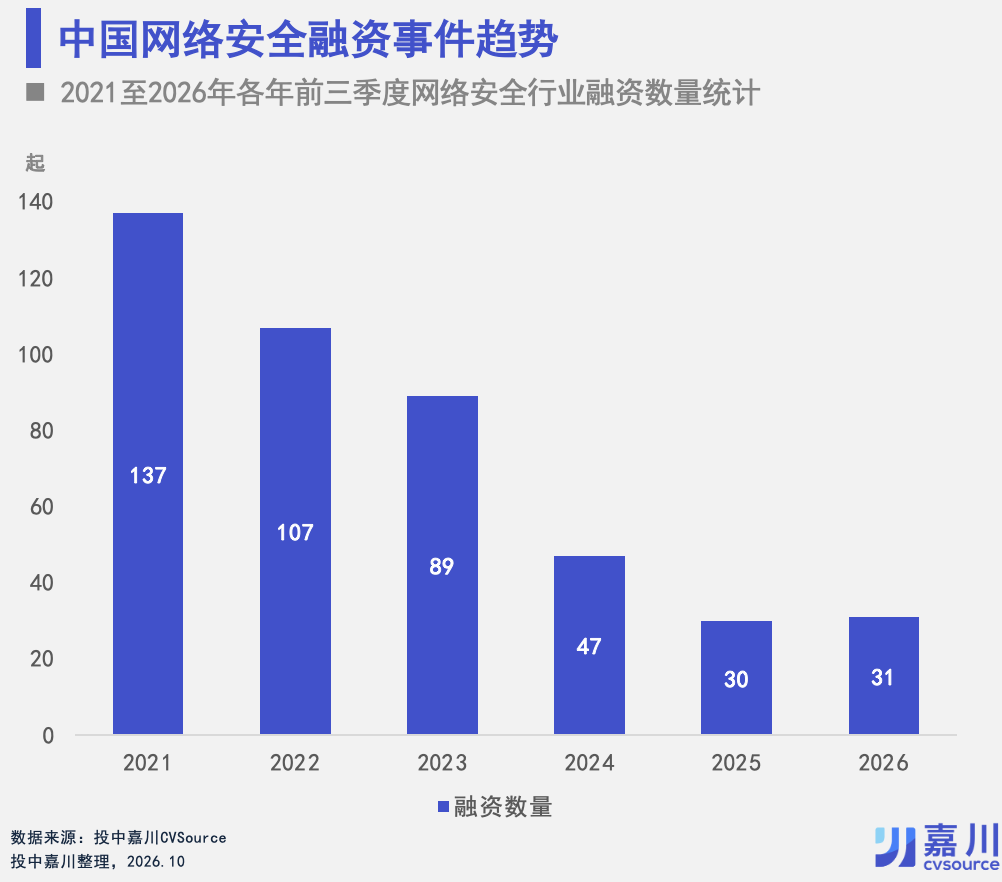
在融资事件总量基本持平的背景下,融资结构的变化更值得留意。
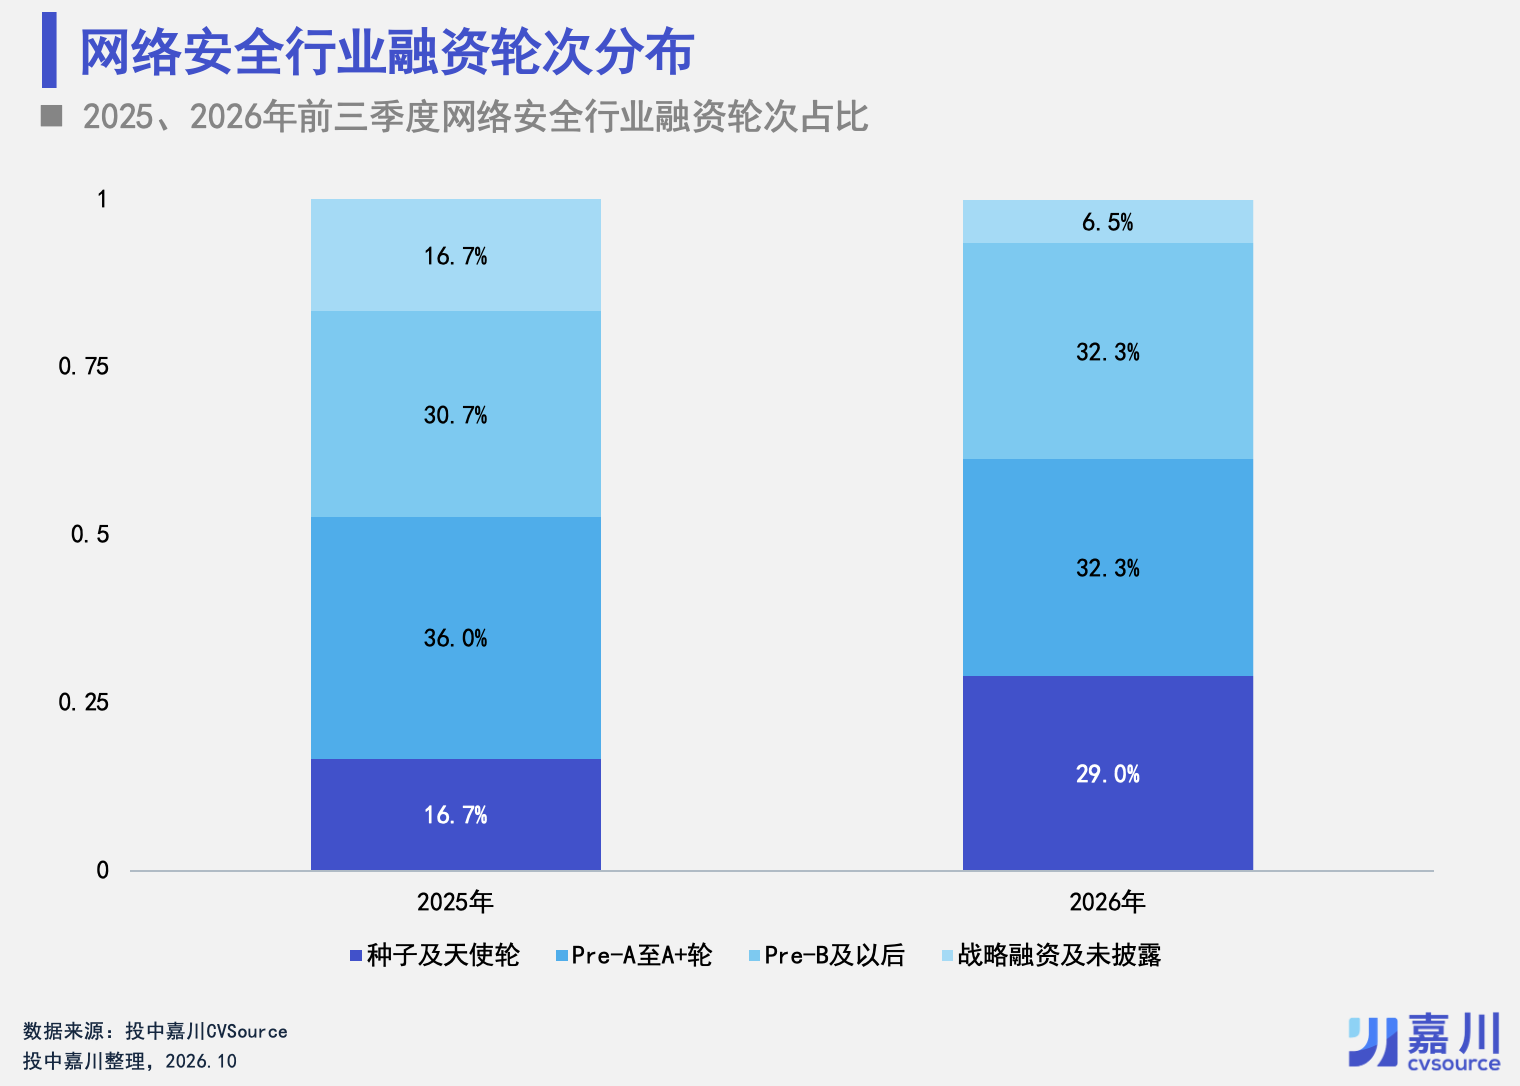
根据投中嘉川CVSource数据,2026年前三季度,种子及天使轮融资占比由上年同期16.7%升至29.0%,A轮及以前融资占比也从52.7%升至61.3%。
早期项目权重提高,一方面表明市场涌现出了新的初创企业,另一方面也说明资本正在积极押注新团队和新产品。结合已获投项目的业务方向,模型防护、数据保护与安全访问控制,值得作为技术变化催生新需求的线索持续跟踪。
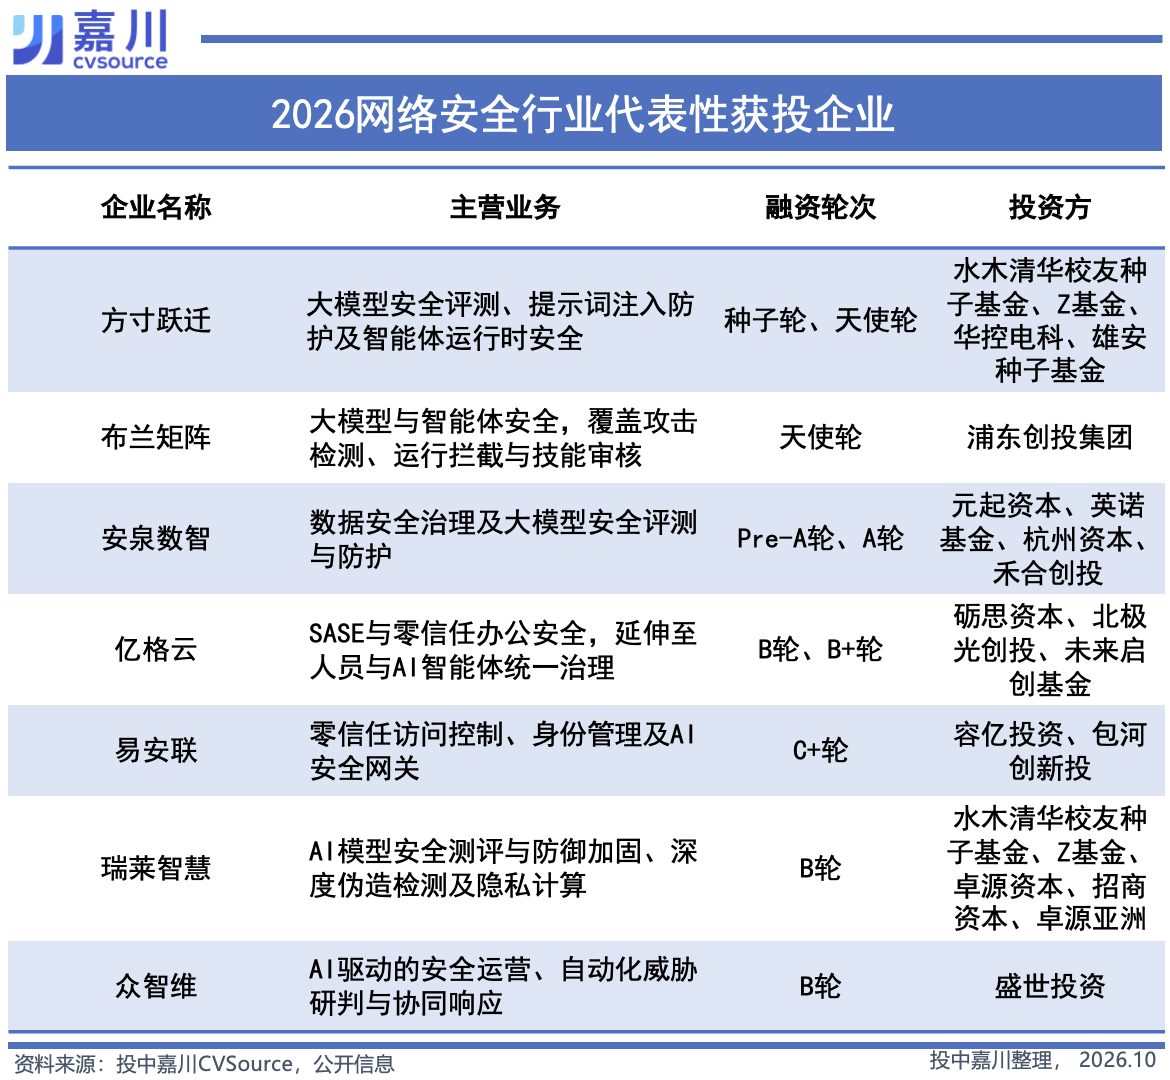
目前,国内已经出现直接面向模型和智能体风险的创业项目,为观察国内AI安全需求提供了切入口。
方寸跃迁在今年相继完成种子轮与天使轮融资,投资方包括雄安种子基金、智谱AI生态基金、和水木清华校友基金等机构。
这家公司的产品和服务覆盖大模型安全评测、提示词注入防护和智能体运行时安全,重点关注模型接入企业数据、智能体调用业务工具后出现的风险。此类项目将海外市场热议的AI安全议题,转化为了国内已有产品和融资支持的创业方向。
布兰矩阵也获得天使轮融资,投资方为浦东资本。
这家公司创始人李光辉拥有9年安全行业经验,曾任腾讯安全企业级安全服务负责人、公安部信息网络安全重点实验室特邀专家。据称团队掌握国际顶尖AI安全攻防技术,自研的先进黑盒安全测试算法在全球单模态LLM越狱攻击中平均成功率平均超98.2%,远超其他主流方法。
另一方面,既有网络安全领域仍是国内融资的重要支撑。2026年前三季度,数据安全、应用安全、密码与工控安全等方向合计获得20起融资,占全部融资事件的64.5%。
其中,零信任厂商易安联获得C+轮融资,数据安全厂商炼石网络获得B轮融资,工业互联网安全厂商齐安科技获得C轮融资。国内资本对网络安全的关注,仍覆盖企业日常运行与数字化建设中的多类防护需求。
与此同时,这些既有能力与AI安全之间的联系,也已经体现在获投企业的产品中。
前三季度连续完成B轮和B+轮融资的亿格云,从办公安全和云安全接入出发,将治理对象扩展至人员与AI智能体,其云枢AIDR产品覆盖智能体发现、身份标识、权限约束与异常行为处置。易安联则在零信任产品基础上推出AI安全网关,将敏感信息上传检测、提示词注入防护和AI使用日志纳入统一管控。
由此可见,国内AI安全的投资线索,既来自专门保护模型和智能体的新团队,也来自既有厂商围绕客户新增需求推进的产品延伸。
放眼全球市场,网络安全受到资本关注的背后,是AI正在扩大企业需要保护的资产范围和业务环节。
美股头部厂商的经营表现、海外创业融资与平台并购,从不同侧面印证了这些需求的商业价值。中国市场的融资总量仍较平稳,既有安全业务构成投资的主要支撑,模型与智能体防护等新方向也已获得资本支持。
国内的增长机会由此有了更具体的观察对象:既包括围绕新风险诞生的专业产品,也包括现有厂商向AI场景延伸的数据、身份与访问控制能力。
全部评论