全球汽车业百年三次大出清,留下的五条生存法则
以史为鉴,可知兴替。
在上一篇产业研究中,我们从四个维度探讨了中国汽车工业,正走在出清周期的前夜。
出清两个字自带悲情滤镜,在刻板印象中,出清对应的是泥沙俱下,一地鸡毛。但真实的历史要热闹得多,即便在出清周期,行业也不是瞬间坍塌,根据Martijn J. Burger的研究,1911年后,美国汽车产业从273家制造商最终收缩至5家,出清期间的年均退出率约为10%。
与出清共生的是机遇,日本平成年代,资产泡沫破裂,六大都市商业地价跌去七成,零售业哀嚎一片。北海道起家的家具商宜得利,趁商铺租金崩盘逆势拿铺,通缩三十年,做成了日本股市回报最高的零售股之一。同一时期,千叶县一家意大利餐馆起家的萨莉亚,靠通缩定价学把门店铺到上千家。
投资者和消费者捂紧钱包的年代,恰好也是少数有价值的企业的扩张周期。今天我们沿着前文的逻辑,从商业史的角度出发,来聊一聊出清周期中,汽车产业链抵御周期的核心因素是什么,又潜藏着哪些机遇。
底特律、斯图加特、名古屋,三座汽车城都经历过完整的出清周期,今天把三段历史的第二幕翻出来,我们统计了能够穿越周期,亦或是收割周期的汽车上下游企业的五条共性。
01 生存的第一变量,是流动性而非规模
在出清周期中,决定企业生死的,一定是流动性储备的厚度。
2008年的美国汽车出清周期中,底特律三巨头都面临了不小的现金流压力。但是相较于克莱斯勒和通用,福特明显具备更安全的利润垫,从财报和JP摩根(克莱斯勒未公开)当年调研的数据来看,福特的资本储备明显更加充裕。
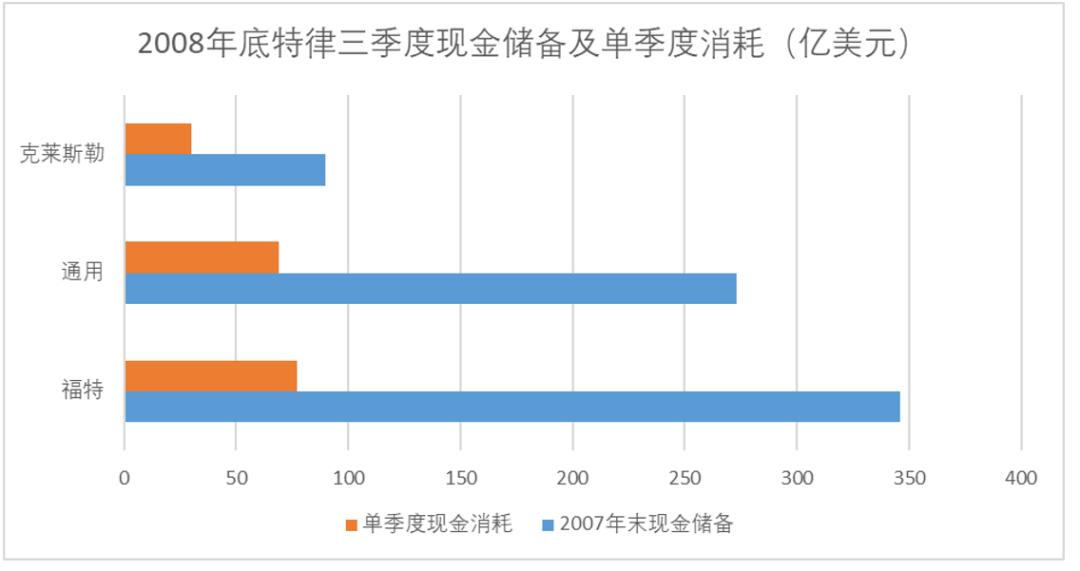
当然这也得益于福特管理层雷厉风行的手段,2006年,刚从波音空降福特不到三个月的穆拉利,做了个在底特律看来近乎疯狂的决定,把公司几乎所有资产抵押给银行,包括福特家族视若性命的蓝椭圆车标。五百多家银行听完他的重组计划,两周内凑出235亿美元。穆拉利后来说,这是有史以来最大的自我救赎贷款。
而根据此后摩根大通的调研来看,也只有抵押资产换现金流的福特,可用现金流能够坚持正常业务运转两年。通用虽然也有不少现金储备,但更多的是“可用流动性”口径(Available liquidity),在产业出清期变现能力较差。因此最终的结局是,在2008年的出清潮中,只有福特撑到了最后。

图:JP摩根2008年关于底特律三巨头现金储备的报道复盘,来源:JPMorgan
并且规模本身不构成保护。德尔福破产前营收高达264亿美元,依然申请了破产保护。北美供应商的投资回报率长期仅为4%至6%,根本不足以覆盖资本成本。
那么怎么样判别现金储备是否具备较强的反脆弱性呢,从历史经验来看,主要有两个判别核心:
其一,在不考虑销售进项的条件下,纯现金储备要留足7个月左右的窗口期。大信证券2008年11月的研究报告测算,如果按当时的现金消耗速度持续,通用汽车的剩余生存时间为1.9个月,克莱斯勒为2.6个月,福特为6.9个月。
其二,在考虑进项的条件下,虽然没有官方的数据具体研究,但我们统计了Hilcoglobal、富事高、Scopegroup和JPMorgan等一些三方研究汇总来看,整车厂的经营性现金流净额/营业总收入的比例在18%左右相对安全,而供应链企业经营性现金流净额/营业总收入在8%相对稳定。
从这两点出发,以今年中报期回看A股、港股的整车厂,我们统计了去重后A股+港股21家主要的主机厂财报数据。
其中A股中报期有净现金流出的数据,数据统计的13家样本企业中,现金储备/月均付现成本的均值在3.7个月左右。有四家整机厂的现金储备/月付现成本在3个月以内,只有一家的现金储备/月付现成本在7个月以上。

如果从经营性现金流/营收的现金流质量数据来看,21家A股和港股上市的整机厂,其中有10家车企的经营性现金流依然是净流出状态,有4家经营性现金流净额占营收不足10%,仅有3家大于18%。
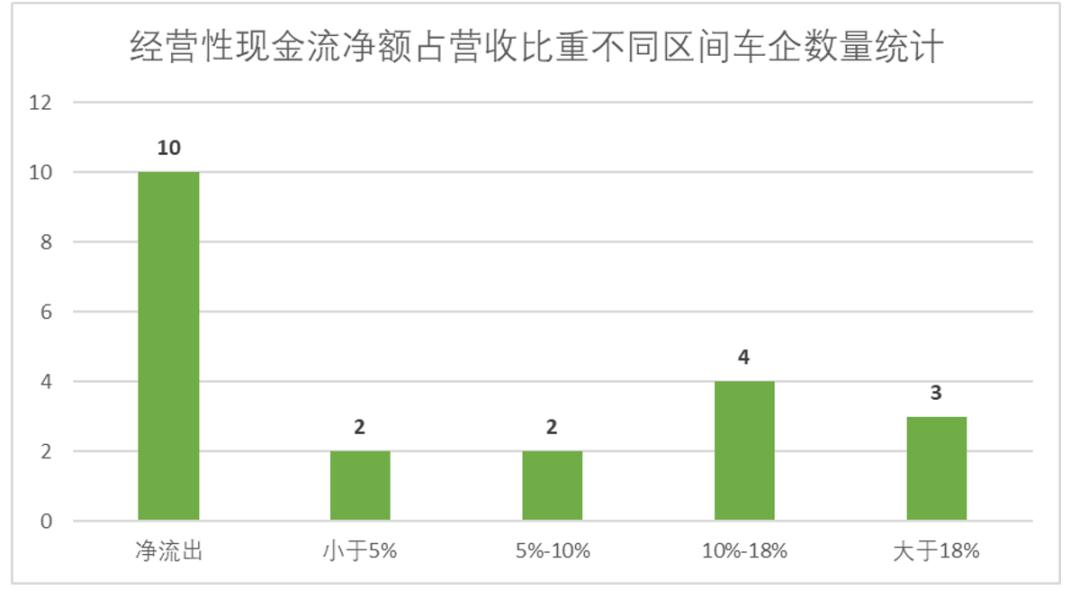
总结而言,只看整车厂的现金流储备情况,相对无风险的只有1家,宽口径下相对储备充足的,也不过3家。
02 EV/EBITDA接近3-5倍是安全的区间,国内厂商溢价明显
出清期也是并购频发的窗口期,从供应链上下游的角度出发,把预期拉低,其实在出清周期中,有不少企业存在被并购的价值。
大部分投资者和非产业链相关人士,其实无法从零部件重要性和可替代性的角度进行判断。但有一项指标是全行业通行的——那就是真正有价值,不可被替代的企业,在出清期中,会因为“错杀”出现非常明显的价值折价。
1920年的美国,2008年的欧洲和美国,汽车产业链出清期间,零部件厂商的并购呈现“低价高频”特征。
2008年2月布雷博(Brembo)收购萨贝尔特(Sabelt),EV/EBITDA倍数在9倍左右,7月舍弗勒(Schaeffler)发起对大陆集团(Continental)收购时,EV/EBITDA的倍数也在12倍左右。
而到了2009年, Faurecia收购EMCON Technologies的EBITDA倍数为7.4倍,到了出清的中后期,KPMG统计口径下,德国供应商的EBITDA倍数从危机前的7-8倍骤降至4-5倍。美国私募股权基金在危机期间普遍不愿意支付超过5-6倍EBITDA来收购汽车公司。
2009年,普华永道(PwC)关于私募股权投资汽车供应商行业的报告,从融资端印证了估值逻辑的变化。报告指出,此前LBO(杠杆收购)可获得高达6倍EBITDA的高级债务融资,但出清期杠杆收购的风险溢价激增。融资杠杆的大幅收缩,直接压低了对企业整体的估值倍数。
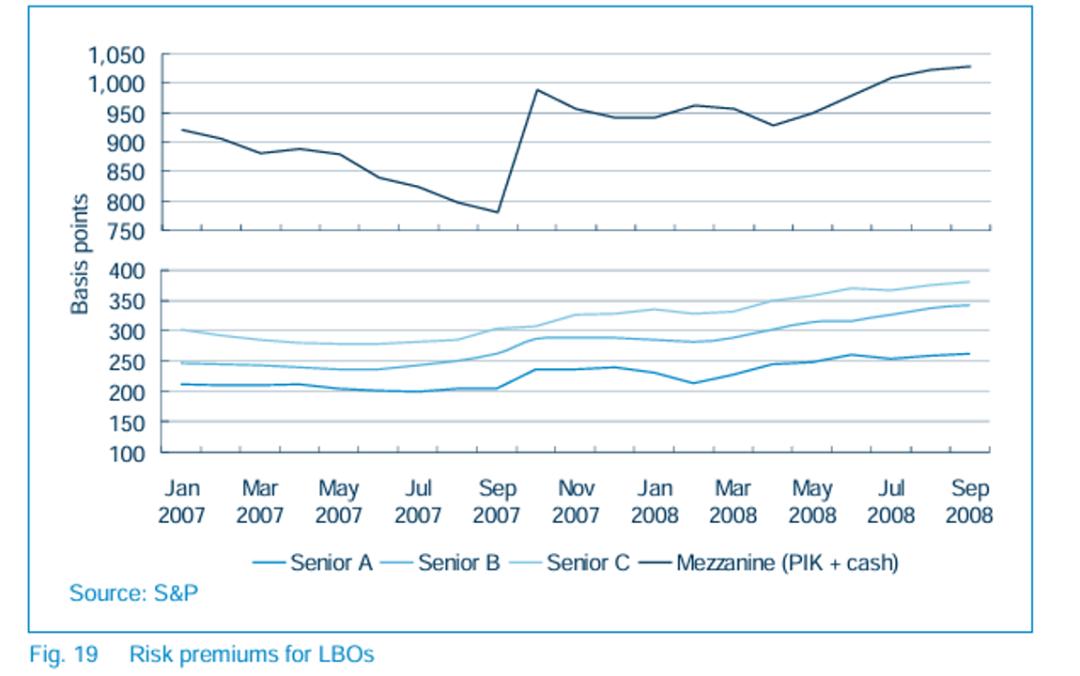
图:汽车行业杠杆收购的风险溢价,来源:普华永道《Private equity investments in the automotive supplier industry2009》
J.P. Morgan2008年的分析文章中也明确指出,汽车行业出清周期中,可比交易倍数范围下滑至3.9倍。
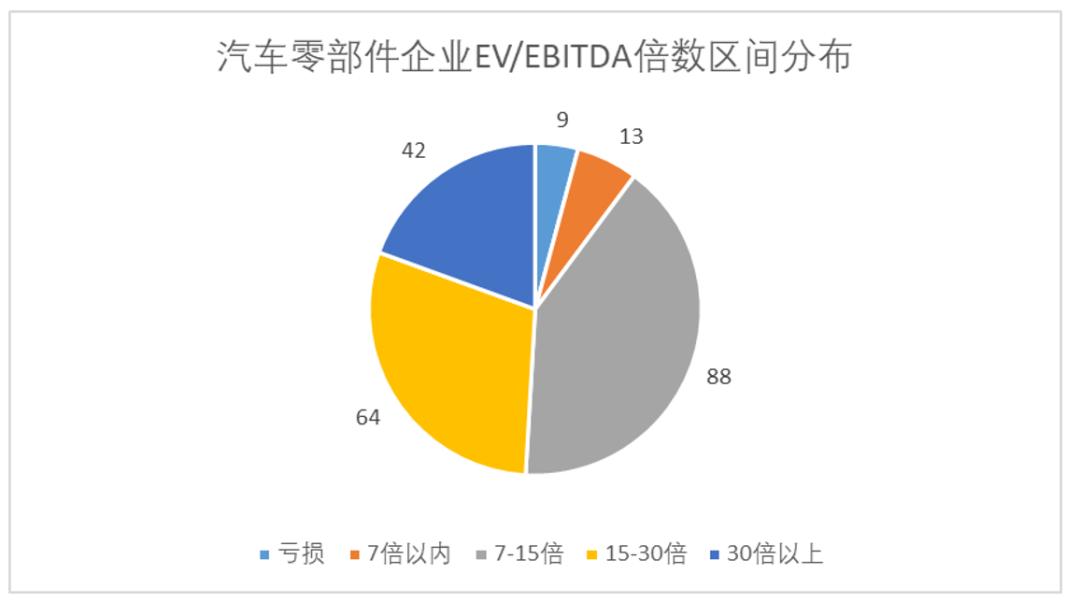
换句话说,如果汽车零部件上下游企业能够保持稳定的息税前利润,EV/EBITDA倍数控制在5倍甚至更低,其实风险溢价不会太高,即便产业出清,也是容易被并购的核心标的。
现阶段来看国内的汽车供应链市场,我们统计了216家A股上市的汽车零部件企业。只有13家在相对安全的估值空间内,大多数零部件企业的EV/EBITDA倍数都大于7倍左右,站在出清期的视角来看,并购价值并不大。
03 客户需要分散,股权需要集中
出清周期检验的不只是资产负债表。股权结构决定企业对内能攥多紧的拳头,客户结构决定对外暴露多大的敞口,这两个变量在繁荣期看不出差别,寒冬里就是生死线:
(1)股权需要集中,逆周期决策和潜在的并购机遇,都依赖于股权集中度
回到行文伊始的案例中,2008年出清周期中,福特之所以能够保持相对稳定的现金流水平,除了正确的决策外,推动决策执行的潜在要素也不能被忽略。
福特家族通过B类股,用约2%的股权掌握40%的投票权,这个结构从1956年上市保持到今天。2006年穆拉利要把包括蓝椭圆车标在内的几乎全部资产抵押出去,换235亿美元救命钱,这种在旁人看来近乎败家的决策,股权分散的董事会要吵上半年。
欧洲的多次跨越周期的博世92%的股权在罗伯特·博世基金会手里,投票权集中在家族信托,两次世界大战、几轮完整的产业出清,博世每一次都逆势加码研发。
更关键的是,在出清周期中,更集中的股权结构有助于企业在资本层面闪转腾挪。最经典的反例就是2005-2008年保时捷反向收购大众,保时捷逐步增持大众股份计划将持股比例提升至75% 以上。
从股权比例看,保时捷似乎已经接近完成收购。但大众的股权结构中存在下萨克森州政府持有的20.1% 以及复杂的家族交叉持股关系,这些因素使保时捷无法获得完全的控制权,最终导致了收购的失败。
(2)客户需要分散,单一客户占比超20%就达到了出清期警戒线
与股权截然相反的是,出清期内产业链上下游企业,客户集中度越分散价值越大。
我们收集了2008年左右美国已披露的部分供应链企业客户集中度,从数据来看,20%左右的客户集中度是相对临界点,分散度较高的供应链企业,虽然也会遭到行业规模下滑的影响,但往往不会出现崩盘的情况。
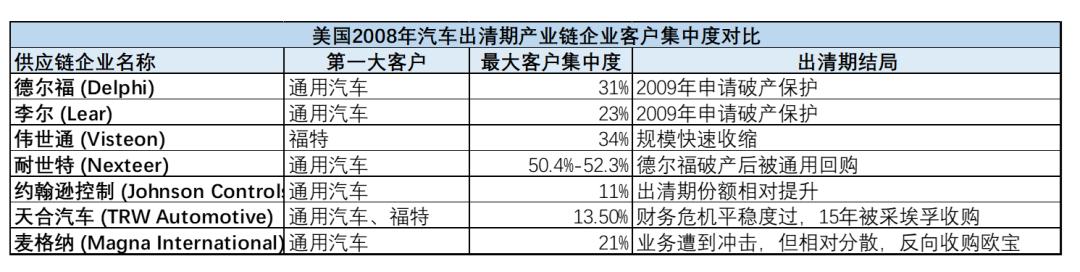
日本时报在2008年复盘1980-2008年两次产业出清的核心特征时,着重提及了客户分散度这一关键指标。Takata和Akebono Brake等供应商对底特律三巨头的收入依赖度至少为20%,如果三巨头破产,它们将是“受冲击最严重的”供应商。相比之下,电装(Denso),对美国的收入依赖度仅为约7%。
视角转回国内,从去年年报的数据来看,A股中披露单一大客户占比的137家供应链企业中,有60家供应链企业单一大客户占比超过20%。

换句话说,有四成以上的汽车产业供应链企业现阶段还比较依赖单一大客户,虽然可能这些企业在营收侧的表现还算不错,但在出清期中,其承担的风险更大。
04 产品周期拉长,后服务市场或许是门好生意
除了识别出清周期中企业价值的核心指标外,汽车产业出清史中也蕴藏着不少机遇。
上一篇文章中我们也已经提到,新能源渗透率已经较高,从历史出清周期来看,汽车保有量上升伴随的是汽车使用年限增长,换车频率下降。那么其实零配件零售和汽车后服务市场的机会会比较大。
在美国的上一轮的出清过程中,Polk的注册车数据显示,2006年大衰退前美国乘用车平均车龄9.9年,2009年新车销量跌到1040万辆的30年低点,平均车龄此后一路爬到2013年的11.4年,六年抬升1.5岁,同期车辆报废率较衰退前下降约一半。Polk据此推断,车龄上升为修理厂和配件零售店创造了巨大的机会。
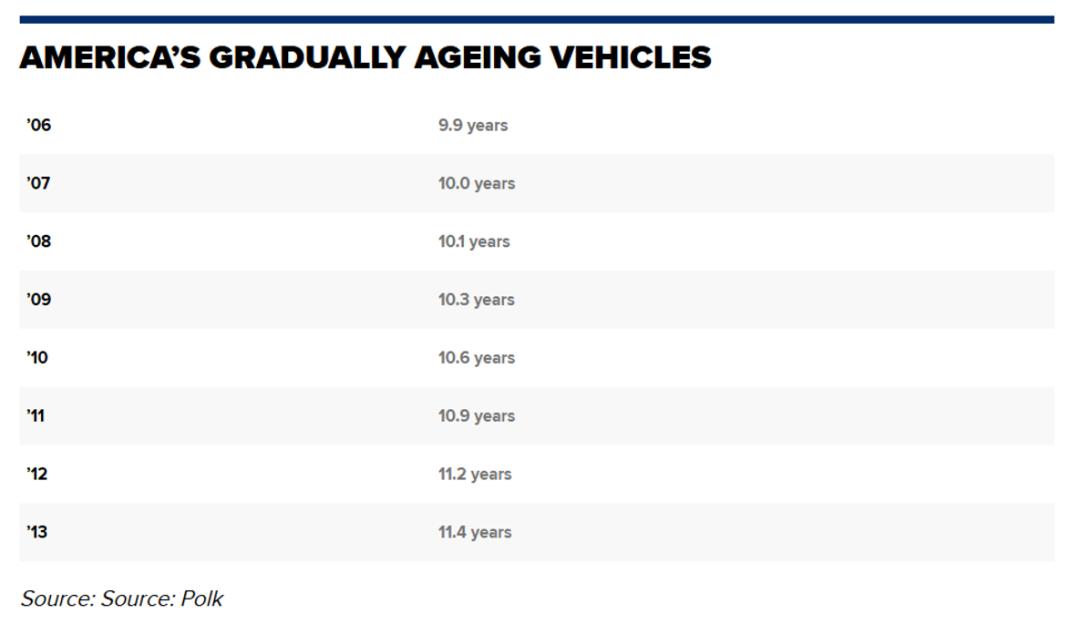
图:美国第二次出清期汽车平均保有年限,来源:Polk
事实也确实如此,AutoZone就是这笔账的最大受益者。1979年成立于阿肯色州,创始人海德是个杂货商,照着沃尔玛的套路卖汽车配件。踩中1980年代美国人修旧不换新的十年,门店网络铺遍全国,千禧年间成为标普500表现第二好的股票。整车厂在出清期裁员关厂,配件零售商在同一时间扩张。
国内市场的机遇同样如此, 从既有的结果来看,汽车后服务市场的表现其实也算优异。Wind汽车后市场板块整体的营收,从2017年以来年复合增速在6%左右,即便近两年随着经销体系的变革出现了一定的下滑,但是利润率提升明显。
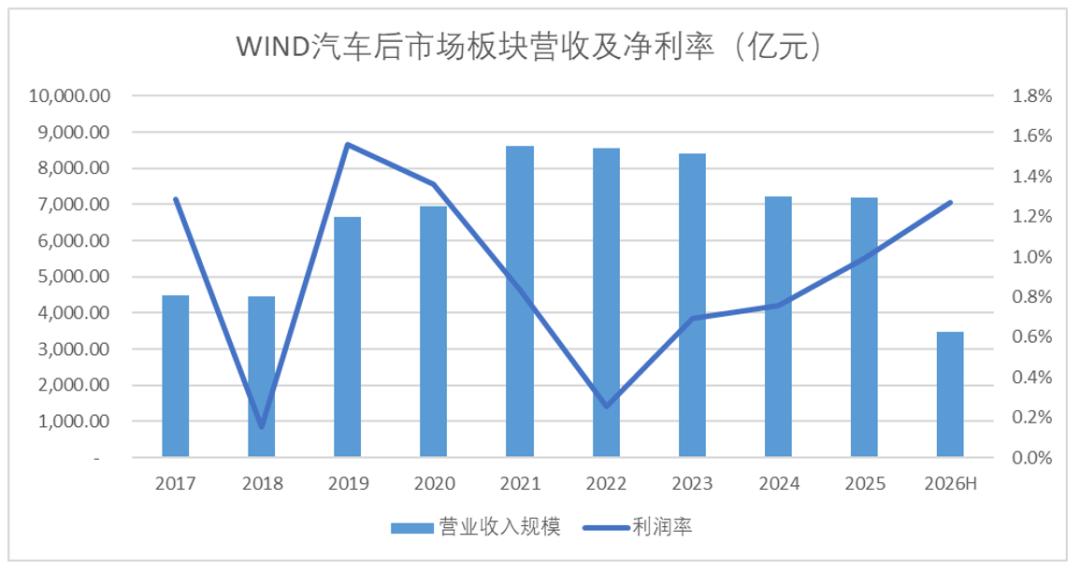
弗若斯特沙利文的数据显示,中国汽车后市场2021年至2025年的复合年增长率为8.4%,2025年至2030年(估计)的复合年增长率为7.4%。其中,易损件市场2025-2030年CAGR为7.0%,全车件市场为6.5%。
在出清期中,配件零售和汽车后服务市场的潜力,可能会被进一步放大。
05 产业链以外的新技术,更容易获得机会
很多人相信,出清期产业进一步发展的前提是技术进步。这个观点本身没错,但是从汽车出清历史中,很容易得到相对残酷的结论:在产业既定技术轨道上的渐进式创新,最终会成为全行业共享的“普适技术”,无法为企业带来超额回报。
1920s,福特通过移动装配线定义了汽车产业的主导设计。此后,美国车企的创新大多集中在内燃机效率、车身设计等产业内维度,并逐渐陷入“创新者的窘境”。
到了上世纪80年代,美欧车企因为石油危机再次陷入一轮出清。无论是产业内人士,还是媒体学者,都寄希望于新技术和新科技带来的产品创新能够颠覆产业格局。但结果是电控自动变速箱、安全气囊等技术“普适”了所有车型,最终也没能成为车企真正抵御周期的核心。

反倒是那些跨行业的新技术,成为了决定成败的X因素。1920年代初,查尔斯·凯特林将电启动器这一技术从电气领域引入汽车。电启动器的意义远超“方便”:将汽车从需要手摇启动的机械装置,变成了任何人都能驾驶的消费品,直接把潜在市场翻了一倍,女性用户被首次纳入汽车的消费群体。
上世纪80、90年代风靡一时的丰田精益生产法,其实也是大野耐一将丰田纺织机械公司中积累的生产管理理念,系统性地迁移到了汽车制造中。“多台持”的概念同样来自纺织业的“多能工”传统,大野耐一将曲轴加工班的人数从60人减少至10人以下,缩减了近六分之五。
差异化创新,才是出清期企业抵御周期的核心能力。
眼下的固态电池可能会是最好的样本。宁德时代、比亚迪、奇瑞、上汽、丰田、三星中外厂商的量产时间表整齐地挤在2027年前后,全球车企和电池厂定下了几乎相同的时间窗口。
如果固态成为行业公共品,只有价格层面的差异,那么对于下游产业链企业而言,“新技术”只能决定谁能上牌桌,不决定谁赢钱。
行文至此,我们来总结下,还是那句话,四季有兴替,行业有周期,任何人都拦不住。“出清”两个字里当然有残酷,但真翻起历史来,从来不是泥沙俱下,对于投资者而言,出清期是优质资产被错杀、廉价买入的时间窗口;对于产业链企业而言,出清期是竞争对手减少、行业资源重新分配的扩张节点。
“风会熄灭蜡烛,却能使火越烧越旺。”出清的风吹过来,被吹灭的从来是那些本就脆弱的,而真正有准备的人,反而会借着这阵风,烧得更旺。
本文系基于公开资料撰写,仅作为信息交流之用,不构成任何投资建议
全部评论